
사진 = 볼보
■ 핵심 사항
- 볼보가 8월 운전 습관 점수를 매기는 Safety Coach 앱을 스웨덴·노르웨이에서 먼저 선보였습니다.
- 점수는 직전 2주의 제동·가속·코너링으로 매기지만, 보험 할인율은 어디에도 공개되지 않았습니다.
- 한국 도입은 언급이 없어, 국내에서는 현대해상 같은 기존 UBI와 견주어 볼 소재입니다.
운전 습관 점수 보험료, 볼보가 내놓은 것은 점수까지다
볼보의 Safety Coach는 선택형 앱이다. 인포테인먼트 화면과 볼보 모바일 앱으로 실시간 운전 인사이트와 팁을 주고, 일상 주행의 제동·가속·코너링을 근거로 운전자마다 개인 점수를 매긴다. 점수 산정은 Cambridge Mobile Telematics(CMT) 의 알고리즘이 맡고, 대상 기간은 직전 2주다.
제목에서 말한 대로 이 점수만으로는 보험료를 알 수 없다. 볼보 발표와 외신 어디에도 구체적인 할인율이나 금액은 없다. 미국 보험사는 공개되지 않았고, 복수 보험사와 협의 중이며 할인은 보험사마다 다를 것이라는 보도가 전부다.
더 눈여겨볼 대목은 볼보 스스로 선을 긋는 부분이다. 낮은 점수가 요율에 영향을 주지 않는다고 법적으로 보장할 수는 없다는 것이다. 보험사가 각자 규제에 따라 요율을 정하기 때문이다. 점수는 볼보의 것이고 요율은 보험사의 것이라고 읽힌다.
방법은 설득력이 있다, 예측 가능성과 2단 동의
볼보의 논거는 꽤 탄탄하다. 운전자행동 전문가 Mikael Ljung Aust는 “사고에는 대개 어떤 형태의 돌발이 끼어 있고, 이를 막는 것은 예측 가능성”이라고 설명한다. 예상 범위의 속도를 지키고 급조작을 피하면 다른 운전자가 내 움직임을 미리 읽기 쉬워진다는 논리다. 점수가 이 기준에 맞춰 설계됐다면 방향은 그럴듯하다.
동의 구조도 눈에 띈다. 먼저 Safety Coach 사용에 동의하고, 이어서 제휴 보험사에 데이터를 넘기는 데 다시 한 번 동의해야 한다. 앱에서 언제든 끌 수 있고 끄면 수집이 즉시 멈춘다고 보도됐다. 점수를 쓰는 것과 보험사에 넘기는 것을 갈라 놓은 설계다.
보험 연계는 스웨덴·노르웨이 고객이 보험사 Volvia의 사용량 기반 특별 오퍼를 택할 때 열린다. Volvia는 볼보와 If P&C가 1959년부터 운영해 왔다. 다만 CMT 대표가 말한 급제동·과속 감소 효과에도 감소폭 수치는 없다. 효과를 숫자로 확인할 근거는 아직 없다.
테슬라, GM, 현대해상이 먼저 그어 둔 선
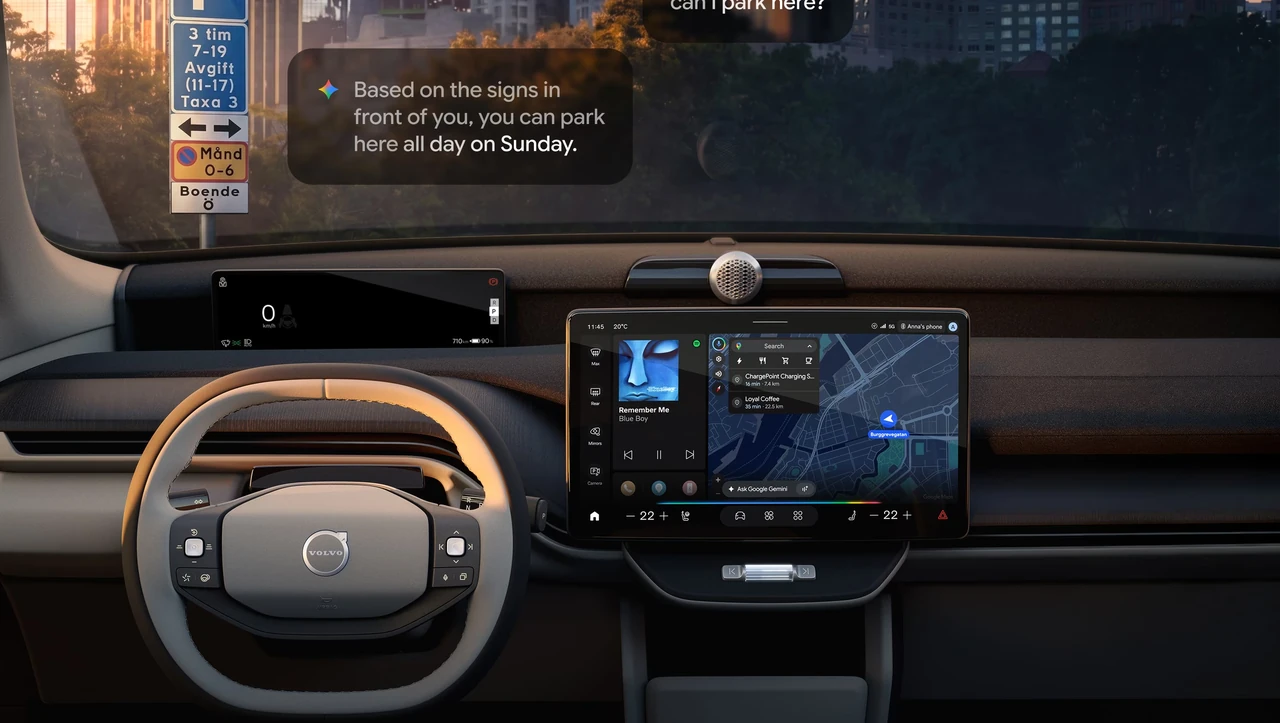
사진 = 볼보
비슷한 길을 먼저 간 곳이 있다. 테슬라 보험은 실시간 운전 행동 기반 Safety Score로 보험료를 계산하고, 점수가 높을수록 낮아진다. 신규 가입 초기 점수는 90으로 가정한다. 외신은 볼보 앱을 테슬라 Safety Score와 비슷한 방식으로 평가했다. 그런데 테슬라에서는 본인이 택하지 않은 급제동으로 감점됐다는 불만이 나왔고, 이후 이의 제기 수단이 추가됐다.
반대편 사례도 있다. GM은 동의 없이 OnStar 운전 데이터를 보험 관련 업체에 팔았다가 미국 FTC에 의해 소비자 보고기관에 데이터를 넘기는 것을 5년간 금지당했다. 볼보의 2단 동의는 이와 대비되는 설계라는 것이 해당 외신의 시각이다.
국내는 이미 한 걸음 더 나가 있다. 현대해상 발표에 따르면 ‘월별 안전운전점수 할인 특약’은 가입 직전 1년 또는 보험기간 중 월별 점수 70점 이상인 달이 9회 이상이면 보험료를 5% 추가 할인한다. 2025년 7월 출시된 단독 판매 상품으로, 가입 후 1년 운전도 반영한다. 반면 볼보는 할인 숫자가 없다.
반론, 아직 협의 중일 뿐이라는 해석
공정하게 짚어야 할 해석이 있다. 출시 단계에서 할인율이 없는 것은 보험사와 협의가 끝나지 않았기 때문이고, 숫자는 시장마다 뒤따라 나올 것이라는 시각이다. 실제로 미국과 기타 유럽 시장 도입과 보험 연계 오퍼가 함께 예고돼 있다. 틀린 해석은 아니다.
다만 이 해석이 맞더라도 질문은 남는다. 현대해상은 2026년 7월 기준 UBI 가입자가 전년 동월 대비 47% 늘었고, 꾸준히 안전운전한 가입자의 사고율이 미가입자보다 3%포인트 이상 낮다고 밝혔다. 국내에서는 점수와 할인의 연결이 이미 숫자로 공개돼 있다. 숫자 없이 점수부터 받으라는 구조는 소비자에게 한 발 앞서 신뢰를 요구한다고 본다.
판정은 세 가지에서 갈린다
볼보 앱이 좋은 시도인지는 아직 단정할 수 없다. 판정 기준은 셋이다. 첫째, 제휴 보험사가 할인율을 실제로 공개하는가. 둘째, 점수가 낮은 운전자에게 어떤 불이익이 가는지 밝히는가. 셋째, 한국에 들어온다면 국내 UBI 수준의 숫자를 내놓는가.
참고로 2026년 9월 국내 볼보 판매는 1,414대, 점유율 4.1%다. 한국 도입이 언급되지 않은 만큼 지금 이 앱이 국내 보험료에 닿을 일은 없다. 점수를 쓰는 기술은 이미 갖춰졌고, 남은 것은 그 점수가 내 보험료를 얼마나 깎는지 숫자로 답하는 일이다.
- 내년 화물차 보조금을 노린다면…물량 30만→43만 대 확대에도 단가는 1,000만→800만 원
- 휠베이스 2,970mm부터 3,130mm까지, 전장 5,060mm 똑같은 현대 SUV가 갈린 자리
- 후드와 도어 색을 맞바꾼 지프 12번째 에디션, 이 차 최초 가죽 계기판에 66,695달러부터
- 6개월·1만km 주기가 전부는 아니다 … 정비소 3만 원대 작업을 1만 원 안팎으로 줄이는 이 습관
- 컬러 HUD 기본이냐 가격 인상이냐, 렉서스 소형 SUV 부분변경은 17~25만 엔이 가른다


















댓글0