
안녕하세요
김국세입니다.
오늘은 11월 종합소득세 중간예납 관련
계산 방법과 납부기한에 대해
설명드리도록 하겠습니다.
10월 부가세 예정 고지가 지나가고 11월 소득세 중간예납이 왔습니다.
제목 그대로입니다.
10월 부가세 예정 고지 납부가 지났는데..
다시 11월 소득세 중간예납이 왔습니다.
혹시 11월 2일 오늘
국세청에서 알림이 오신 분들이 있을 겁니다.
부가세 납부서에 잉크도 마르지 않았는데…
또 국세청으로부터 고지서가 나왔습니다.
11월에 고지된 납부서는
부가세는 아니고 바로 소득세입니다.
11월 2일 고지되었으며
납부기한은 11월 30일입니다.
그리고 당연하지만^^;;
납부기한까지 납부를 해야 합니다.
그럼 왜 11월에 소득세 중간예납이 고지 되었을까요??
소득세 중간예납이란??
그럼 짧게 소득세 중간예납이 무엇인지
알려드리도록 하겠습니다.
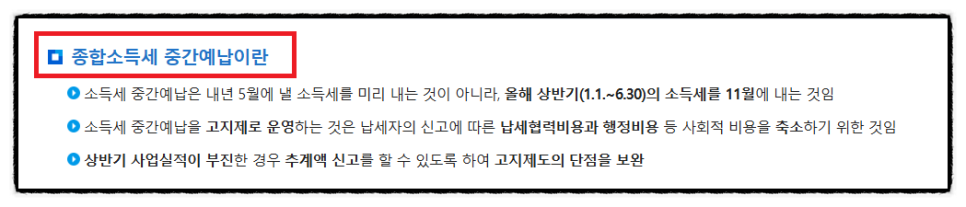
소득세 중간예납이란??
1월 ~ 6월 상반기의 소득에 대한
세액을 11월에 납부하는 것으로
납세자의 신고 관련 비용 등을 절감하기 위해
별도의 소득세 신고를 하지 않고
고지제로 국세청이 직접 결정하여
소득세를 고지하는 제도를 말합니다.
다만 상반기 1월 ~ 6월 사업 실적이 부진한
경우에는 예외적으로
국세청에서 고지한 중간예납을 납부하는 대신
소득세 추계신고를 통해
본인 소득에 맞게 소득세를 납부할 수 있습니다.
소득세 중간예납 대상이 되는 경우
그럼 모든 사람이
소득세 중간예납 대상이 되는 걸까요??
원칙적으로는
1월 ~ 6월 소득이 있는 대한민국 거주자라면
소득세 중간예납 대상자에 포함됩니다.
다만….
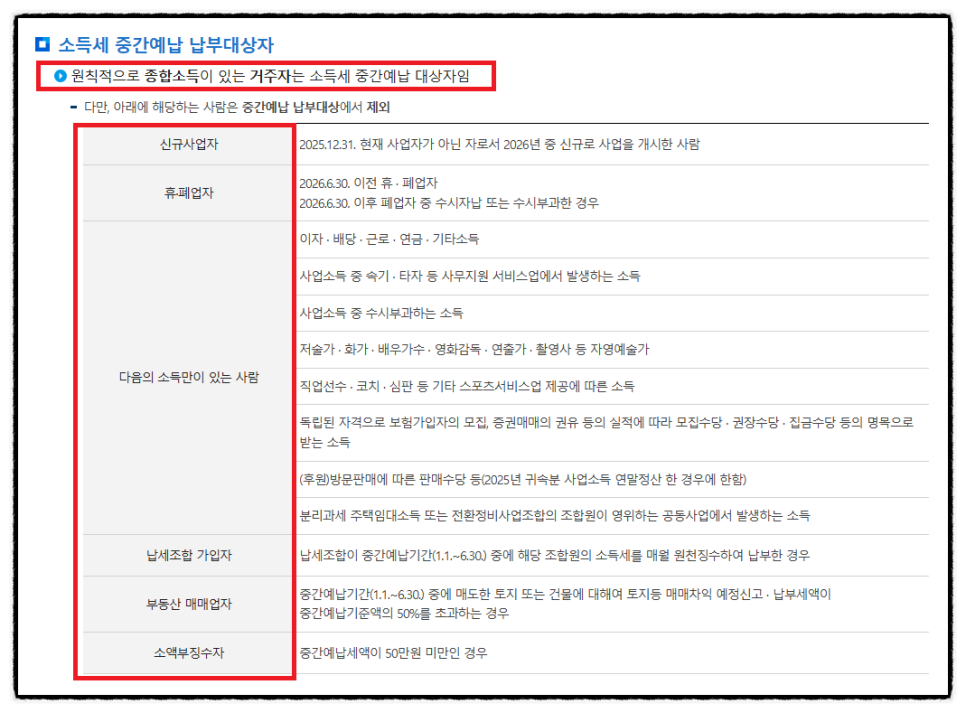
해당 연도 신규 사업자이거나
이자소득, 배당소득, 근로소득, 연금소득, 기타소득만 있는 사람이거나
계산된 소득세 중간예납세액이 50만 원 미만이거나
하는 분들은…..
소득세 중간예납 대상자에서 제외됩니다.
보통 소득세 중간예납은
사업소득이 있는 분들이 대상이 된다고 생각하시면 됩니다.
이러한 이유로
근로소득만 있는 일반적인 근로자분들은
평생 소득세 중간예납을 모르고
지나가는 경우가 대부분입니다.
그럼 소득세 중간예납은
어떻게 계산될까요??
소득세 중간예납 계산 방법
소득세 중간예납은
작년에 부담한 소득세의
50%로 계산이 됩니다.
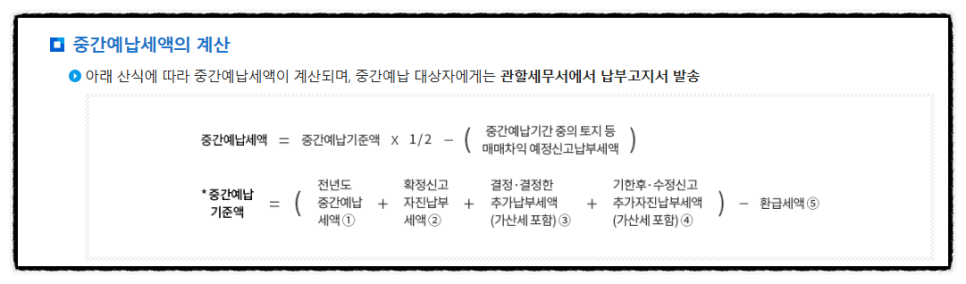
표를 보시면 조금 헷갈리실 수 있는데..
그냥 직관적으로 이해하시면 됩니다.
26년 11월 기준으로
계산되는 소득세 중간예납은
25년 귀속 소득에 대해
본인이 부담한 소득세를 기준으로
50%에 해당하는 금액이 고지되는 것입니다.
당연하겠죠?
1월 ~ 6월에 해당하는 금액이니
작년의 50%??
이렇게 계산하는 것이라고
직관적으로 이해하시면 됩니다.
그리고 5월에 내가 납부한 소득세만
내가 부담한 소득세가 되는 건 아닙니다.
11월 중간예납으로 납부한 소득세가 있다면..
그것도 포함하여 소득세가 계산된다는 점…
기억하시기 바랍니다.
25년 귀속 내가 납부한 소득세는
25년 11월 납부한 소득세 중간예납
+
26년 5월 소득세 확정신고 납부세액
이렇게 생각하시면 됩니다.
11월 소득세 중간예납의 납부기한 그리고 분납
이러한 소득세 중간예납은
기본적으로 납부기한은
11월 30일입니다.
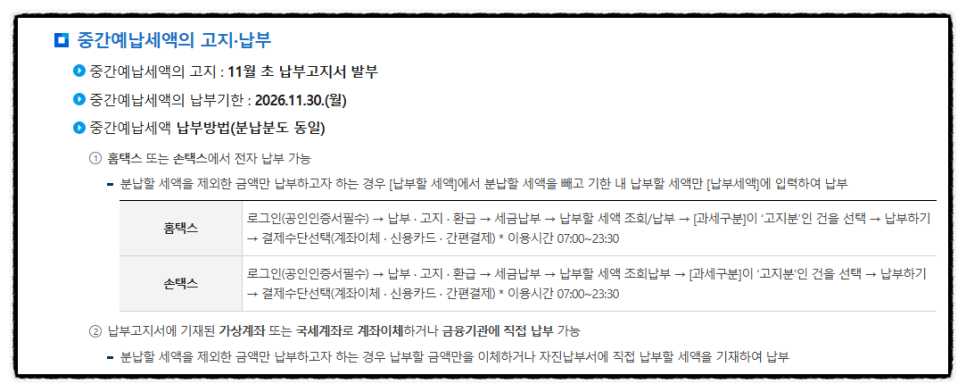
다만…. 소득세 중간예납 세액이
1천만 원 이상인 경우에는
예외적으로 분납이 가능합니다.
소득세 중간예납이 1천만 원 이하라면..
11월 30일까지 납부를 하셔야 하고
만약 납부기한을 연장하고 싶으시다면
별도의 납부기한 연장 신청을 세무서에 해야 합니다.
그런데 중간예납 세액이 1천만 원 이상이라면..
1천만 원 초과 금액에 대해
2개월 납부기한 연장을 할 수 있습니다.
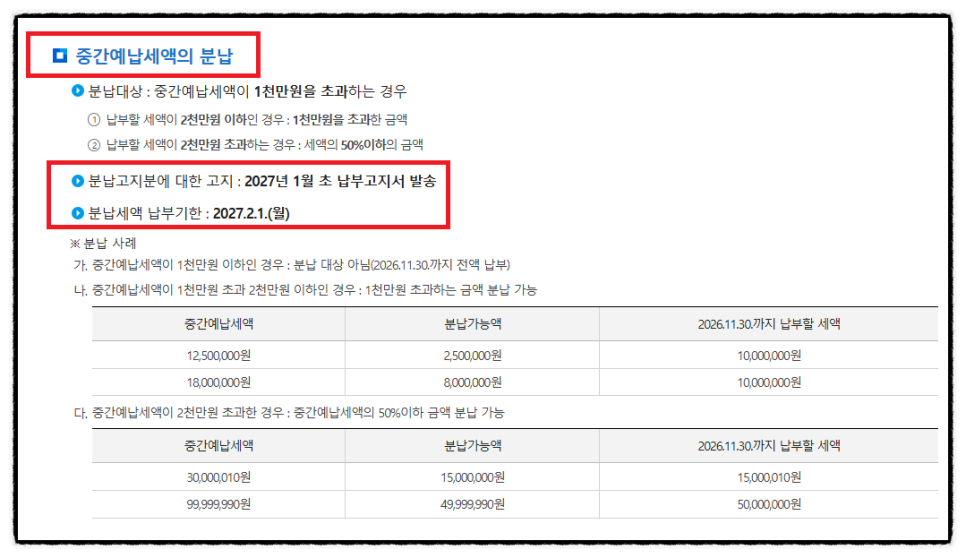
소득세 중간예납 세액이
1천만 원 ~ 2천만 원 이하인 경우에는
1천만 원 초과 금액에 대해
2개월 분납이 가능합니다.
예를 들어
1500만 원인 경우
1천만 원은 11월 30일까지 납부를 하면
나머지 500만 원은
1월 말일까지 납부할 수 있습니다.
다만 1월 말일이 공휴일이기 때문에
2월 1일까지 납부할 수 있습니다.
500만 원에 대해서는 추후 1월에 고지서가 또 발송이 됩니다.
즉 1500만 원의 중간예납 고지서에서
1000만 원을 11월 30일까지 납부하면
나머지 500만 원은 추후 1월에 또 고지서가 나오면
그때 2월 1일까지 납부하시면 되는 것입니다.
그런데 만약
소득세 중간예납 세액이 2천만 원 이상이라면
중간예납 세액의 50%에 해당하는 금액을 분납할 수 있습니다.
예를 들어
소득세 중간예납세액이 1억이라면
50%인 5천만 원은
11월 30일까지 납부하시면 되고
나머지 5천만 원은 2월 1일까지 분납할 수 있는 것입니다.
이러한 분납은 별도의 신청이 필요 없이
그냥 분납 이외의 금액을 11월 30일까지 납부하면
자동으로 국세청에서 분납 처리를 해주게 됩니다.
단 전체 금액에 대해 기한을 연장하려면
별도의 납부기한 연장 신청해야 합니다.
분납과 납부기한 연장은 차이가 있으니
꼭 기억하시기 바랍니다.
오늘은 11월 종합소득세 중간예납 관련
계산 방법과 납부기한에 대해
설명드렸습니다.



댓글0