
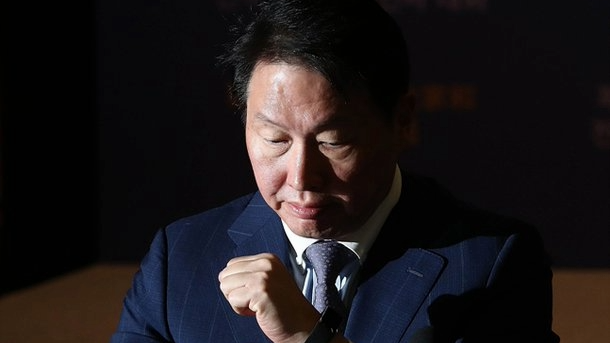
SK하이닉스가 11% 넘게 폭락하며 126만2,000원까지 하락하는 매물 폭탄을 맞았다.
지난 7월 49억 원을 투입해 자사주를 장내 매수한 최태원 회장도 평가손실 구간에 진입했다.
총수의 직접 매수한 승부수마저 무너뜨린 시장 하락의 배경과 향후 변수를 분석한다.
하루 만에 13억 벌던 오너의 반전
최태원 회장은 지난 7월 주당 평균 135만3,677원에 보통주 3,620주를 직접 매수했다.
매수 다음 날 주가가 상한가를 기록하며 평가이익이 13억 원을 넘어섰으나 하락세로 돌아섰다.
10월 15일 종가 기준 매입 단가를 밑돌면서 약 3억3,000만 원의 평가손실이 발생했다.
워런 버핏 투자 방식과의 결정적 차이
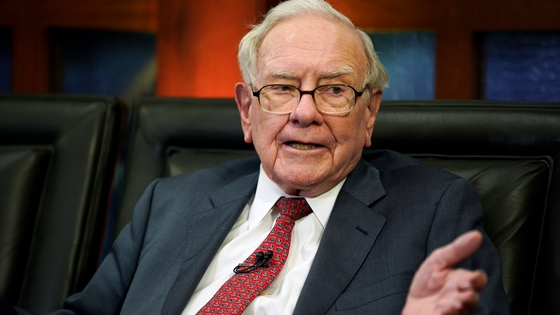
2008년 금융위기 당시 워런 버핏은 골드만삭스 우선주를 사들이며 높은 배당 조건을 챙겼다.
반면 최 회장이 사들인 보통주는 안전장치 없이 주가 등락의 위험을 그대로 떠안는 구조다.
거액의 오너 매수 자체보다 어떤 조건의 지분인지 구분해서 투자 판단을 내려야 한다.
AI 수익성 의문과 금리 불안의 습격
미국 물가 상승에 따른 금리 우려와 AI 수익성 논란이 겹치며 반도체 매도세가 거세졌다.
코스피 지수가 7.57% 급락하며 양 시장의 거래가 일시 중단되는 서킷브레이커가 발동됐다.
장기 수요 우상향 전망과 별개로 단기 가격 결정은 거시 경제 변수의 지배를 받고 있다.
최태원 회장의 49억 원 장내 매수는 책임경영의 의지일 뿐 주가의 하한선을 보장하지 않는다.
개인 투자자는 총수의 매수 단가보다 실제 영업이익과 AI 고객사의 투자 유지 여부를 봐야 한다.
SK하이닉스가 현금흐름 개선을 입증하고 거시 악재를 넘어설 때 비로소 반전이 시작된다.


















댓글0