
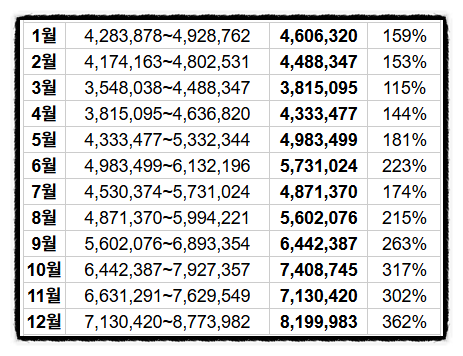
SK하이닉스 주가가 2029년 870만 원을 돌파한다는 외부 AI 알고리즘의 전망치가 나와 시장의 시선을 집중시켰다.
단순한 허황된 수치로 치부하기엔 최근 공개된 3분기 경영 실적의 성장 폭이 사상 최대치를 가볍게 경신했다.
주가에 반영될 실제 수급 여건과 주요 증권가의 목표가 괴리를 정밀하게 따져볼 시점이다.
영업이익률 80% 달성과 사상 첫 100조 매출
SK하이닉스는 올해 3분기 매출 104조 6155억 원, 영업이익 83조 3338억 원이라는 압도적 실적을 공식 발표했다.
분기 매출이 100조 원을 넘어선 것은 창사 이래 처음이며 영업이익률은 80%에 육박하는 괴력을 발휘했다.
엔비디아를 비롯한 글로벌 빅테크향 HBM4 공급 가속화와 서버용 D램 판매 증가가 실적 폭발을 이끌었다.
2029년 물량 선점과 2030년 공급 부족 전망
회사는 실적 발표 자리에서 2029년까지의 HBM 및 D램 물량이 사실상 판매 완료 단계에 진입했다고 설명했다.
글로벌 주요 14개 고객사와 장기공급계약을 체결해 2027년부터 2028년 생산능력의 절반 이상을 선점한 상태다.
첨단 공정의 기술 난이도가 상승함에 따라 메모리 공급 부족 현상이 2030년까지 지속될 것이라는 진단도 덧붙였다.
증권가 목표가격 괴리와 추격 매수 경고
글로벌 IB 노무라증권은 470만 원의 목표주가를 고수했으나 국내 주요 증권사들은 300만 원대에 형성되어 있다.
알고리즘의 870만 원 상단치는 이론적 가정이 적용된 수치이므로 무조건적인 신뢰는 위험할 수 있다.
향후 빅테크의 AI 투자 자본지출 변동성이나 경쟁사의 공급 확대 속도가 주가 향방의 실질적 변수로 작용한다.
2029년 870만 원이라는 수치는 초호황 실적과 장기공급계약이라는 확실한 호재가 만들어낸 기대감의 산물이다.
그러나 증권가의 현실적 목표가와 격차가 존재하는 만큼 단순 예측치만 믿고 무작정 추격 매수에 나서는 것은 경계해야 한다.
투자자들은 장기계약의 이행률과 HBM4 출하 비중, 메모리 수급 불균형이 실제 수익성으로 이어지는지를 지속 점검해야 한다.


















댓글0