
“어제 팔았으면 후회할 뻔했다” 삼성전자 9월 주가 뒤집을 ‘숨은 변수’ 떴다는데
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
출처: JTBC
삼성전자를 둘러싼 숫자가 다시 강해지고 있다. 8월 한국 반도체 수출은 466.5억달러로 역대 최대를 기록했고 전년 동월보다 209% 증가했다.
여기에 삼성전자의 HBM4 공급 확대와 증권가의 목표주가 상향까지 겹쳤다. 다만 9월 주가를 결정할 변수는 HBM4 하나만으로 보기 어렵다. 외국인 수급과 이익 전망, 주주환원까지 같이 볼 필요가 있다.
출처: 삼성전자
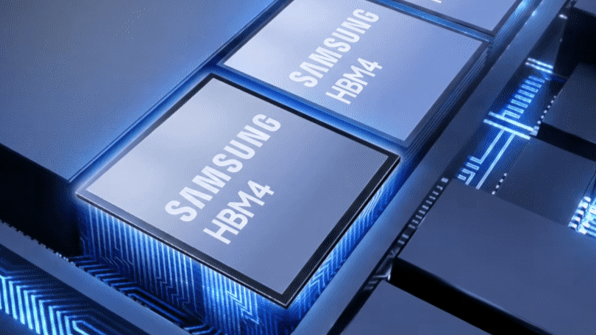
삼성전자는 이미 지난 2월 HBM4 양산 출하를 시작했다. 2분기 실적 발표에서도 HBM4 공급 확대와 HBM4E 샘플 출하를 공식적으로 확인했다.
실적도 상당히 강했다. 2분기 연결 매출은 171.5조원, 영업이익은 89.5조원을 기록했고 반도체를 담당하는 DS부문 영업이익은 89.2조원이었다. AI 서버 수요와 메모리 가격 상승이 동시에 실적을 밀어 올린 구조다.
여기에 LS증권은 HBM4 비중 확대에도 수율이 개선되고 있다고 추정하면서 삼성전자 목표주가를 40만원에서 45만원으로 높였다. 중요한 부분은 목표주가 자체보다 과거 약점으로 꼽혔던 HBM 경쟁력이 실적에 반영되기 시작했다는 점이다.
출처: 네이트 뉴스
개인적으로는 HBM4 뉴스보다 8월 반도체 수출 숫자가 더 눈에 들어온다. 반도체 수출은 466.5억달러로 역대 최대였고 3개월 연속 400억달러를 넘어섰다.
AI용 HBM만 좋은 것도 아니다. 삼성전자도 서버용 D램과 HBM 수요가 강하고 공급 제약이 이어질 것으로 보고 있다. HBM 생산 확대 과정에서 범용 메모리 공급까지 빠듯해진다면 가격 상승이 삼성전자 실적에 추가로 반영될 가능성이 있다.
주주환원도 새로운 변수다. 삼성전자는 2026년 전체 주주환원 규모를 90조~110조원으로 예상했다. 실적 증가가 배당과 자사주 매입으로 연결되면 주가의 하단을 지지하는 힘으로 작용할 여지가 있다.
출처: 쇼앤
문제는 수급이다. 외국인은 8월 삼성전자에서 약 8198억원을 순매도했고 삼성전자우에서도 약 1조4484억원을 빼냈다. 실적이 좋아도 외국인 매도가 계속된다면 주가 변동성은 커질 수밖에 없다.
다만 외국인이 어느 특정 시간부터 매수하면 반등이 확정된다는 식의 접근은 조심할 필요가 있다. 하루 수급보다 며칠 이상 순매수가 이어지는지, 동시에 실적 추정치가 올라가는지를 확인하는 편이 더 중요하다고 본다.
경쟁도 끝난 것이 아니다. SK하이닉스가 HBM 시장에서 강한 위치를 유지하고 있고 중국 CXMT도 HBM과 LPDDR6에서 기술 격차를 줄이고 있다. 메모리 가격이 계속 오른다는 가정 역시 공급 투자가 늘어나면 달라질 수 있다.
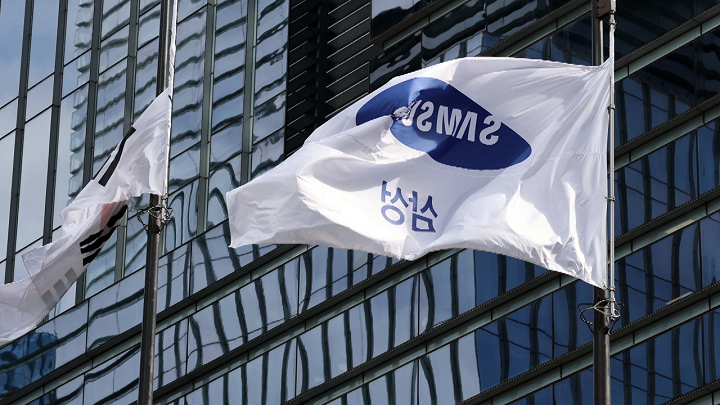
출처: JTBC
삼성전자 9월 주가에서 가장 중요한 것은 단순한 반등 여부가 아니라고 본다. HBM4 공급 확대와 메모리 가격 상승이 다음 분기 이익 전망을 얼마나 더 끌어올리는지가 핵심이다.
외국인 순매수 전환까지 동시에 나타난다면 주가 재평가 논리는 한층 강해질 수 있다. 반대로 실적 기대만 높아지고 수급과 가격이 꺾인다면 변동성이 다시 커질 수 있다. 결국 확인해야 할 것은 기대감보다 HBM 출하량, 메모리 가격, 외국인 수급이라는 실제 숫자다.
* 참고 자료
*본 포스팅은 특정 종목에 대한 투자 권유가 아닌, 시장 흐름과 테마 변화를 살펴보기 위한 정보성 자료입니다. 투자에는 손실 위험이 있으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.

















댓글0