
출처: 조선일보
온라인 쇼핑을 하다 보면 할인율보다 더 눈에 들어오는 숫자가 있다. 원래 가격이 얼마였는지다. 330만원이던 숫자가 갑자기 240만원으로 내려왔다면 아무래도 한 번 더 보게 된다.
SK하이닉스 투자자들도 비슷한 느낌일 수 있다. 주가는 다시 180만원대로 올라왔는데 LS증권이 목표주가를 무려 90만원 낮췄기 때문이다. 다만 숫자만 보면 분위기가 완전히 바뀐 것 같지만 내용을 뜯어보면 이야기는 조금 다르다.
출처: 브릿지경제
LS증권은 SK하이닉스 목표주가를 기존 330만원에서 240만원으로 27.3% 낮췄다. 눈에 띄는 하향이지만 투자의견은 매수를 그대로 유지했다.
이유도 HBM 수요가 갑자기 무너졌기 때문은 아니다. LS증권이 주목한 부분은 HBM 공급자 프리미엄이다. 삼성전자 등 경쟁사의 HBM4 출하가 늘어나면 고객사가 공급선을 여러 곳으로 나누면서 SK하이닉스가 누렸던 높은 수익성이 일부 낮아질 수 있다는 판단이다.
실제로 LS증권은 내년 HBM 영업이익률 전망을 과거 약 80%에서 60% 수준으로 낮춰 봤다. 이번 목표가 하향에서 가장 중요한 숫자는 90만원보다 오히려 이 수익성 변화라고 본다.
출처: SBS
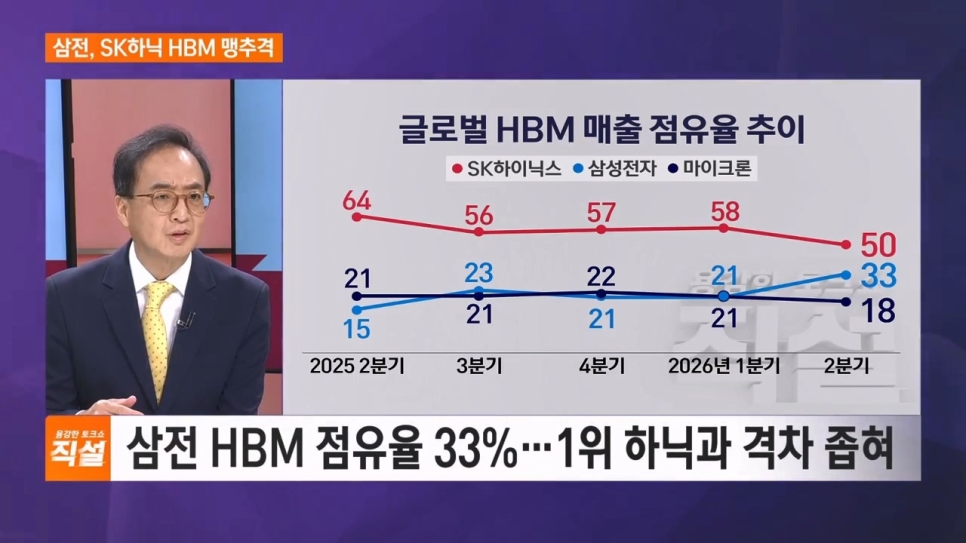
근거가 전혀 없는 경고도 아니다. 카운터포인트리서치에 따르면 SK하이닉스의 HBM 매출 점유율은 올해 1분기 58%에서 2분기 50%로 내려왔다.
같은 기간 삼성전자는 21%에서 33%로 올라왔다. 두 회사의 격차는 불과 한 분기 만에 37%포인트에서 17%포인트로 줄었다. SK하이닉스가 여전히 1위지만 시장 구도가 달라지고 있다는 점은 분명하다.
그렇다고 HBM 성장 자체가 끝난 것은 아니다. SK하이닉스는 이미 2분기부터 HBM4 양산 출하를 시작했고 하반기 생산 확대도 진행 중이다. 결국 문제는 HBM을 얼마나 많이 파느냐뿐 아니라 경쟁이 심해진 상황에서도 얼마나 높은 가격과 이익률을 유지하느냐다.
출처: 오늘경제
흥미로운 점은 다른 증권사들의 판단이다. DB증권은 최근 목표가를 230만원으로 높였고 미래에셋증권은 오히려 310만원까지 상향했다.
미래에셋이 보는 핵심은 AI 칩 한 개당 들어가는 HBM 용량 증가다. GPU뿐 아니라 빅테크가 직접 설계하는 ASIC에도 HBM 탑재량이 늘면서 전체 시장이 계속 커질 가능성이 있다는 판단이다. 실제로 HBM 부족 현상과 AI 메모리 수요는 여전히 이어지고 있다.
그래서 현재 증권가 목표가는 200만원 초반부터 300만원 이상까지 상당히 넓게 퍼져 있다. 목표가 하나를 정답처럼 보기 어려운 이유다. 결국 HBM4 가격과 주요 고객 내 점유율, 삼성전자와 마이크론의 공급 확대 속도가 숫자를 결정할 가능성이 크다.
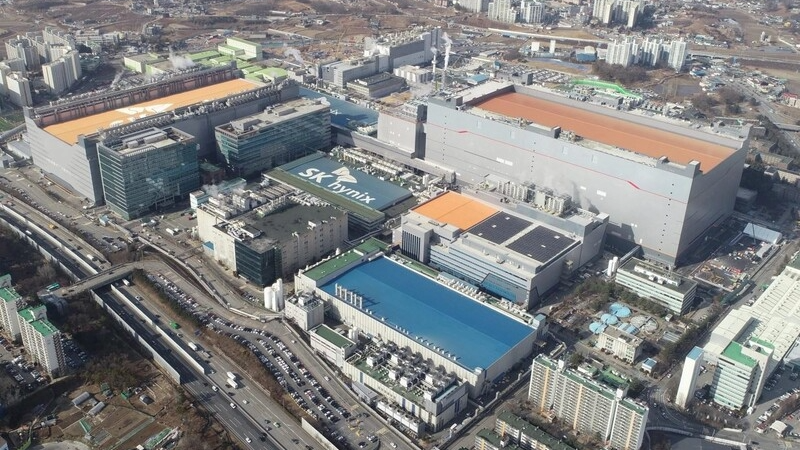
출처: 한겨레
이번 뉴스에서 목표가가 90만원이나 떨어졌다는 숫자보다 SK하이닉스의 HBM 점유율이 58%에서 50%로 내려왔다는 부분을 더 중요하게 본다.
9월 11일 종가 181만2000원을 기준으로 보면 200만원까지 거리가 아주 멀어진 것도 아니다. 하지만 이제는 단순히 HBM 시장이 커진다는 기대만으로 평가받기보다 HBM4에서도 높은 점유율과 수익성을 유지한다는 증명이 필요해진 구간이라고 본다.
* 참고 자료
*본 포스팅은 특정 종목에 대한 투자 권유가 아닌, 시장 흐름과 테마 변화를 살펴보기 위한 정보성 자료입니다. 투자에는 손실 위험이 있으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
















댓글0