
출처: 뉴스톱
숫자를 보다 보면 한 번씩 다시 화면을 확인하게 되는 순간이 있다. 185만원대 주식에 330만원이라는 숫자가 붙으면 딱 그렇다. 처음에는 목표주가가 정말 저렇게 올라간 것인지부터 확인하게 된다.
이번 JP모건 전망도 숫자만 보면 상당히 강하다. 다만 자료를 따라가 보니 330만원 자체보다 더 중요한 이야기는 따로 있었다. AI 메모리 호황이 단순한 몇 분기짜리 사이클이 아닐 수 있다는 판단이다.
출처: 조선일보
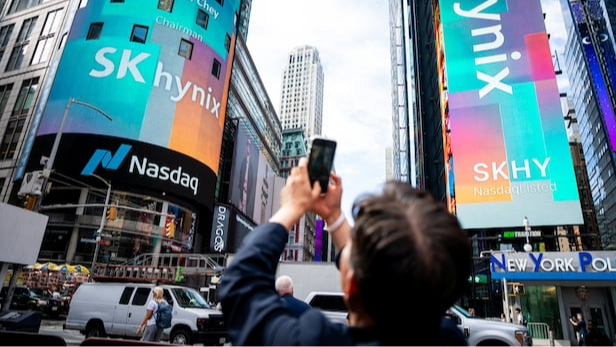
JP모건은 SK하이닉스 미국 ADR에 비중확대 의견을 제시하고 목표가격을 245달러로 잡았다. 이를 보통주 가치로 단순 환산하면 약 330만원 수준이라는 계산이 나온다.
하지만 여기서 하나 구분해야 한다. 330만원은 국내 보통주에 직접 제시한 공식 목표주가가 아니다. JP모건이 국내 보통주에 적용한 목표가는 약 275만원으로 전해졌다.
9월 10일 SK하이닉스 종가 185만3000원을 기준으로 보면 이 역시 상당한 상승 여력을 전제로 한 전망이다. 최근 ADR이 국내 본주보다 높은 프리미엄을 받고 있다는 점까지 생각하면 330만원이라는 숫자만 떼어 보는 것은 무리가 있다.
출처: IT비즈뉴스
개인적으로는 목표가격보다 이 부분이 더 눈에 들어왔다. JP모건은 에이전틱 AI가 확산하면서 메모리 반도체 호황이 5년 이상 이어질 가능성을 제시했다.
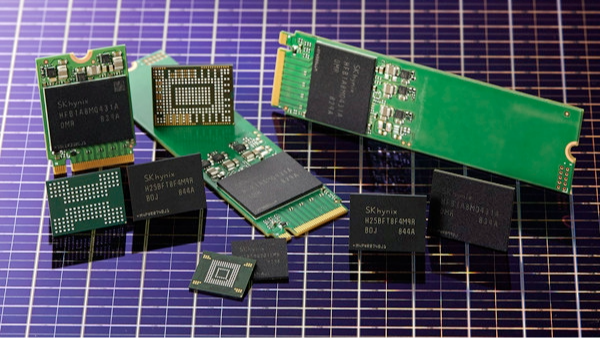
AI가 질문에 답하는 수준을 넘어 스스로 판단하고 여러 작업을 실행하기 시작하면 처리해야 하는 토큰과 데이터가 크게 늘어난다. 결국 HBM뿐 아니라 서버 D램과 기업용 SSD까지 필요한 메모리 자체가 많아진다는 논리다.
JP모건은 SK하이닉스 메모리 평균판매가격이 10개 분기 연속 상승한 데 이어 2028년 4분기 이후까지 상승 흐름을 이어갈 것으로 전망했다. 회사도 약 10개 핵심 고객과 장기공급계약을 체결했다고 공식적으로 밝혔다. AI 투자가 실제 장기 주문으로 연결되고 있다는 점은 분명 의미가 있다.
출처: 데일리한국
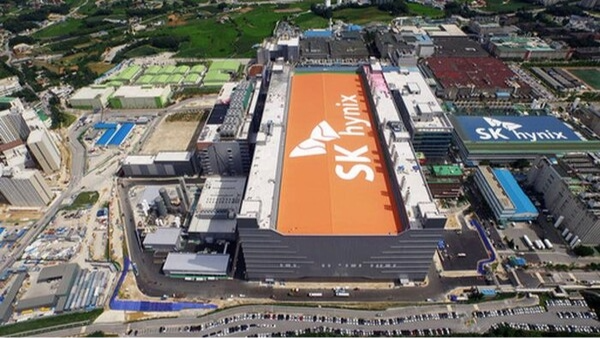
여기에 주주환원이 붙었다. SK하이닉스는 지난 8월 40조원 규모의 자사주를 매입한 뒤 전량 소각하기로 결정했다. 2025년부터 2027년까지 발생하는 누적 잉여현금흐름의 50%를 넘는 금액을 주주에게 돌려주겠다는 계획도 내놨다.
JP모건은 이를 바탕으로 2026~2028년 총주주수익률을 약 42%로 예상했다. 향후 2년 EPS 역시 매년 34% 이상 성장할 것으로 내다봤다. 다만 이는 어디까지나 전망치다.
가장 큰 변수는 AI 투자가 지금 속도로 계속될 수 있느냐다. 빅테크의 자본지출이 둔화되거나 메모리 공급이 빠르게 늘면 가격 상승세 역시 예상보다 먼저 꺾일 수 있다. ADR과 국내 본주의 큰 가격 차이도 함께 지켜봐야 한다.
출처: 데일리굿뉴스
185만원과 330만원만 놓고 보면 굉장히 단순한 이야기처럼 보인다. 하지만 개인적으로는 이번 JP모건 보고서에서 목표가격보다 메모리 가격 상승이 2028년 이후까지 이어질 수 있다는 전망이 더 중요하다고 본다.
결국 SK하이닉스의 다음 주가를 결정할 것은 화려한 목표주가가 아니다. 장기공급계약이 실제 매출과 현금으로 얼마나 이어지는지, 그리고 40조원 자사주 소각 이후에도 강한 현금흐름을 유지할 수 있는지가 진짜 확인해야 할 숫자다.
* 참고 자료
*본 포스팅은 특정 종목에 대한 투자 권유가 아닌, 시장 흐름과 테마 변화를 살펴보기 위한 정보성 자료입니다. 투자에는 손실 위험이 있으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.


















댓글0