
출처: 중부일보
가격표에서 숫자 하나가 바뀌면 체감이 꽤 크다. 특히 같은 물건인데 며칠 사이 가격이 10%씩 움직이면 괜히 계산기를 다시 두드려보게 된다.
기업도 크게 다르지 않다. 삼성전자가 물건을 더 많이 팔고 달러를 더 많이 벌어도, 그 달러를 원화로 바꾸는 숫자가 빠르게 내려가면 장부에 찍히는 이익은 달라질 수 있다.
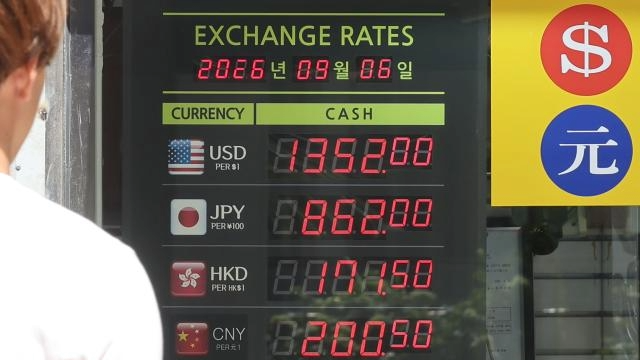
최근 원·달러 환율이 1500원대에서 1330원대로 빠르게 내려오면서 삼성전자 실적 전망에도 이 변수가 본격적으로 반영되기 시작했다.
출처: 자본시장뉴스
원·달러 환율은 6월 말 1549.4원에서 7월 말 1424원, 8월 말에는 1368.6원까지 떨어졌다. 7~8월 두 달간 하락률만 11.67%였다.
9월 9일 오전에도 환율은 1339원 안팎까지 내려왔다. 달러로 100달러를 벌었을 때 환율이 1500원이면 15만원이지만 1350원이면 13만5000원이 된다.
그래서 수출이 잘돼도 원화 기준 매출과 이익에서는 환율 역풍이 나타날 수 있다. 특히 메모리처럼 달러 결제 비중이 높은 사업은 영향이 더 직접적이다.
출처: 서울경제
이번 기사에서 가장 자극적인 숫자는 11조원이다. 다만 삼성전자가 실제로 11조원을 잃었다고 이해하면 안 된다.
씨티그룹은 원화 강세 등을 반영해 삼성전자의 3분기 영업이익 전망치를 기존 115조5000억원에서 104조1000억원으로 낮췄다. 차이가 11조4000억원이다.
노무라 역시 국내 메모리 기업은 원화 가치가 10% 상승할 경우 단기 영업이익이 약 12% 감소할 수 있다고 분석했다.
이 수치가 완전히 뜬금없는 것도 아니다. 삼성전자는 올해 2분기 달러 강세가 영업이익에 약 3조1000억원의 긍정적인 영향을 줬다고 공식적으로 밝혔다. 환율이 반대로 움직이면 그동안 받았던 도움도 줄어드는 구조다.
출처: MBC
그렇다고 환율 하나만 보고 삼성전자 실적이 꺾인다고 단정하기도 어렵다. 2분기 삼성전자는 매출 171조5000억원, 영업이익 89조5000억원을 기록했다.
DS부문 영업이익만 89조2000억원이었다. HBM4 공급 확대와 AI 서버용 D램 수요가 워낙 강하기 때문에 제품 가격과 판매량이 올라가면 환율 부담을 일부 상쇄할 수도 있다.
오히려 앞으로 봐야 할 숫자는 세 가지라고 본다. 원·달러 환율이 1300원 아래로 더 내려가는지, 메모리 가격 상승세가 계속되는지, 그리고 HBM 판매 증가가 실제 영업이익으로 얼마나 연결되는지다.
출처: 아주경제
11조원이 날아간다는 표현보다 왜 영업이익 전망치가 11조원 넘게 내려갔는지를 보는 게 더 중요하다고 생각한다.
환율은 삼성전자가 통제하기 어려운 변수다. 하지만 메모리 가격과 HBM 판매가 충분히 강하다면 충격을 흡수할 여지도 있다. 결국 삼성전자의 진짜 시험대는 1330원이라는 환율 숫자 자체보다 이 환율에서도 100조원대 분기 이익 기대를 얼마나 지켜낼 수 있느냐에 있다고 본다.
* 참고 자료
*본 포스팅은 특정 종목에 대한 투자 권유가 아닌, 시장 흐름과 테마 변화를 살펴보기 위한 정보성 자료입니다. 투자에는 손실 위험이 있으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
- “외국인이 다시 떠난다” 한 달 새 212조 증발, 앞으로 코스피 위험하다는데
- “엔비디아가 힌트 줬다” 현대차 주가 급등할 대형 호재 나왔다는데
- “밤사이 판이 바뀌었다” 코스피 6000선 다시 무너질 수 있다는데
- “증권가 눈높이 확 낮아졌다” SK하이닉스 목표가 90만원 낮춘 이유
- “밤 사이 악재 나왔다” 삼성전자 주가 앞으로 오르기 어렵다는데


















댓글0