
출처: 한국일보
서울 아파트 시장에서 아직 2021~2022년 전고점을 회복하지 못한 자치구가 이제 5곳만 남았다. 강북·도봉·노원·은평·금천이다.
더 눈에 띄는 곳은 중랑구다. 8월 넷째 주 매매가격지수가 103.3까지 올라 2022년 초 전고점 102.9를 이미 넘어섰다. 강남권에서 시작된 상승세가 상대적으로 가격이 낮은 지역으로 이동하는 모습이 나타나고 있다.
전고점 남은 서울 5개구
출처: 한국경제
한국부동산원 자료를 보면 도봉구의 현재 매매가격지수는 102.1로 과거 최고치 114.1과 아직 차이가 크다. 노원구도 103.0으로 전고점 107.5를 밑돌고 있고 강북구와 금천구 역시 이전 최고 수준을 회복하지 못했다.
반면 은평구는 101.9까지 올라 전고점 102.8을 눈앞에 두고 있다. 중요한 것은 서울 전체가 똑같이 움직이는 시장이 아니라는 점이다. 이미 최고가를 넘어선 지역과 아직 회복 과정에 있는 지역이 동시에 존재한다.
개인적으로는 이런 가격 차이가 매수자에게 상대적인 매력을 만들어내고 있다고 본다. 강남과 한강변 가격이 먼저 크게 오른 뒤 아직 덜 오른 지역을 찾는 순환매 성격이 강해지고 있기 때문이다.
은평 0.72% 거래회전율
출처: 경향신문
실제 거래에서도 변화가 보인다. 7월 집합건물 거래회전율은 은평구가 0.72%로 서울에서 가장 높았고 중랑구가 0.65%, 강북구가 0.47%를 기록했다.
여기에 대출 규제가 가격대별로 차등 적용되고 있다는 점도 영향을 준다. 현재 수도권 및 규제지역 주담대 한도는 시가 15억원 이하 6억원, 15억원 초과 25억원 이하 4억원, 25억원 초과는 2억원이다.
결국 같은 서울이라도 10억원 안팎 주택은 고가 아파트보다 대출 활용 여지가 상대적으로 크다. 전셋값 상승까지 겹치면 전세를 유지하느니 매수를 검토하는 실수요자가 외곽 중저가 단지로 이동할 가능성도 커진다.
기준금리 3% 최대 변수
출처: 네이트 뉴스
다만 전고점보다 낮다는 이유만으로 아직 싸다고 판단하는 것은 위험하다. 전고점은 과거 시장이 가장 뜨거웠던 순간의 가격일 뿐 적정가치를 의미하지 않는다.
금리도 다시 변수로 등장했다. 한국은행은 8월 기준금리를 2.75%에서 3.00%로 올렸고 두 달 연속 인상했다. 6억원을 빌릴 수 있다는 것과 6억원을 부담 없이 갚을 수 있다는 것은 전혀 다른 문제다.
또 중저가 지역 전체가 강한 것도 아니다. 7월 거래회전율만 보면 은평과 중랑은 높았지만 금천은 오히려 서울 최하위권이었다. 노도강이라는 이름 하나로 묶기보다 실제 거래량과 전세가격, 매물 증가 여부를 지역별로 확인해야 한다.
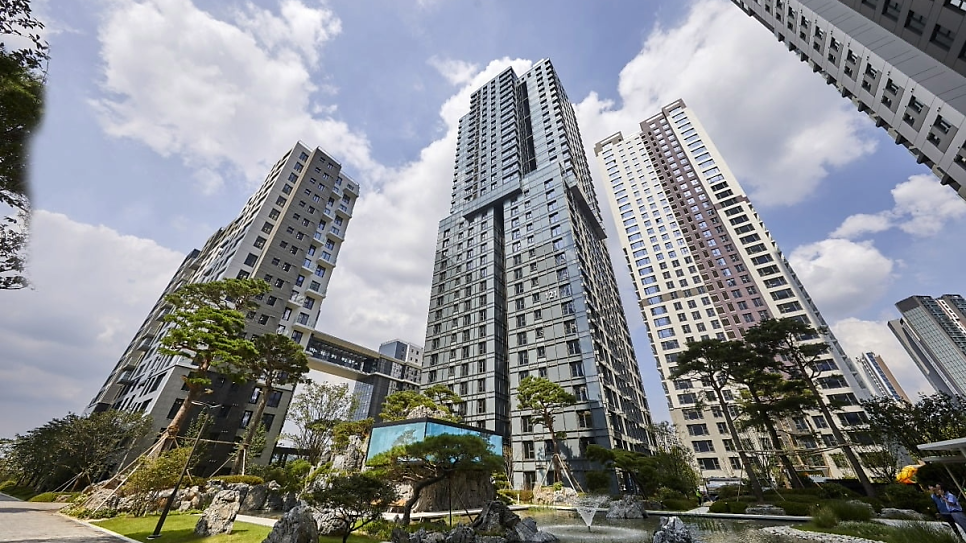
출처: 네이트 뉴스
이번 흐름을 단순한 서울 외곽 폭등보다 가격 부담이 낮은 곳으로 수요가 이동하는 과정에 가깝게 본다. 강남을 살 수 없는 수요가 서울을 포기하는 대신 아직 대출이 가능한 지역을 찾기 시작한 것이다.
앞으로 가장 중요하게 볼 숫자는 전고점 돌파 자체가 아니다. 거래량이 따라오는지, 전셋값 상승이 계속되는지, 기준금리 3%에서도 실수요자의 매수 여력이 유지되는지가 진짜 분기점이다.
참고 및 출처 자료
















댓글0