
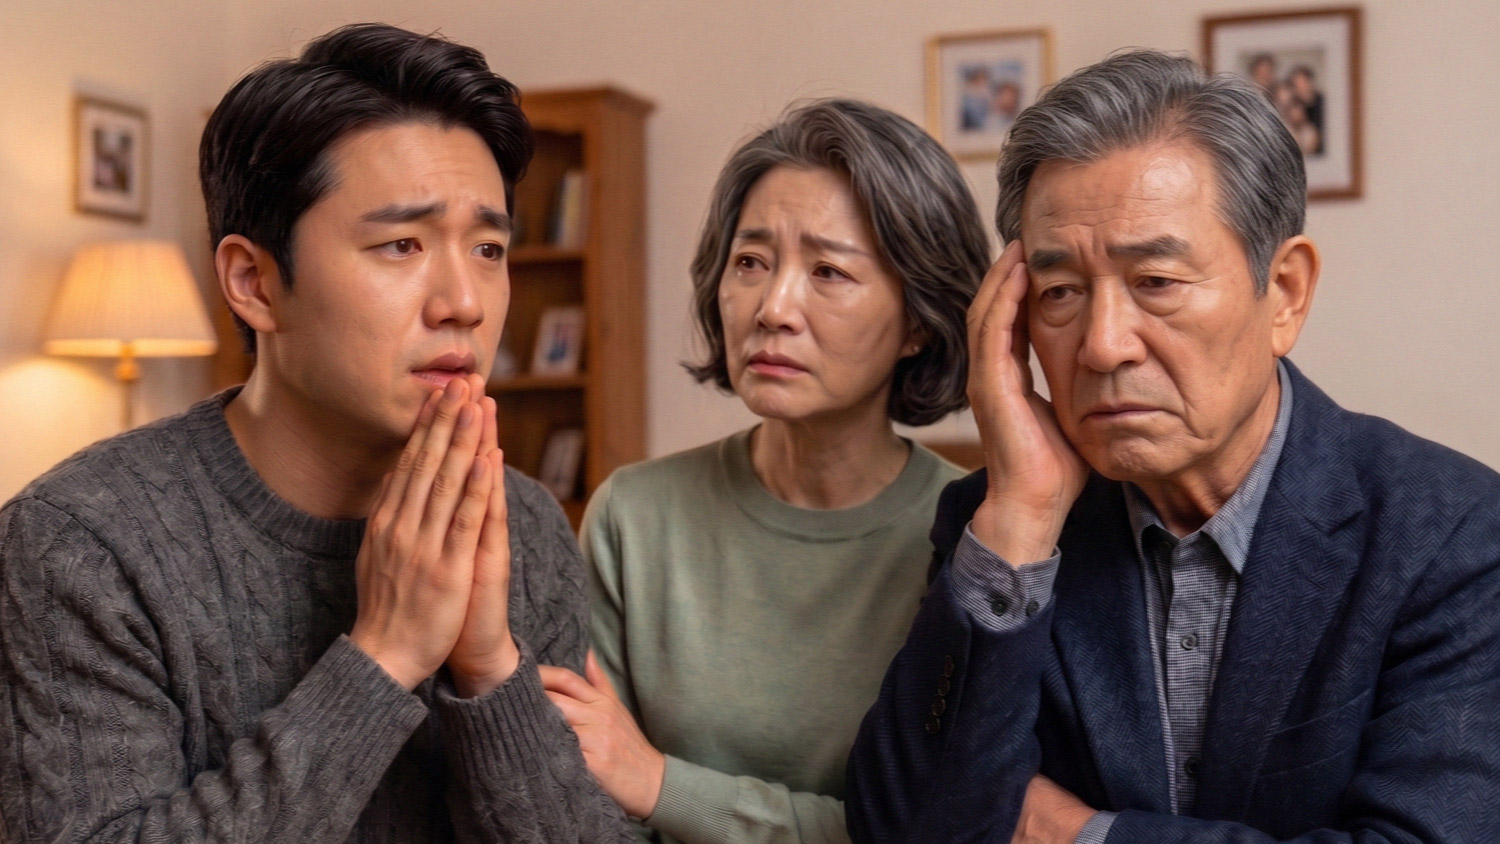
자녀의 눈물 섞인 읍소에 지갑을 열었다가 평생 일군 노후 기반이 단번에 무너지는 사례가 잇따르고 있다.
가족이라는 특수성 탓에 최소한의 안전장치조차 두지 않고 건넨 돈이 결국 부모의 생계 절벽과 가정 파탄이라는 비극으로 이어지는 구조다. 자녀와의 사적 금융 거래에서 노후 파산을 초래하는 핵심 뇌관 3가지를 분석했다.
‘부부 일방의 독단’이 부르는 가정 파탄
자녀가 “다른 쪽 부모에겐 비밀로 해달라”며 은밀한 지원을 요구하는 순간부터 위험 수위는 임계점을 넘는다. 노후 자산은 부부 공동의 생존 기반임에도, 자식에 대한 온정주의에 휘둘려 단독 결정을 내리는 경우가 적지 않다.
비밀 지원은 추후 발각되었을 때 부부 갈등과 신뢰 붕괴를 촉발하며, 결국 가정 전체를 회복 불가능한 수렁으로 밀어 넣는다. 배우자에게 공개하지 못할 정도의 자금 지원 요구는 그 자체로 리스크를 감당할 수 없다는 방증인 만큼 즉각적인 차단이 요구된다.
법적 안전장치 생략한 ‘막연한 상환 약속’
“형편이 나아지면 갚겠다”는 식의 구두 약속은 법적으로도, 심리적으로도 채권 회수 가능성을 제로에 가깝게 만든다.
상환 만기일과 변제 방식이 빠진 금전 대여는 시간이 흐를수록 채무자의 변제 의지를 무디게 하고, 채권자인 부모에게는 심각한 정서적 압박과 갈등을 안긴다.
혈육이라는 이유로 차용증과 공증 절차를 생략한 채 거래를 진행하는 행위는 돈과 자식을 동시에 잃는 지름길이다. 금전을 건네야 한다면 액수와 변제 기일을 특정하고 법적 효력을 갖춘 서류를 구비하는 것이 기본 원칙이다.
고위험 창업·사업 자금에 편승한 ‘리스크 전가’
금융권 대출이나 정상적인 투자 유치를 거치지 않고 부모의 은퇴 자금을 노리는 사업 자금 지원은 실패 확률이 매우 높다.
자녀의 “몇 달 뒤 곧바로 갚을 수 있다”는 식의 호언장담과 달리, 초기 창업과 사업 확장은 통제 불가능한 변수가 산적해 있다. 실패 시 채무를 고스란히 부모가 떠안아야 하는 구조임에도 위험을 과소평가하는 경향이 짙다.
노후 자금은 고위험 사업 실패를 완충해 줄 수 있는 여유 자금이 아닌 만큼, 사업 자금 조달은 제도권 금융을 통해 자녀 스스로 책임지게 해야 한다는 지적이다.
은퇴 후 고정 수입이 끊긴 상황에서 자녀에게 내어줄 수 있는 자금은 ‘돌려받지 못해도 당장 생활비와 의료비에 타격이 없는 여유분’에 한정되어야 한다.
자녀의 재정적 자립을 돕는다는 명목으로 노후 방어벽을 허무는 것은 결국 훗날 더 가혹한 부양 부담으로 되돌아올 뿐이다. 냉정한 선 긋기야말로 부모와 자녀 모두를 지키는 현실적인 선택이다.
- 잊으려고 애쓰지 마라…홀로 남은 일상이 자꾸만 흔들리는 이유
- 물건 든 뒤 팔이 뻐근하다면… 50대 목 부담 줄이는 3가지 동작
- 의지가 약해서가 아니다… 무기력하고 몸이 안 움직일 때 뇌가 보내는 진짜 신호
- 손 뻐근할 때… 60대 손아귀 힘 깨우는 수건 동작 3가지
- 능력이 아니다… 정해진 답에서 벗어나 인생을 바꾼 디자인 거장의 비밀

















댓글0