
경주에서 한동안 뒤처졌던 선수가 선두와 거리를 좁히기 시작하면 순위보다 먼저 보게 되는 것이 속도다. 반도체 시장에서도 현재 점유율만큼 중요한 것이 다음 세대 제품에서 얼마나 빠르게 격차를 줄이는가이다.
HBM에서는 그동안 SK하이닉스의 선두가 뚜렷했지만 삼성전자의 움직임이 달라지고 있다. HBM4 양산에 이어 HBM4E 샘플까지 나오면서 추격이 실제 제품 공급 단계로 넘어왔다.
여기에 2027년에는 삼성전자가 HBM 시장 점유율 1위에 오를 수 있다는 증권가 전망까지 등장했다. 중요한 것은 1위라는 숫자보다 삼성전자의 HBM 경쟁력이 실제로 회복되고 있는지다.
HBM4부터 달라진 삼성전자의 속도
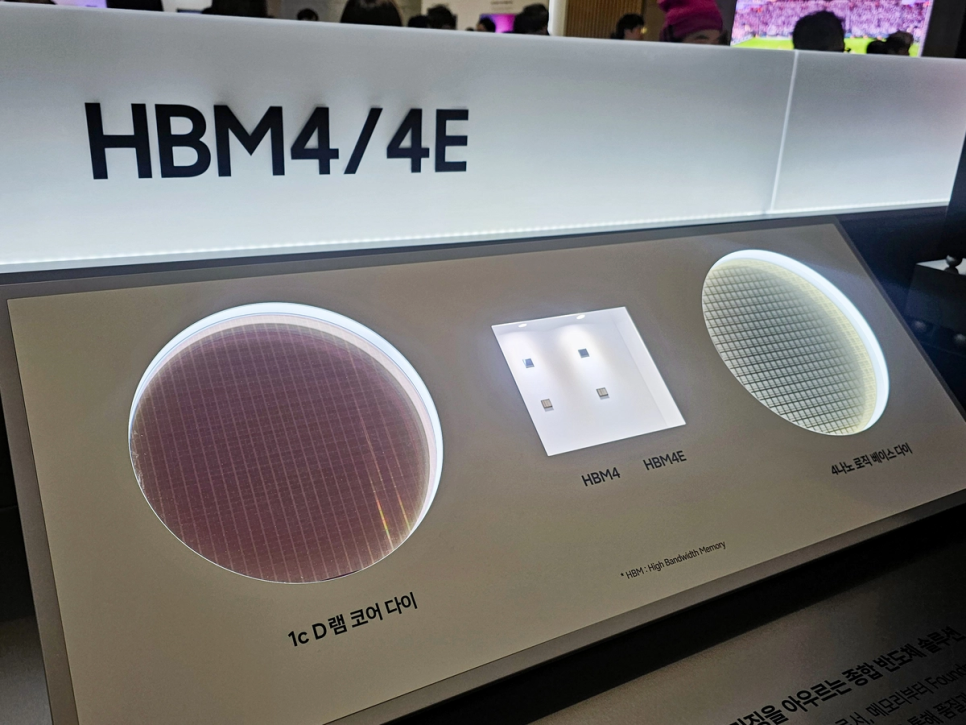
삼성전자는 2026년 2월 HBM4 양산과 상업 출하를 시작했다고 발표했다. 1c D램과 4나노 로직 베이스 다이를 적용했고, 회사는 올해 HBM 매출이 2025년보다 3배 이상 증가할 것으로 전망하고 있다.
출처: 서울경제
뒤이어 5월에는 주요 글로벌 고객사에 12단 HBM4E 샘플 출하도 시작했다. 삼성전자 발표 기준 HBM4E는 최대 16Gbps 속도를 구현하며 HBM4 양산에서 확보한 공정 경험을 다음 제품으로 이어가는 구조다.
외부 시장조사업체에서도 변화가 포착된다. TrendForce는 8월 HBM 시장 분석에서 현재 SK하이닉스가 선두를 유지하고 있지만 삼성전자의 점유율이 빠르게 확대되는 흐름을 제시했고, 앞선 보고서에서는 삼성전자가 2027년 HBM 출하량 두 배 확대를 목표로 한다고 분석했다.
대신증권은 여기서 한발 더 나아가 2027년 삼성전자의 HBM 시장 점유율 1위를 전망했다. 다만 이는 아직 실적이나 점유율로 확인된 결과가 아니라 향후 공급 확대와 가격 경쟁력을 전제로 한 증권사의 전망이다.
삼성전자 주가에는 무엇이 달라질까
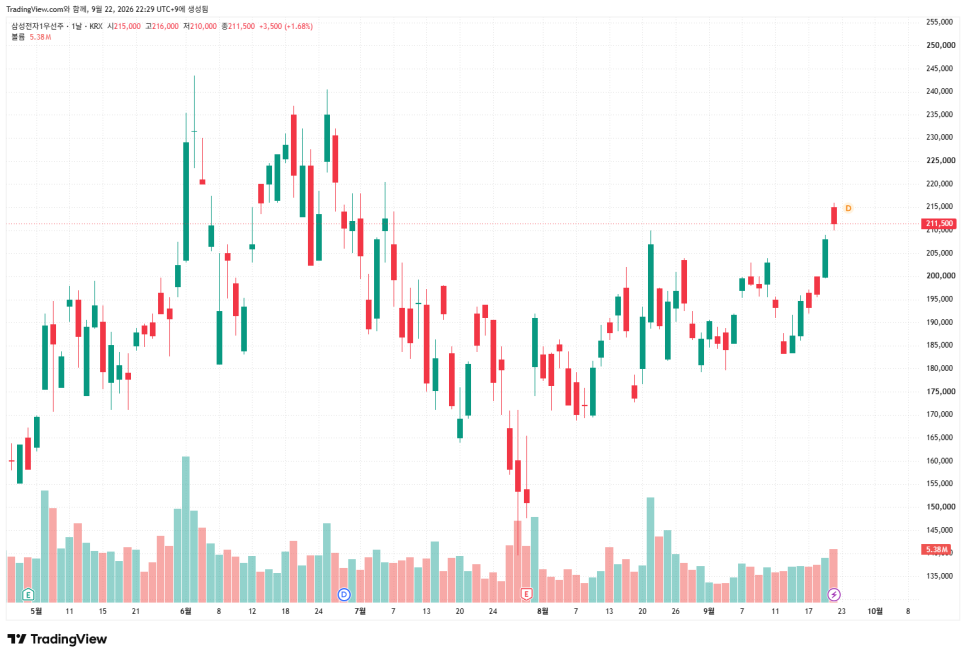
HBM 경쟁력 회복이 중요한 이유는 단순히 판매량이 늘어나는 데 있지 않다. AI 가속기에 들어가는 고부가 메모리 비중이 커지고 판가와 수율이 함께 개선된다면 삼성전자 메모리 사업의 수익성에도 긍정적으로 작용할 가능성이 있다.
삼성전자 주식 차트
기사에서 대신증권이 주목한 부분도 판가와 원가의 동시 개선이다. 고객 기반 확대와 가격 협상력이 매출 단가를 높이고 1c D램 수율 개선이 원가를 낮춘다면 판매량 증가보다 이익 증가 속도가 더 빨라질 가능성이 생긴다.
하지만 2027년 HBM 1위 전망만으로 주가 방향을 단정하기는 어렵다. 경쟁사인 SK하이닉스와 마이크론의 공급 전략도 움직이고 있고 TrendForce는 2027년 HBM 가격 협상이 아직 진행 중이며 공급사들이 가격 인상을 추진하고 있다고 분석하고 있다.
출처: 머니투데이
여기에 주주환원도 함께 볼 필요가 있다. 삼성전자는 이미 2026년 대규모 주주환원 계획을 발표했지만 2027년 이후에는 HBM에서 늘어난 이익이 실제 현금흐름과 새로운 주주환원 정책으로 얼마나 연결되는지가 또 하나의 판단 기준이 될 수 있다.
마치며
처음의 경주 이야기로 돌아가면 아직 결승선을 통과한 것은 아니다. 삼성전자가 2027년 HBM 1위가 될 것이라는 전망보다 중요한 것은 선두와의 격차를 줄일 만한 제품과 공급 능력을 실제로 보여주고 있다는 변화다.
나는 이번 전망에서 점유율 숫자 하나보다 HBM4 양산, HBM4E 샘플 출하, 수율 개선과 공급 확대가 이어지는 흐름에 더 눈이 간다. 이 과정이 실제 매출과 이익으로 확인된다면 삼성전자 반도체 사업을 바라보는 시장의 평가도 달라질 여지가 있다.
결국 2027년 1위 여부를 지금 확정할 필요는 없다. 앞으로 확인해야 할 숫자는 HBM 점유율뿐 아니라 HBM 매출 성장과 수익성, 그리고 그 이익이 주주환원으로 얼마나 이어지는가이다.


















댓글0