
가격이 빠르게 오른 물건 앞에서는 두 가지 생각이 동시에 든다. 너무 오른 것 같다가도 앞으로 더 비싸진다는 이야기를 들으면 지금 가격이 오히려 싸게 느껴지기도 한다.
최근 삼성전자도 비슷하다. 9월 23일 장중 28만원대로 올라선 상황에서 골드만삭스가 제시한 보통주 목표주가는 49만원이다.
하지만 숫자의 차이만 보는 것보다 왜 49만원이라는 평가가 나왔는지가 더 중요하다. 골드만삭스가 본 핵심은 단순한 주가 반등이 아니라 2027년까지 이어질 수 있는 메모리 공급 제약이다.
골드만삭스가 49만원을 본 이유
골드만삭스는 삼성전자 보통주 목표주가 49만원과 우선주 36만원을 유지하며 매수 의견을 재확인했다. 특히 2026년에 채우지 못한 메모리 수요가 2027년으로 넘어가면서 내년 수급이 올해보다 더 빠듯할 가능성에 주목했다.
출처: 한국경제
출처: 세계일보
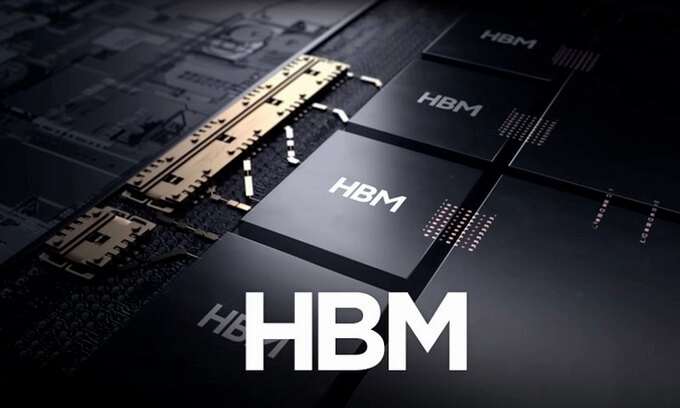
그 배경에는 HBM이 있다. 신규 D램 생산능력 상당 부분이 HBM에 투입되고 세대가 바뀔수록 HBM 생산에 필요한 웨이퍼 부담도 커지기 때문에, 전체 생산능력이 증가하더라도 범용 D램 공급은 생각만큼 빠르게 늘지 않을 수 있다는 분석이다.
파운드리에서도 변화가 나타난다. 골드만삭스 분석에 따르면 HBM4 베이스다이 수요로 4나노 생산능력이 빠듯해지면서 삼성전자는 국내 4나노 생산라인 확대를 검토하고 있고, HBM5용 2나노 신규 라인도 평가하고 있다.
결국 49만원의 중요한 전제는 HBM 성장과 공급 제약이 맞물리면서 높은 메모리 가격과 이익이 예상보다 오래 유지되는가에 있다. 목표주가 숫자보다 이 전제가 실제 실적으로 이어지는지를 먼저 봐야 하는 이유다.
삼성전자 주가, 이제 뭘 봐야 하나
메모리 산업은 좌석이 한정된 식당과 비슷한 면이 있다. 인기 메뉴인 HBM이 생산능력을 많이 차지할수록 다른 메모리를 생산할 공간이 줄어들고, 수요까지 강하면 가격을 지탱하는 힘이 커질 수 있다.
출처: 한국경제
삼성전자에는 이 구조가 메모리와 파운드리 양쪽에 연결될 가능성이 있다. 여기에 장기공급계약 확대까지 더해지면 과거보다 향후 판매량을 예측하기 쉬워질 수 있으며, 골드만삭스는 향후 생산능력의 60~70%를 장기공급계약으로 확보하는 목표에도 주목했다.
반대로 조건이 달라질 가능성도 봐야 한다. 메모리 수급이 예상보다 빨리 완화되거나 HBM 경쟁이 강해지고 파운드리 손실이 확대된다면 현재의 높은 이익 지속 전망도 수정될 수 있다. 목표주가 49만원은 도달이 보장된 가격이 아니라 이런 전제를 넣어 계산한 가치평가 결과다.
출처: 한국경제
그래서 앞으로 확인할 숫자는 주가 하나가 아니다. HBM 판매 확대와 D램 가격, 파운드리 수익성, 그리고 분기 영업이익 전망이 계속 높아지는지를 함께 봐야 골드만삭스가 세운 49만원의 전제가 유지되는지 판단할 수 있다.
마치며
28만원이라는 현재 가격과 49만원이라는 목표가격을 나란히 놓으면 그 차이부터 눈에 들어온다. 하지만 가격표만 비교하면 그 사이를 채워야 할 실적과 업황의 조건이 보이지 않는다.
이번 골드만삭스 분석에서 더 눈여겨볼 부분은 목표주가 자체보다 메모리 산업의 구조 변화라고 생각한다. HBM이 생산능력을 더 많이 차지하면서 범용 메모리 공급까지 제약하는 흐름이 실제로 오래 지속되는지가 핵심이다.
결국 삼성전자 주가가 어느 숫자까지 간다고 미리 정하기보다 49만원을 만든 가정부터 확인하는 편이 낫다. 다음 실적에서도 HBM 성장과 메모리 가격, 파운드리 수익성이 함께 개선되는지가 그 전망을 검증할 첫 번째 기준이다.


















댓글0