
잘 달리던 주식일수록 작은 변화에도 투자자의 눈이 예민해진다. 실적이 좋다는 사실보다 앞으로도 지금 같은 속도를 유지할 수 있느냐가 주가에는 더 중요하기 때문이다.
최근 SK하이닉스를 둘러싼 분위기도 비슷하다. AI와 HBM이라는 강력한 성장 동력은 그대로지만 주가가 확인해야 할 변수가 하나둘 늘어나고 있다.
실제로 9월 14일 SK하이닉스는 6.35% 급락했고 이후 증권가에서는 하반기 실적이 기대에 못 미칠 가능성도 제기됐다. 문제는 이런 우려가 나오는 시점에 경쟁사들의 추격까지 동시에 빨라지고 있다는 점이다.
삼성전자 DRAM 1위, 마이크론은 HBM4 추격
TrendForce 집계에 따르면 2026년 1분기 DRAM 매출 점유율은 삼성전자 38.5%, SK하이닉스 28.8%, 마이크론 22.4%였다. 삼성전자 DRAM 매출은 전분기보다 93.4% 증가한 373억2000만달러로 집계됐다.
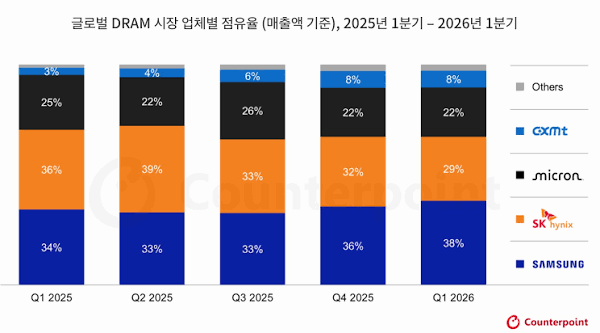
출처: 카운터포인트
출처: 뉴스웨이
SK하이닉스가 특히 강점을 보여온 HBM에서도 경쟁자는 움직이고 있다. 마이크론은 2026년 1분기부터 NVIDIA Vera Rubin용으로 설계된 HBM4 36GB 12단 제품을 대량 출하하고 있다고 밝혔다.
여기에 HBM4 48GB 16단 제품도 고객에게 샘플로 공급했다. 마이크론의 4분기 매출 500억달러±10억달러 전망은 아직 확정 실적이 아니지만 AI 메모리 시장에서 회사가 기대하는 성장 속도를 보여준다.
SK하이닉스 입장에서는 결국 양쪽을 함께 봐야 한다. 범용 DRAM에서는 삼성전자의 반등을 상대하면서 HBM에서는 마이크론의 고객과 물량 확대까지 견제해야 하는 구도가 만들어지고 있다.
주가가 흔들릴 수 있는 이유
주식시장은 현재 실적뿐 아니라 다음 실적에 대한 기대까지 먼저 가격에 반영한다. 그래서 이미 크게 성장한 기업일수록 성장 속도가 예상보다 조금만 낮아져도 주가 변동성이 커질 수 있다.
출처: IB토마토
최근 실제 경고도 나왔다. BNK투자증권은 메모리 가격 흐름 둔화와 원화 강세 등을 근거로 SK하이닉스의 하반기 실적이 기대에 미치지 못할 가능성을 제기했다.
그렇다고 증권가가 SK하이닉스의 큰 폭 하락을 한목소리로 전망하는 것은 아니다. 반대로 HBM4 가격과 AI 수요를 근거로 목표주가를 높인 증권사도 있어 현재 핵심은 실적 붕괴가 아니라 높아진 기대와 여러 위험 변수 사이의 간격이라고 보는 편이 정확하다.
출처: 위키트리
따라서 앞으로는 HBM4 출하량만 봐서는 부족하다. AI 기업들의 설비투자, 범용 DRAM 가격, 마이크론 HBM4 고객 확대와 중국 업체들의 공급 증가가 SK하이닉스 실적 전망을 실제로 낮추는지 확인해야 한다.
마치며
잘 달리는 주식 앞에 변수가 하나 생겼다고 바로 방향이 바뀌는 것은 아니다. 하지만 여러 변수가 같은 시기에 겹치기 시작하면 시장이 요구하는 기대치는 달라질 수 있다.
SK하이닉스의 HBM 경쟁력과 AI 메모리 수요는 여전히 중요한 강점이다. 그럼에도 AI 투자 우려와 메모리 가격 변수에 마이크론과 중국 업체들의 추격까지 더해졌다는 점은 최근 주가가 크게 흔들릴 수 있는 이유로 볼 만하다.
당장 주가가 크게 빠진다고 단정할 근거는 없다. 다음 판단 기준은 한국시간 10월 1일 마이크론 실적에서 HBM4 고객과 출하가 얼마나 확대됐는지, 그리고 그 변화가 SK하이닉스의 실적 기대까지 낮출 정도인지를 확인하는 것이다.


















댓글0