
현대차 주가는 상반기 로봇과 피지컬 AI 기대감으로 크게 상승한 뒤 최근 자동차 판매 둔화와 실적 우려가 겹치며 약세를 나타냈다.
특히 보스턴다이내믹스 상장 일정의 지연 가능성이 제기되면서 시장에 형성됐던 프리미엄 기대감이 다소 후퇴한 상태다.
증권가에서는 단순히 주가 하락 폭만 볼 것이 아니라 주가 반등을 이끌 핵심 사업 변수를 정밀하게 점검해야 한다고 조언한다.
자동차 본업 실적 안정과 파업 영향 회복
현대차 주가의 하단을지지하는 가장 근본적인 축은 로봇이 아닌 완성차 본업의 글로벌 판매량과 영업이익이다.
노조 파업과 여름휴가 여파로 지난 8월 국내 판매량이 전년 대비 41.1% 급감하며 단기 실적 우려가 크게 확대됐다.
향후 생산 라인 정상화 이후 출고량이 신속히 회복되고 하이브리드 중심의 이익률이 유지되는지 첫째로 확인해야 한다.
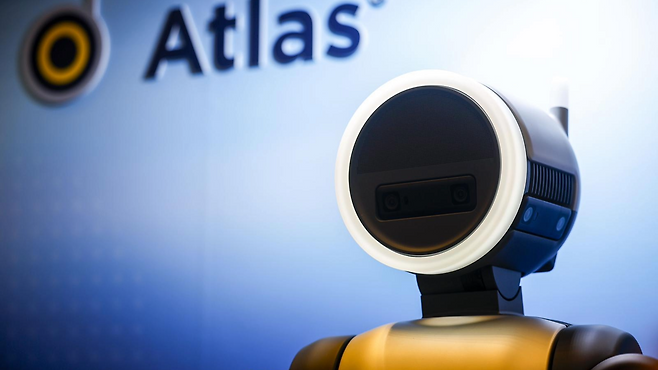
아틀라스 공장 투입과 로봇 매출 숫자의 확인
보스턴다이내믹스의 2027년 IPO 가시성은 낮아졌으나 휴머노이드 로봇 아틀라스의 상용화 프로젝트는 계속 진행 중이다.
단순한 기술 시연을 넘어 2028년 양산 목표에 맞춰 실제 제조 공장에 아틀라스가 배치되어 비용을 절감하는지가 핵심이다.
로봇 사업이 단순한 미래 비전이 아니라 실제 숫자로 찍히는 매출과 이익으로 입증되어야 시장 평가가 전환된다.
엔비디아 협력과 자율주행 사업의 구체화
현대차는 엔비디아 솔루션을 기반으로 한 레벨 2+ 자율주행 차량을 2028년부터 순차적으로 양산 및 출시할 예정이다.
자체 소프트웨어 개발 일정을 일부 조율하는 대신 엔비디아와의 협업으로 대규모 도로 주행 데이터를 먼저 확보하는 전략을 취했다.
이렇게 모인 데이터가 피지컬 AI 및 자율주행 생태계의 구체적인 수익 모델로 이어지는지가 마지막 반등 조건이다.
현대차 주가 반등은 완성차 본업의 실적 회복, 아틀라스의 실제 공장 투입, 엔비디아 협력 구체화라는 3가지 조건에 달려 있다.
단기적인 가격 하락에 성급히 반응하기보다 로봇과 AI 관련 사업이 실제 숫자로 증명되는지 단계를 나눠 살필 필요가 있다.
실적 하단이 지지되고 모멘텀이 이익으로 연결되는 시점을 확인하는 것이 지금 현대차 주주들에게 가장 필요한 대응 전략이다.


















댓글0