
가격표가 크게 오른 날에는 지금 얼마나 벌었는지가 먼저 눈에 들어온다. 장사가 잘될수록 당장 들어온 돈을 어디에 쓸지가 더 선명해지는 것도 자연스럽다.
그런데 반도체는 호황기에 번 돈보다 그 돈으로 다음 불황을 얼마나 준비했는지가 몇 년 뒤 경쟁력을 갈라놓기도 한다. 설비와 기술 전환에 큰돈이 들고 투자 결과가 나타나기까지 시간도 필요하기 때문이다.
최근 삼성전자 안팎에서 일본 엘피다의 실패가 다시 언급되는 이유도 여기에 있다. 지금의 좋은 실적보다 호황기에 어떤 준비를 하느냐가 더 중요한 질문이라는 경고다.
엘피다는 왜 무너졌나
엘피다는 NEC와 히타치의 D램 사업 통합으로 출발해 한때 세계 3위권 D램 업체로 성장했지만, 2012년 2월 회사갱생법 적용을 신청했다. 당시 도쿄상공리서치가 집계한 부채는 4480억3300만엔이었다.
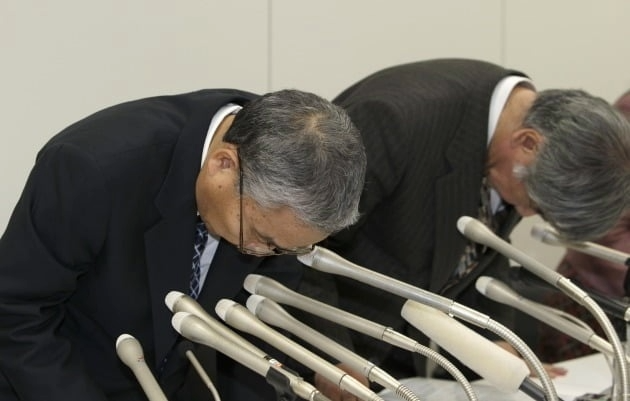
출처: 한국경제
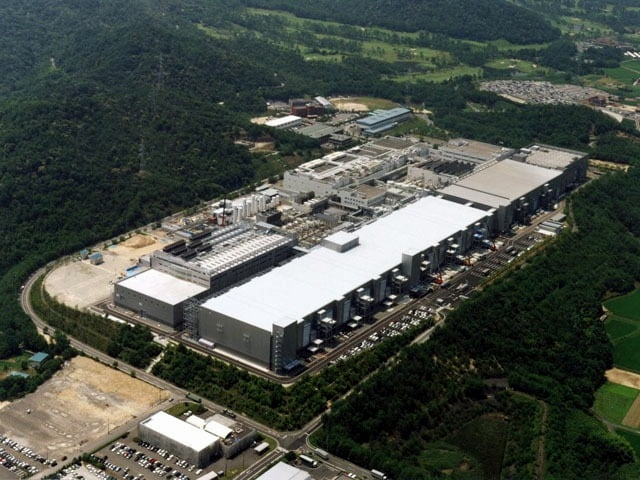
출처: 한국경제
당시 엘피다는 경쟁 심화와 높은 제조비용에 시달리는 동시에 미세공정 전환을 위한 막대한 자금도 필요했다. 자금 조달을 거듭하면서 유이자부채가 5569억엔까지 불어났다는 기록도 남아 있다.
제품 구성 역시 부담이었다. 2011년 1분기 기준 노무라 추정치에서는 엘피다의 D램 제품 구성 중 PC용 비중이 약 72%로 삼성전자와 하이닉스보다 높게 나타났다. 다만 이후 엘피다가 모바일 D램 투자를 확대했기 때문에 모바일 전환을 아예 하지 않았다고 단정하는 것은 과하다.
결국 엘피다 사례에서 볼 부분은 한 번의 잘못된 선택이라기보다 가격 하락과 높은 부채, 막대한 투자 부담이 동시에 겹쳤을 때 버틸 여력이 부족해졌다는 점이다. 이 차이가 지금 삼성전자를 바라볼 때도 중요한 기준이 된다.
삼성은 무엇을 준비해야 하나
반도체 산업에서는 호황과 불황이 반복되더라도 기업의 투자를 같은 속도로 켰다 껐다 하기 어렵다. 공정 전환과 생산시설 구축, 고객 인증은 시간이 걸리기 때문에 다음 시장이 열린 뒤 돈을 쓰기 시작하면 이미 늦을 수 있다.
출처: 한국경제
그렇다고 현재 삼성전자가 성과 보상에 치우쳐 투자를 줄이고 있다고 볼 근거는 부족하다. 삼성전자는 2026년 시설과 R&D에 110조원 이상을 투자할 계획이라고 밝혔고, 2분기에는 R&D 비용 16조원을 집행해 분기 기준 역대 최대를 기록했다고 발표했다.
오히려 살펴볼 것은 돈의 크기뿐 아니라 투자 효율과 기술 경쟁력이다. 삼성전자는 HBM4 공급 확대와 HBM4E 샘플 출하를 밝히고 있지만 경쟁사의 기술 진전, AI 메모리 수요 변화, 공급 확대에 따른 가격 변화는 앞으로도 계속 확인해야 할 변수다.
출처: 뉴스스페이스
여기에 일본도 다시 움직이고 있다. 일본 정부는 2030년도까지 AI·반도체에 10조엔 이상의 공적 지원을 계획하고 있어, 삼성전자를 판단할 기준은 성과급 자체보다 HBM 경쟁력과 R&D·설비투자가 실제 다음 세대 제품으로 이어지는지에 있다.
마치며
장사가 잘되는 날에 돈을 나누는 것과 내일을 위해 다시 투자하는 것은 꼭 둘 중 하나만 선택해야 하는 문제는 아니다. 반도체 기업도 성과에 보상하면서 동시에 다음 사이클을 준비할 수 있다.
그래서 엘피다의 파산을 삼성전자의 미래와 그대로 겹쳐 보는 것은 지나치다고 생각한다. 다만 호황이 현재의 경쟁력을 보여준다면 불황을 견딜 투자는 미래의 경쟁력을 보여준다는 점에서 엘피다는 여전히 의미 있는 사례다.
결국 다음 분기 실적 숫자만큼 확인해야 할 것은 HBM 세대 전환과 투자 효율이다. 지금 벌어들이는 돈이 몇 년 뒤에도 기술 격차로 남는지, 그 한 가지를 계속 지켜볼 필요가 있다.


















댓글0