
연휴 직전에 주식을 사면 평소보다 휴대폰을 자주 보게 된다. 국내 증시는 멈췄는데 미국 주식과 금리, 국제유가는 쉬지 않고 움직이기 때문이다.
특히 최근 많이 오른 종목이라면 해외 시장이 흔들릴 때마다 연휴 뒤 첫 거래일이 신경 쓰인다. 이번 추석 SK하이닉스를 들고 있는 투자자들도 비슷한 상황이다.
그렇다고 벌써 물렸다고 말하기는 이르다. 지금 봐야 할 것은 다음 시초가를 맞히는 일이 아니라 연휴 사이 SK하이닉스를 둘러싼 조건이 어떻게 변했는가이다.
연휴 사이 생긴 변수
SK하이닉스는 추석 연휴 직전인 9월 23일 186만3000원에 마감했다. 전날보다 1.25% 올랐고 장중에는 190만원까지 올라 연휴 직전에도 높은 주가 수준을 유지했다.
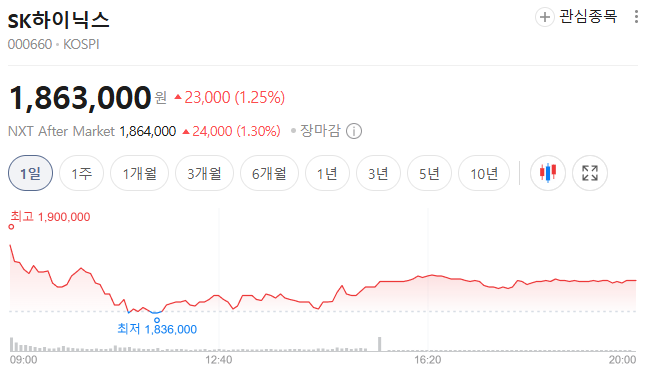
SK하이닉스 주가 차트
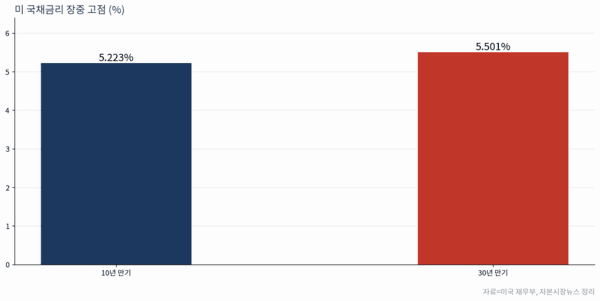
출처: 자본시장뉴스
불편한 변수는 미국 금리다. 미국 10년물 국채금리는 이미 9월 중순 5%를 넘어섰고, 연휴 사이에도 높은 에너지 가격과 인플레이션 우려가 겹치면서 미국 장기 국채금리의 상승 압력이 이어졌다.
금리가 높아지면 채권만 들고 있어도 받을 수 있는 수익률이 커진다. 반대로 미래의 큰 성장을 기대해 높은 가격을 지불하는 AI·반도체주는 밸류에이션 부담이 커질 수 있어 금리 변화에 투자심리가 민감하게 반응한다.
다만 이것만으로 연휴 뒤 SK하이닉스 하락을 정해놓을 수는 없다. 금리는 부담이지만 SK하이닉스에는 HBM 실적과 대규모 자사주 매입이라는 반대편 힘도 존재하기 때문이다.
결국 다시 HBM
SK하이닉스 주가를 여기까지 끌어올린 가장 중요한 배경은 AI용 HBM이다. 최신 Counterpoint Research 자료에서도 2026년 2분기 SK하이닉스의 HBM 매출 점유율은 50%로 세계 1위를 유지했다.
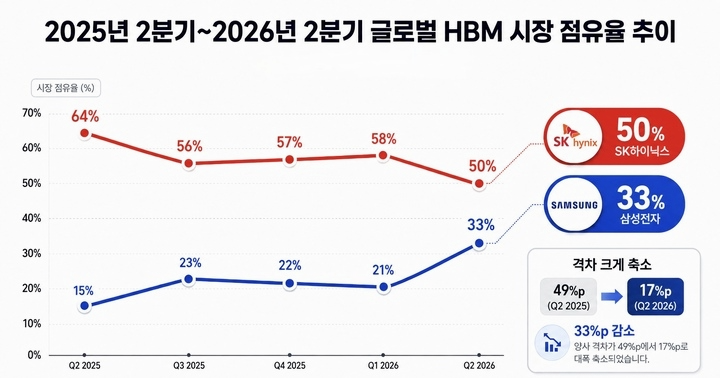
출처: 뉴스투데이
여기에 40조원 규모의 자사주 매입·소각도 진행되고 있다. 회사가 밝힌 규모는 약 2407만주로 발행주식의 약 3.3%이며, 8월 20일부터 약 3개월 동안 매입한 뒤 전량 소각할 계획이다.
하지만 HBM 1위라고 안심할 상황도 아니다. 삼성전자 점유율은 1분기 21%에서 2분기 33%로 올라왔고, 반대로 SK하이닉스는 HBM4에 이어 지난 6월 HBM4E 12단 샘플까지 주요 고객에게 출하하며 다음 세대 경쟁에 들어갔다. 결국 주가의 더 큰 방향은 누가 HBM4와 HBM4E에서 실제 매출과 이익을 가져가느냐에 달려 있다.
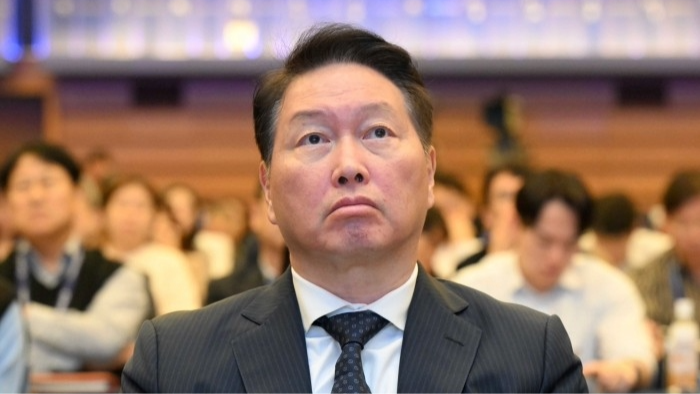
출처: 뉴스웨이
그래서 연휴가 끝난 뒤에는 시초가만 보고 분위기를 판단하기보다 미국 장기금리와 반도체주 흐름, HBM 경쟁 구도를 함께 볼 필요가 있다. 자사주 매입이 진행되는 동안에도 결국 기업가치를 결정하는 것은 AI 메모리에서 벌어들이는 실적이다.
마치며
수요일 장중 190만원 부근에서 SK하이닉스를 산 투자자라면 긴 추석 연휴가 편하지만은 않을 수 있다. 주가는 멈춰 있는데 미국 금리 같은 외부 변수는 계속 움직이고 있기 때문이다.
하지만 아직 국내 시장이 다시 열리지도 않았다. 나는 지금 상황을 물렸다고 단정하기보다 높아진 금리 부담과 여전히 강한 HBM 경쟁력이 서로 힘겨루기를 하는 구간으로 보는 편이 자연스럽다고 생각한다.
연휴 뒤 하루의 주가보다 더 확인하고 싶은 숫자는 따로 있다. SK하이닉스의 HBM 점유율 50%가 HBM4와 HBM4E에서도 지켜지는지, 그것이 앞으로 이 주가를 바라볼 중요한 기준이다.


















댓글0