
“아무리 급해도 이건 절대 급하게 결정하면 안 됩니다..” 50대가 꼭 알아야 할 돈 쓰는 타이밍 3가지
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
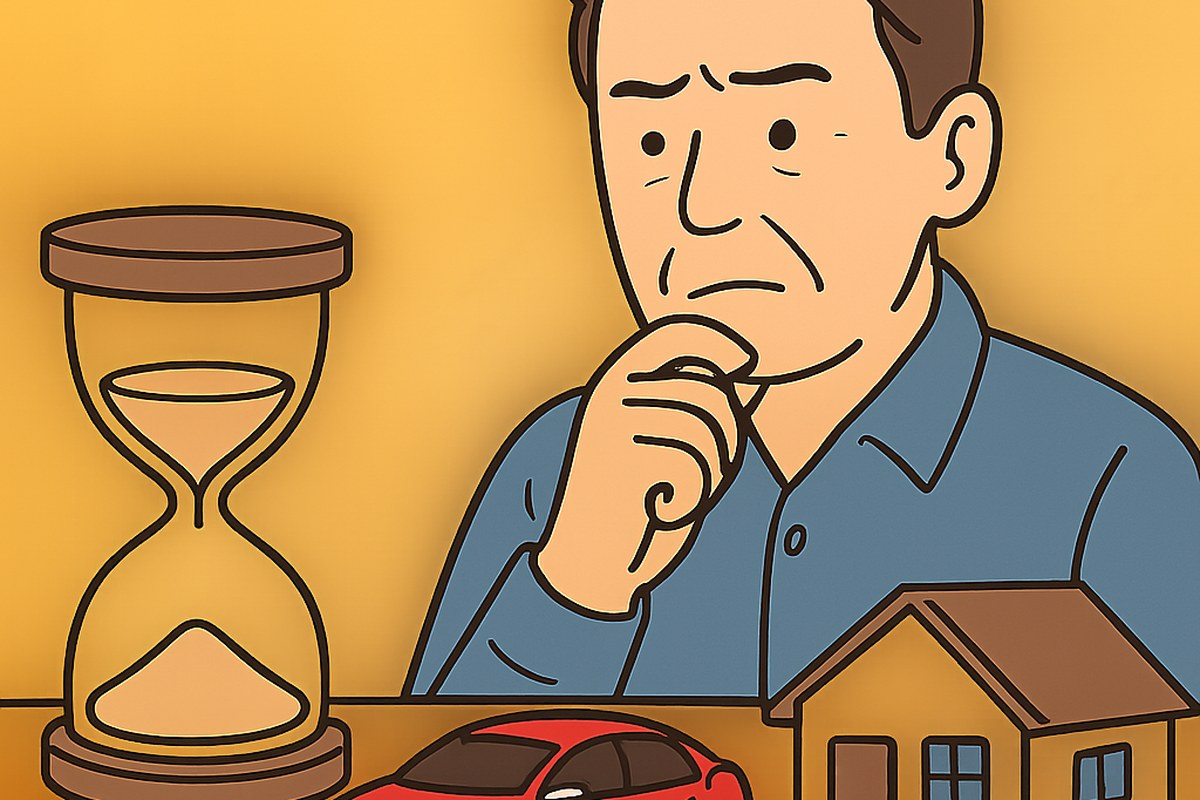
50대가 되면 목돈이 생기는 경우가 있다. 퇴직금을 받거나 보험이 만기되거나 오래 모았던 적금이 풀린다. 그런데 통장에 큰돈이 들어오면 갑자기 불안해지거나 서두르게 된다. 이 돈을 어디에 쓸지, 어떻게 굴릴지 빨리 정해야 할 것 같은 마음이 든다.
문제는 급하게 결정한 일이 나중에 후회로 남는 경우가 많다는 점이다. 50대 이후에는 돈을 쓸 기회가 다시 오지 않을 수 있기 때문에 서두르기보다 천천히 판단하는 편이 안전하다.
3위. 자식 집 마련 보태 주기
자식이 결혼을 앞두거나 집을 사려고 할 때 부모는 도와주고 싶은 마음이 생긴다. 특히 목돈이 생겼을 때 자식이 힘들어하는 모습을 보면 당장 보태주고 싶어진다. 그런데 이때 서두르면 나중에 내 생활비까지 부족해질 수 있다.
자식 집 마련에 보태줄 돈은 내가 앞으로 20년 이상 쓸 돈에서 빼도 문제가 없는지를 먼저 따져야 한다. 지금 도와주는 것이 당장은 고마운 일처럼 보여도 몇 년 뒤 내가 생활비를 빌려야 하는 상황이 오면 서로에게 부담이 된다. 자식을 돕는 일은 급하게 결정하기보다 내 노후 자금을 먼저 확보한 뒤에 여유가 있을 때 천천히 판단하는 편이 낫다.
2위. 친구나 지인 사업에 투자하기
오랜 친구나 지인이 사업을 시작하면서 투자를 권유하는 경우가 있다. 믿을 만한 사람이고 사업 계획도 괜찮아 보이면 목돈이 생긴 김에 돕고 싶은 마음이 든다. 하지만 관계가 좋다고 해서 사업까지 성공하는 것은 아니다.
사업 투자는 잃어도 생활에 지장이 없는 돈으로만 해야 한다. 퇴직금이나 노후 자금을 투자했다가 사업이 잘 안 되면 돈도 잃고 관계도 어색해진다. 더 큰 문제는 투자금을 돌려받지 못했을 때 서로에게 원망이 쌓이는 것이다. 친구와의 관계를 지키려면 오히려 사업 투자는 신중하게 거리를 두고 판단해야 한다.
1위. 부동산이나 금융 상품에 올인하기
목돈이 생기면 은행 직원이나 지인이 좋은 투자처를 알려준다며 연락을 해오는 경우가 있다. 지금 안 하면 기회를 놓친다는 말에 서둘러 전 재산을 몰아넣는 경우도 있다. 하지만 50대 이후의 목돈은 다시 만들기 어렵기 때문에 한곳에 몰아서 쓰는 것은 위험하다.
부동산이든 금융 상품이든 급하게 결정하면 수수료나 조건을 제대로 확인하지 못한 채 계약하게 된다. 나중에 알고 보니 원금 보장이 안 되거나 중도 해지 시 손해가 크거나 생활비가 필요할 때 꺼낼 수 없는 구조인 경우도 있다. 목돈은 당장 수익률보다 언제든 꺼낼 수 있는지, 내 생활 리듬에 맞는지를 먼저 확인하고 여러 곳에 나눠 두는 편이 안전하다.
50대 이후의 목돈은 다시 벌기 어렵다. 그래서 급하게 결정해야 할 것처럼 느껴져도 최소 며칠은 생각해보고 결정하는 편이 좋다. 자식을 돕는 일도, 친구 사업에 투자하는 일도, 부동산이나 금융 상품을 고르는 일도 일주일 뒤에 다시 생각해도 늦지 않다. 급하게 결정한 돈은 나중에 후회로 남지만 천천히 쓴 돈은 안정으로 남는다.

















댓글0