
“국민연금 조기수령 vs 늦게받기” 전문가들이 말하는 손해 보지 않으려면 꼭 확인해야 하는 3가지
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
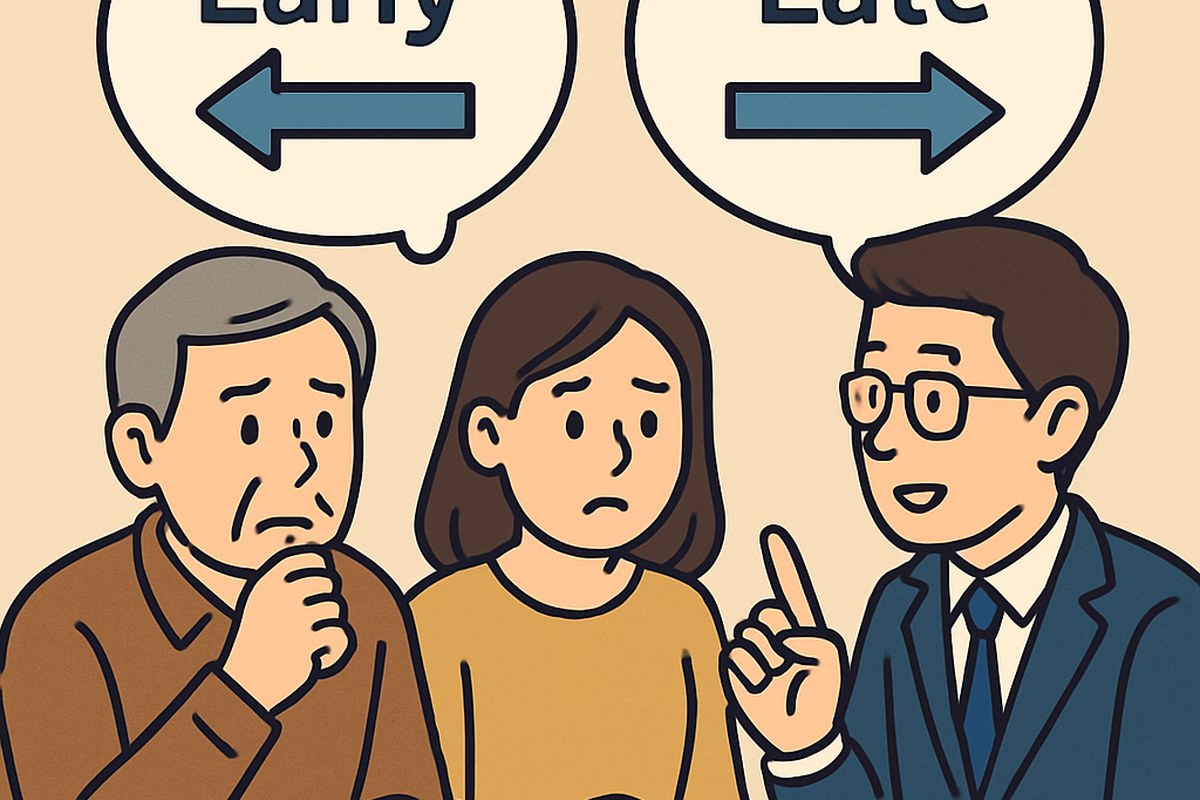
국민연금을 60세부터 받을지 65세 이후에 받을지 고민하는 분이 많습니다. 일찍 받으면 금액이 줄고 늦게 받으면 늘어나지만 언제까지 살지 알 수 없으니 판단이 쉽지 않습니다.
이 글에서는 건강 상태와 예상 수명, 배우자와의 합산 전략을 기준으로 내 상황에 맞는 수령 시기를 어떻게 정할 수 있는지 알려드립니다.
셋째, 건강 상태로 판단하는 법
만성질환이 여러 개 있거나 가족력상 기대수명이 짧다면 조기수령이 유리할 수 있습니다. 조기수령은 월 수령액이 줄지만 받는 기간이 길어지므로 70대 중반 이전에 사망할 가능성이 높다면 총액에서 손해를 보지 않습니다.
반대로 건강 관리가 잘 되어 있고 부모님이 장수하셨다면 늦게 받는 편이 유리합니다. 수령 시기를 1년 늦출 때마다 월 금액이 7.2%씩 늘어나므로 80대 중반까지 건강하게 살 가능성이 높다면 총액이 더 커집니다.
둘째, 예상 수명별 손익분기점
국민연금을 60세에 조기수령하면 기준 금액의 70%를 받고 66세에 늦게 받으면 136% 정도를 받습니다. 손익분기점은 대략 78세에서 80세 사이입니다.
78세 이전에 사망하면 조기수령이 총액에서 유리하고 80세 이후까지 산다면 늦게 받는 쪽이 총액에서 앞섭니다. 본인의 건강 상태와 가족력을 기준으로 예상 수명을 대략 가늠해보고 판단하는 것이 현실적입니다.
첫째, 부부 합산 전략
배우자가 있다면 두 사람의 수령 시기를 다르게 가져가는 전략도 고려할 만합니다. 한 사람은 조기수령으로 당장 생활비를 확보하고 다른 한 사람은 늦게 받아 노후 후반부를 대비하는 방식입니다.
특히 배우자 중 한 명이 건강이 좋지 않거나 나이 차이가 있다면 이런 전략이 효과적입니다. 두 사람의 수령액을 합쳐 생각하면 한쪽이 먼저 사망하더라도 남은 사람의 생활비를 안정적으로 유지할 수 있습니다.
국민연금 수령 시기는 정해진 정답이 없습니다. 본인의 건강과 예상 수명, 배우자가 있다면 두 사람의 상황을 함께 고려해 정하는 것이 좋습니다. 국민연금공단 상담 전화나 지사를 통해 예상 수령액을 미리 계산해보고 결정하시기 바랍니다.

















댓글0