
“렉서스·볼보·아우디 다 제쳤다”…이 ‘브랜드’가 한국 시장에서 급부상하는 이유
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
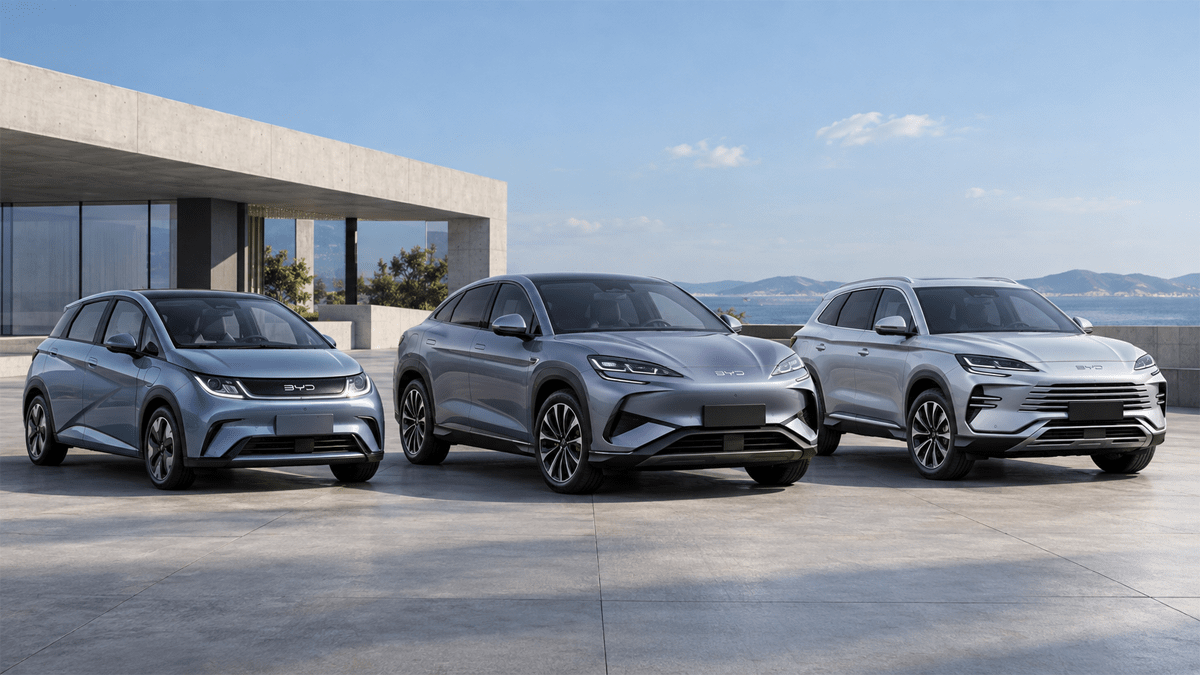
중국차에 대한 국내 소비자 반응이 빠르게 달라지고 있다. 한국수입자동차협회(KAIDA) 집계에 따르면 BYD는 8월 국내에서 3,002대를 등록하며 테슬라 1만400대, BMW 6,180대, 메르세데스-벤츠 4,037대에 이어 수입차 브랜드 4위에 올랐다. 점유율은 10.07%였다.
같은 달 렉서스는 840대, 아우디 810대, 볼보 770대를 기록했다. BYD는 렉서스보다 2,162대, 아우디보다 2,192대, 볼보보다 2,232대 더 많이 팔렸다. 렉서스와 비교하면 약 3.6배 규모다.
전년 동월 369대와 비교하면 판매량은 713.6% 증가했다. 지난해에는 수입차 상위권에서 찾아보기 어려웠던 브랜드가 1년 만에 월 3천대 규모까지 올라온 셈이다.
누적 성적도 비슷한 흐름이다. 1~8월 BYD 판매량은 1만7,523대로 테슬라 7만6,776대, BMW 5만1,863대, 메르세데스-벤츠 3만7,772대에 이어 4위다. 렉서스 1만133대, 볼보 9,198대, 아우디 9,082대보다 확실한 격차를 만들었다.
법인차보다 개인이 샀다…구매자 86.8%가 일반 소비자
BYD 판매의 또 다른 특징은 구매 주체다. 올해 1~8월 1만7,523대 가운데 개인 구매는 1만5,208대로 86.79%를 차지했다. 법인 구매는 2,315대, 13.21%였다.
같은 기간 메르세데스-벤츠의 법인 구매 비중은 46.56%, BMW는 46.36%, 포르쉐는 59.30%였다. 고가 수입차 시장에서 법인 등록 비중이 높은 것과 비교하면 BYD는 개인 소비자가 직접 구매하는 비중이 훨씬 높다.
연령대로 보면 40대가 5,367대로 개인 구매의 35.29%, 50대가 4,561대로 29.99%를 차지했다. 두 연령대를 합치면 9,928대, 65.28%다.
국내에서 중국차가 빠르게 늘어난 배경을 단순히 저가형 세컨드카 수요로만 보기 어려운 이유가 여기에 있다. 실제 판매에서는 40·50대 개인 구매층이 중심에 서 있고, 패밀리카와 출퇴근용 차량을 직접 고르는 소비자들이 판매량을 받치고 있다.
돌핀 1202대·씨라이언 7 819대…한 차종 몰빵도 아니었다
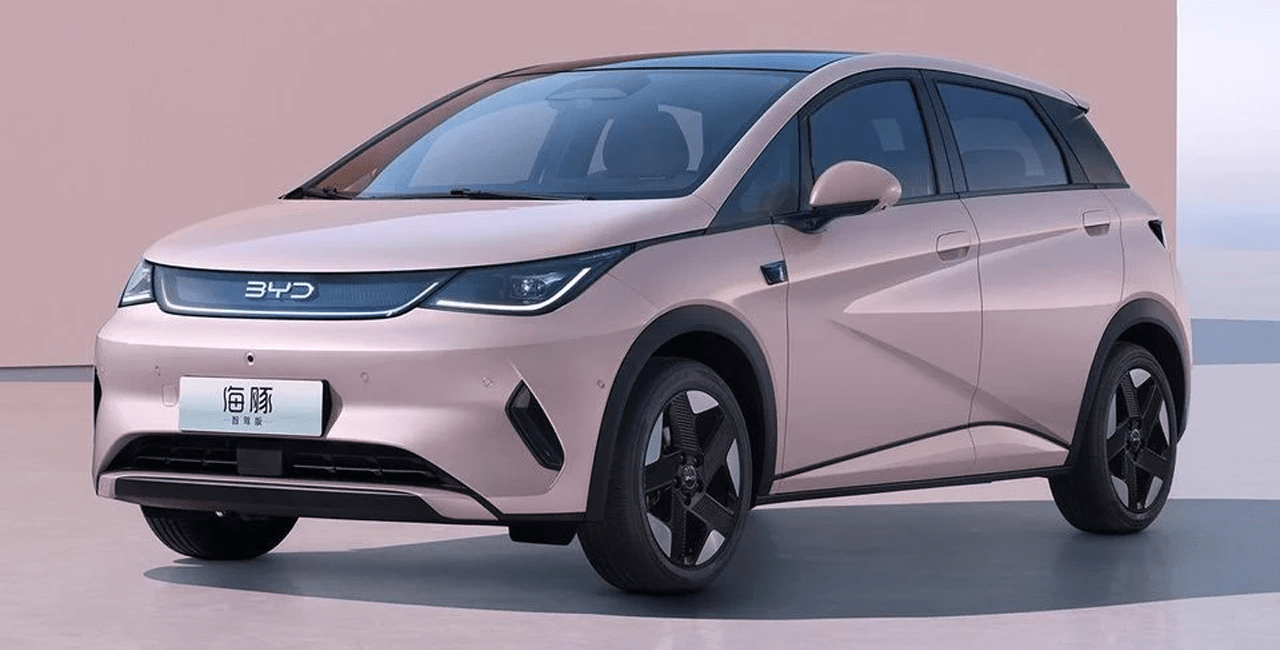
8월 BYD에서 가장 많이 팔린 모델은 돌핀이다. 등록대수는 1,202대였다. 씨라이언 7이 819대, 씨라이언 6 DM-i가 500대, 뉴 아토 3가 327대, 씰이 154대로 뒤를 이었다. 다섯 모델을 합치면 정확히 3,002대다.
돌핀과 씨라이언 7 두 모델만 합쳐도 2,021대로 전체의 67.3%를 차지한다. 다만 판매가 한 모델에 90% 이상 몰린 테슬라와 비교하면 분산 정도가 더 크다. 소형 해치백과 준중형·중형 SUV, 세단까지 서로 다른 차급에서 물량이 나온다.
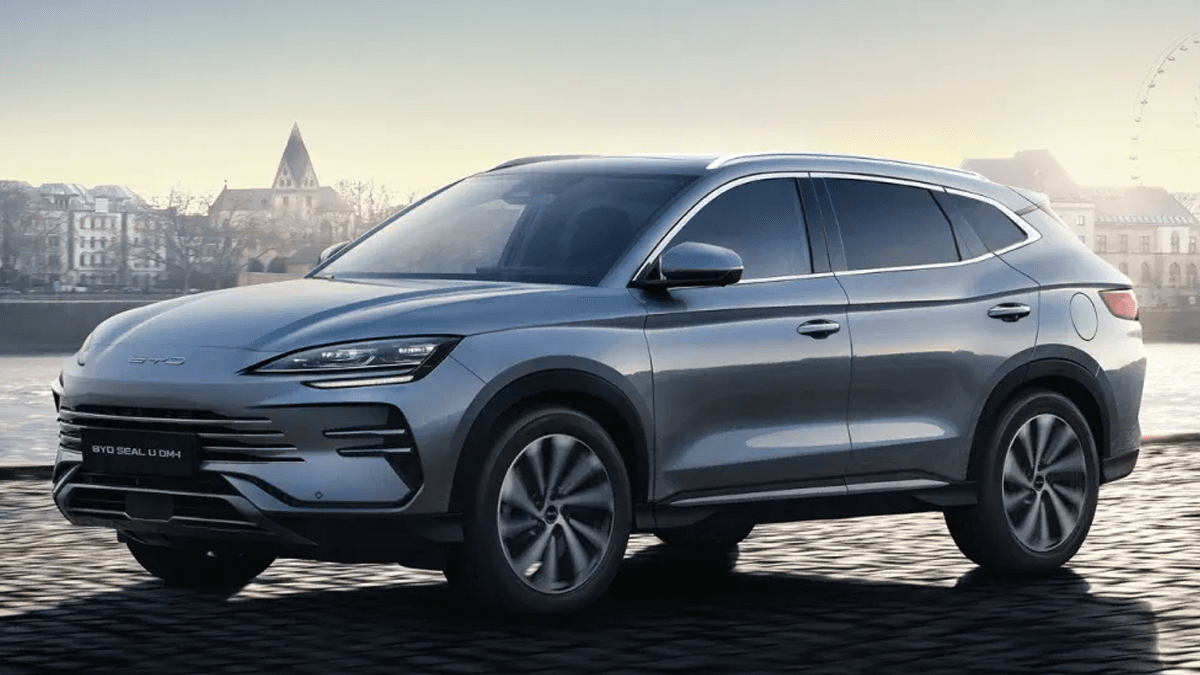
특히 8월에는 씨라이언 6 DM-i가 새 판매축으로 들어왔다. 7월 57대에서 8월 500대로 늘며 443대가 증가했다. BYD가 국내에 처음 선보인 플러그인 하이브리드로, 순수전기차 위주였던 기존 라인업에 다른 파워트레인을 추가했다.
돌핀은 비교적 낮은 가격으로 도심형 EV 수요를 잡고, 씨라이언 7은 중형 SUV 수요를 담당한다. 씨라이언 6 DM-i는 충전과 장거리 주행을 함께 원하는 소비자까지 범위를 넓힌다. 차종을 늘리는 방식 자체가 브랜드 판매량을 키우는 동력이 되고 있다.
일본 브랜드 3사와 누적 595대 차이…월 판매는 이미 앞섰다
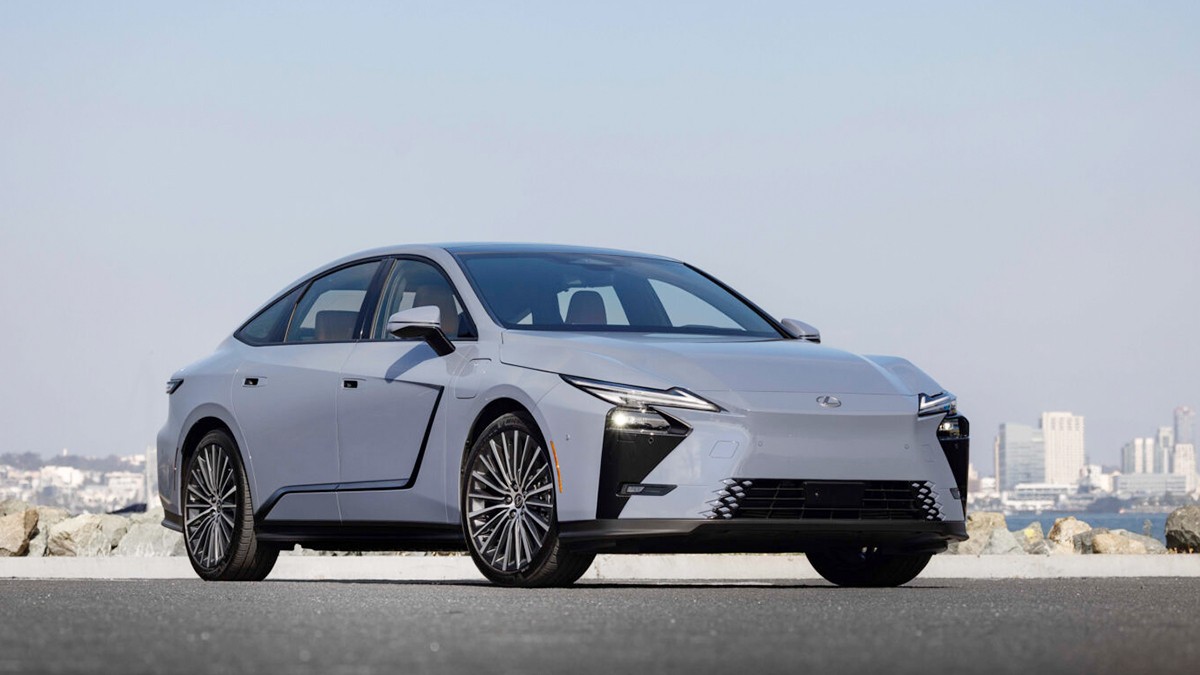
BYD의 성장 속도는 일본 브랜드와 비교하면 더 선명하게 보인다. 올해 1~8월 BYD 누적 판매는 1만7,523대였고, 같은 기간 렉서스 1만133대, 토요타 7,542대, 혼다 443대를 합친 일본 3사는 1만8,118대를 기록했다. 두 쪽의 차이는 595대다.
혼다를 제외하고 토요타와 렉서스만 합치면 1만7,675대로 격차는 152대까지 좁아진다. 한 브랜드와 일본 대표 수입차 브랜드 두 곳의 누적 판매가 거의 같은 수준에 도달했다.
월 판매에서는 이미 역전이 나타났다. BYD는 4월 일본 3사 합산 판매를 처음 앞선 뒤 6~8월까지 3개월 연속 일본 브랜드 전체보다 많이 팔렸다. 8월에는 BYD 3,002대, 일본 3사 합계 1,888대로 차이가 1,114대였다.
렉서스와 토요타가 하이브리드를 중심으로 오랫동안 국내에서 탄탄한 수요를 확보해온 점을 감안하면 이 변화는 단순 브랜드 순위 이상으로 볼 만하다. 전기차와 PHEV를 앞세운 중국 브랜드가 일본 브랜드의 기존 친환경차 수요와 직접 겹치기 시작한 것이다.
순수전기차에서 PHEV까지…판매 영역 계속 넓어진다
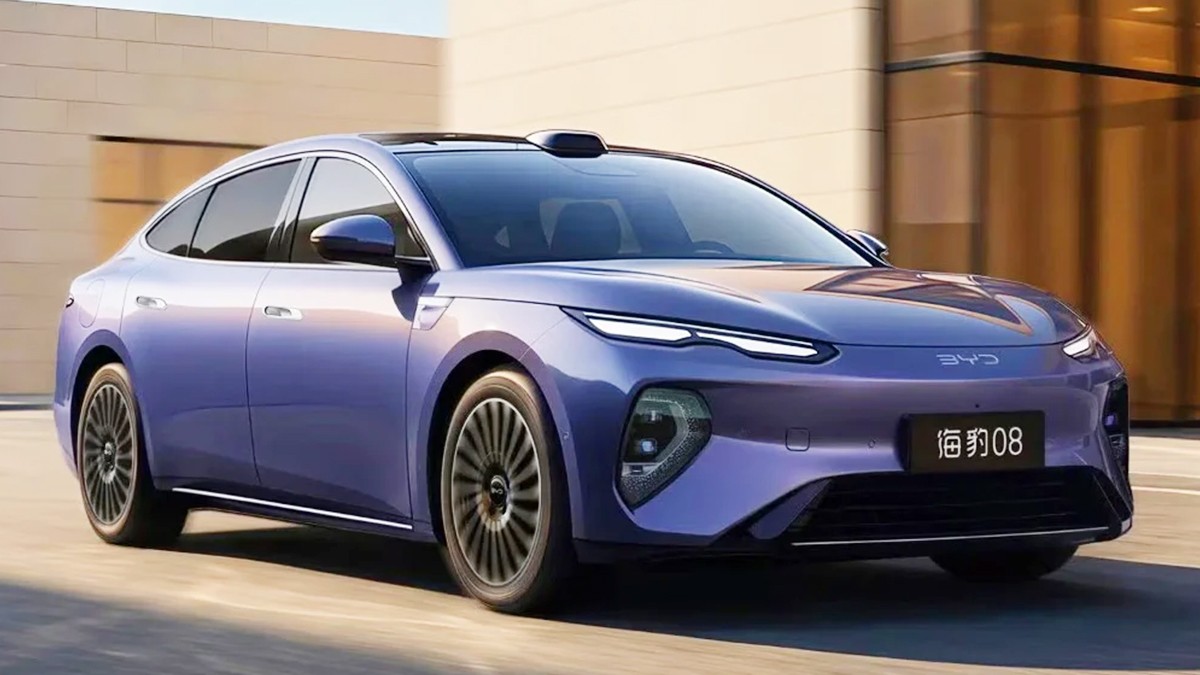
BYD의 국내 판매는 순수전기차에서 시작됐다. 아토 3를 시작으로 씰, 씨라이언 7, 돌핀을 차례로 추가하며 소형부터 중형급까지 전기차 라인업을 넓혔다. 여기에 씨라이언 6 DM-i가 들어오면서 플러그인 하이브리드까지 판매 영역이 확대됐다.
씨라이언 6 DM-i는 8월 말 고객 인도가 시작된 뒤 500대가 등록됐다. BYD가 한국에서 처음 판매한 PHEV라는 점을 감안하면 초기 물량부터 기존 전기차 라인업과 다른 수요를 확인한 셈이다.
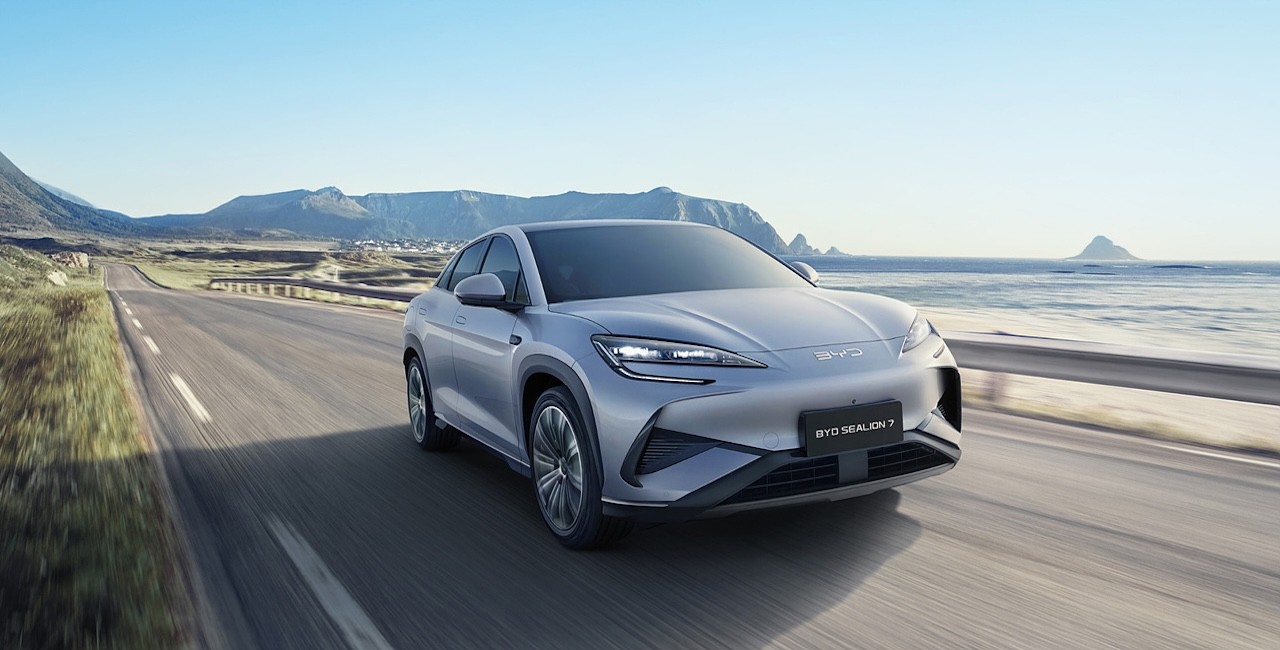
브랜드 입장에서는 전기차 충전에 익숙한 소비자뿐 아니라 장거리 주행 편의성을 중요하게 보는 패밀리카 수요까지 접근할 수 있게 됐다. 전기차와 PHEV를 한 브랜드에서 동시에 고를 수 있는 구조가 만들어진 것이다.
BYD가 한국에서 빠르게 자리 잡은 배경은 한 가지 요소로 설명되지 않는다. 월 3천대까지 올라온 판매량, 개인구매 86.8%, 40·50대 중심 수요, 여러 차종의 분산 판매, PHEV까지 넓어진 라인업이 동시에 맞물렸다. 렉서스·볼보·아우디를 제치고 누적 수입차 4위까지 올라온 속도 역시 이런 판매 구조에서 확인된다.

















댓글0