
고점 대비 절반 이하로 주가가 하락한 현대차를 두고 증권가 목표가까지 두 배의 상승 여력이 남았다는 분석이 나왔다.
에프앤가이드 기준 증권사들의 현대차 평균 목표주가는 69만 4천 원으로 현 주가인 34만 5천5백 원의 딱 두 배 수준이다.
과도한 낙폭 속에서 PBR 0.74배라는 저평가 매력과 배당 안전판이 부각되지만 과연 현실적인 목표치인지 따져볼 필요가 있다.
69만 원 목표가와 저평가 지표의 착시
현대차 주가는 고점 대비 55% 이상 급락하며 34만 원대까지 밀려나 주주들의 불안감을 키우고 있다.
증권사 평균 목표가 69만 4천 원에 도달하면 약 100.8%의 수익이 가능하지만 이는 과거 리포트가 섞인 평균치다.
현재 PBR 0.74배와 주당 1만 원 안팎의 배당금은 하방을 지지하는 요소이지만 단기 폭등을 보장하지는 않는다.
목표주가 시차와 전기차 캐즘의 그늘
증권사 리포트의 목표치는 주가 하락기에 뒤늦게 하향 조정되는 경향이 있어 지표를 보수적으로 해석해야 한다.
향후 3분기와 4분기 실적 확인 과정에서 애널리스트들이 목표가를 하향 조정할 가능성을 배제할 수 없다.
글로벌 전기차 캐즘 장기화와 주요국 관세 리스크는 주가가 바닥에서 지루한 박스권 흐름을 이어가게 만드는 원인이다.
몰빵 대신 분할 매수와 관전 지표
주가가 바닥을 다지는 구간에서는 한 번에 목돈을 투입하기보다 출렁임을 활용해 분할로 접근하는 전략이 유리하다.
시가배당률 약 2.89% 수준의 안정적인 배당을 받으며 장기적인 실적 반등을 기다리는 편이 위험을 낮춘다.
투자자는 향후 분기 실적 발표에서 집계될 영업이익률과 북미 관세 정책의 향방을 핵심 지표로 점검해야 한다.
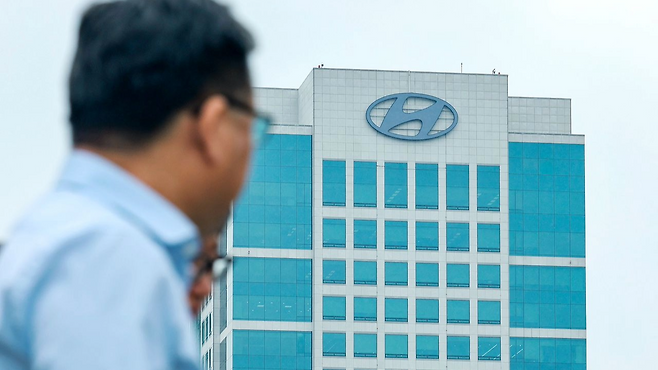
현대차의 69만 원대 목표주가는 과거 높은 기대감이 반영된 지표로 실적 시즌을 거치며 재조정될 가능성이 크다.
PBR 0.74배의 저평가와 배당금 재료는 든든하지만 전기차 수요 둔화와 무역 규제라는 대외 악재가 여전히 거세다.
급반등을 노린 일시 매수보다는 30만 원 초반대 박스권 하단에서 배당을 받으며 모아가는 분할 접근이 적합하다.

















댓글0