
올해 최고 78만 3000원까지 올라섰던 현대차 주가가 34만 원대까지 내리며 고점 대비 반토막 수준으로 밀려났다.
증권사들이 제시한 평균 목표주가는 69만 4000원으로 현재 주가의 두 배 수준인 70만 원선 복귀를 가리키고 있다.
주가가 극심한 저평가 영역에 진입한 가운데 반등 시점을 둘러싸고 투자자들의 셈법이 복잡해지고 있다.
증권가는 관세 우려와 인센티브 비용 같은 악재가 일회성 충격에 그치며 향후 1년 내 주가 회복이 가능하다고 본다.
하반기 하이브리드 차량 판매 회복과 로보틱스 사업 가치가 반영되면 기업 가치가 제자리를 찾을 것이라는 분석이다.
현재 PER 11배 수준의 밸류에이션과 주당 1만 원 상당의 배당금도 주가 하방을 받치는 든든한 요인으로 꼽힌다.
반면 시장 일각에서는 상반기 형성된 50만~70만 원대의 두터운 매물대가 반등할 때마다 걸림돌이 될 것으로 본다.
본전 회수를 노리는 매물이 쏟아질 가능성이 높아 단기간에 직진 상승 흐름을 타기는 쉽지 않다는 지적이다.
미국 관세 리스크와 글로벌 경기 둔화 우려가 여전히 지속되고 있어 실질적인 주가 상방을 제약할 수 있다.
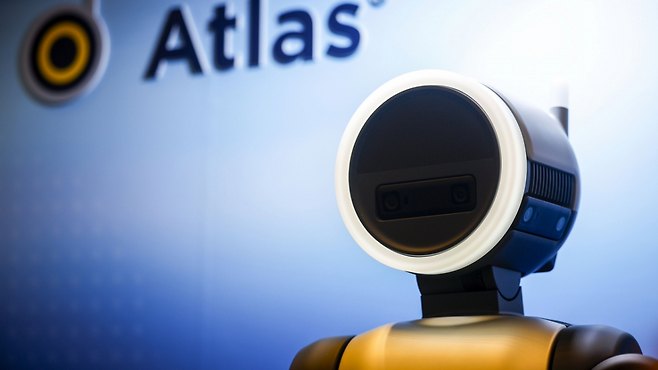
보스턴다이내믹스의 로봇 사업과 SDV 전환이 주가 프리미엄으로 작용하려면 실질적인 매출 증명이 필요하다.
단순한 기술 발표를 넘어 가시적인 재무 성과로 이어지기까지는 최소 2년 이상의 장기적 시각이 요구된다.
숫자상 저평가 매력은 명확하지만 심리적 냉각기가 길어질 수 있어 신중한 호흡 조절이 요구되는 시점이다.
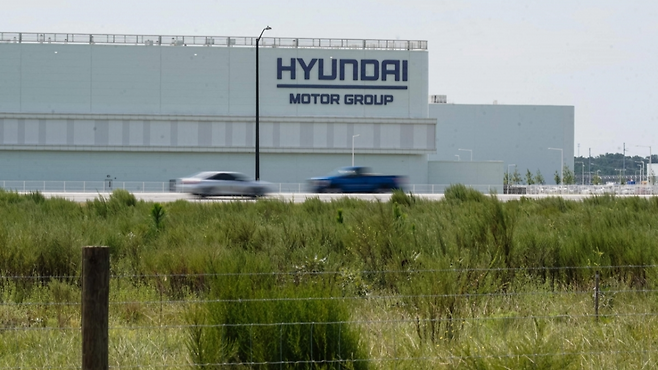
증권가의 70만 원 목표가 제시에도 불구하고 34만 원대 저점에 갇힌 현대차의 반등은 매물 소화가 핵심이다.
로보틱스와 SDV 사업이 실제 매출로 연결되는지 여부가 향후 주가 복귀 속도를 결정지을 전망이다.
단기 폭등에 기대기보다는 분기별 실적 개선과 신사업 성과를 차분히 검증하며 장기 대응에 나설 필요가 있다.

















댓글0