
“다시는 못 돌려받습니다..” 자식 결혼 비용 과하게 대줬다가 노후 무너지는 진짜 이유
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
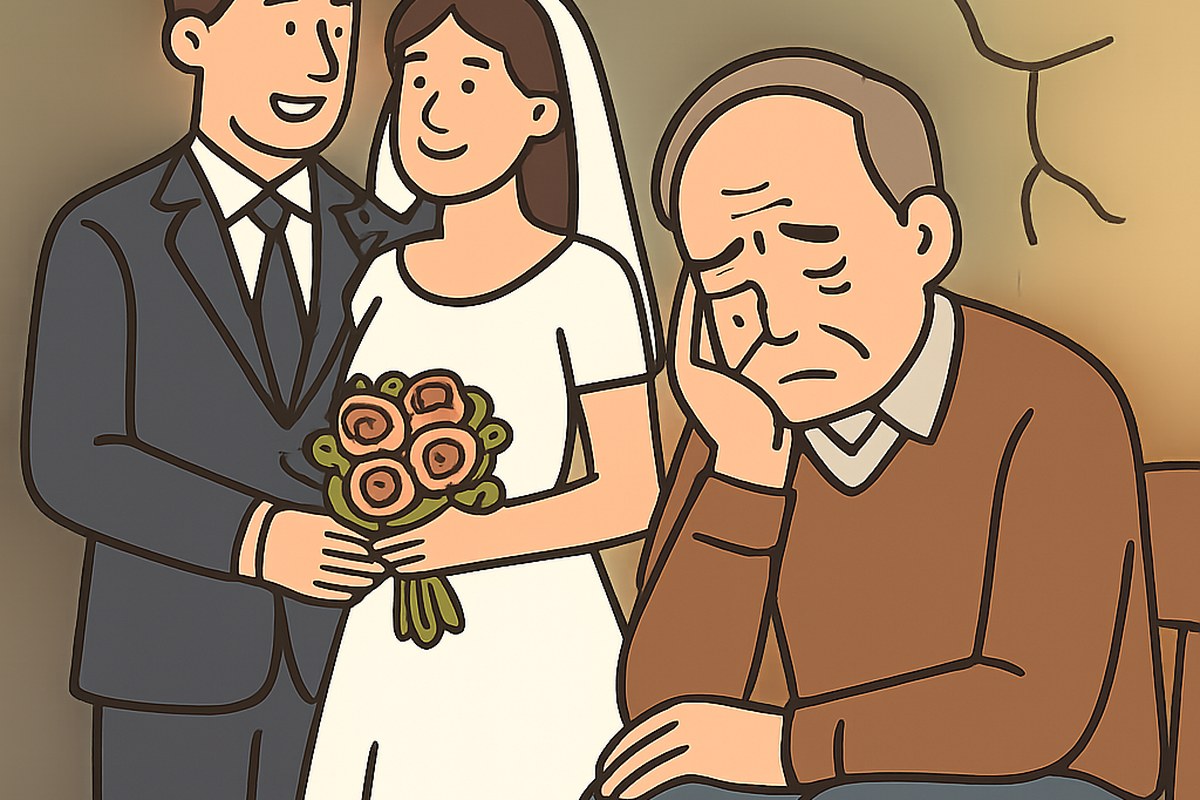
자식 결혼식 날짜가 잡히면 부모 마음은 바빠집니다. 예단과 예물, 혼수와 신혼집 마련까지 어디까지 도와줘야 할지 고민하다 보면 어느새 통장 잔고가 크게 줄어듭니다. 기쁜 일이니 아깝지 않다고 생각하지만 문제는 그 뒤에 찾아옵니다.
자녀 결혼 비용을 과하게 지원한 뒤 몇 년 지나지 않아 병원비가 부족하거나 생활비를 자식에게 손 벌리는 경우가 적지 않습니다. 오늘은 자녀 결혼 지원으로 노후가 흔들리는 이유와 지켜야 할 선을 짚어봅니다.
3위. 전체 자산의 30% 이상 쓰고 나서 후회합니다
결혼 비용을 지원할 때 많은 분들이 얼마까지 써도 괜찮은지 기준 없이 움직입니다. 자식이 원하는 대로 신혼집 계약금을 내주고 가전제품까지 모두 사주다 보면 모아둔 돈의 절반 가까이 나가는 경우도 있습니다.
문제는 남은 자산만으로 노후를 버틸 수 없다는 사실을 나중에야 깨닫는다는 점입니다. 전체 자산의 30%를 넘기면 회복이 어렵습니다. 은퇴 후에는 수입이 거의 없고 의료비와 생활비는 계속 나가기 때문입니다. 자녀 결혼 지원은 전체 재산이 아니라 여유 자금 안에서만 움직여야 합니다. 미리 금액을 정해두고 그 안에서만 도와주시기 바랍니다.
2위. 형제 간 형평성을 생각하지 않고 먼저 결혼하는 자녀에게 몰아줍니다
첫째가 결혼할 때는 마음이 앞서 아낌없이 지원합니다. 그런데 둘째나 셋째 차례가 되면 이미 재산이 많이 줄어 있어 똑같이 도와줄 수 없는 상황이 됩니다. 그러면 나중에 결혼한 자녀는 서운함을 느끼고 형제 사이도 멀어질 수 있습니다.
자녀가 여럿이라면 각자에게 얼마씩 지원할지 미리 계산해두는 편이 낫습니다. 첫째에게 5천만 원을 줬다면 둘째에게도 같은 금액을 줄 수 있는지 확인하고 움직여야 합니다. 만약 전체 여유 자금이 7천만 원뿐이라면 자녀 한 명당 3천만 원씩 나눠 지원하는 것이 공평합니다. 당장 자식이 서운해하더라도 형평성을 지키는 것이 나중에 가족 관계를 지킵니다.
1위. 본인 노후 의료비를 남겨두지 않고 다 써버립니다
자녀 결혼 지원으로 가장 큰 손해를 보는 순간은 본인이 아플 때입니다. 병원에 입원하거나 수술이 필요한데 목돈이 없어 치료를 미루거나 자식에게 손을 벌려야 하는 상황이 옵니다. 결혼 때 도와준 자녀도 자기 살림이 바쁘면 선뜻 도움을 주기 어렵습니다.
의료비는 나이 들수록 예측할 수 없이 커집니다. 건강보험이 있어도 비급여 항목이나 간병비, 재활 치료비는 본인이 감당해야 합니다. 최소한 1인당 2천만 원 이상은 의료비 명목으로 손대지 말고 남겨두시기 바랍니다. 자녀 결혼 지원은 이 금액을 빼고 난 뒤 여유분에서만 하는 것이 원칙입니다. 자식 결혼식은 한 번이지만 본인 건강은 평생 이어집니다.
자녀 결혼을 도와주고 싶은 마음은 당연합니다. 하지만 무리하게 지원했다가 정작 본인이 어려울 때 의지할 곳이 없어지면 자녀에게도 부담이 됩니다. 전체 자산의 30% 이내로 정하고 형제 간 형평성을 지키며 의료비는 반드시 남겨두시기 바랍니다. 도와줄 만큼만 돕고 나머지는 자녀 스스로 책임지게 하는 것이 서로를 지키는 방법입니다.

















댓글0