
중장년이 되면 선택의 순간이 찾아옵니다. 갖고 있는 돈으로 집을 마련할 것인가, 아니면 자녀 교육에 쓸 것인가. 많은 부모들이 이 질문 앞에서 자녀를 먼저 생각합니다. 내 집은 나중에 마련해도 되지만, 아이의 미래는 지금 아니면 안 된다고 믿지요.
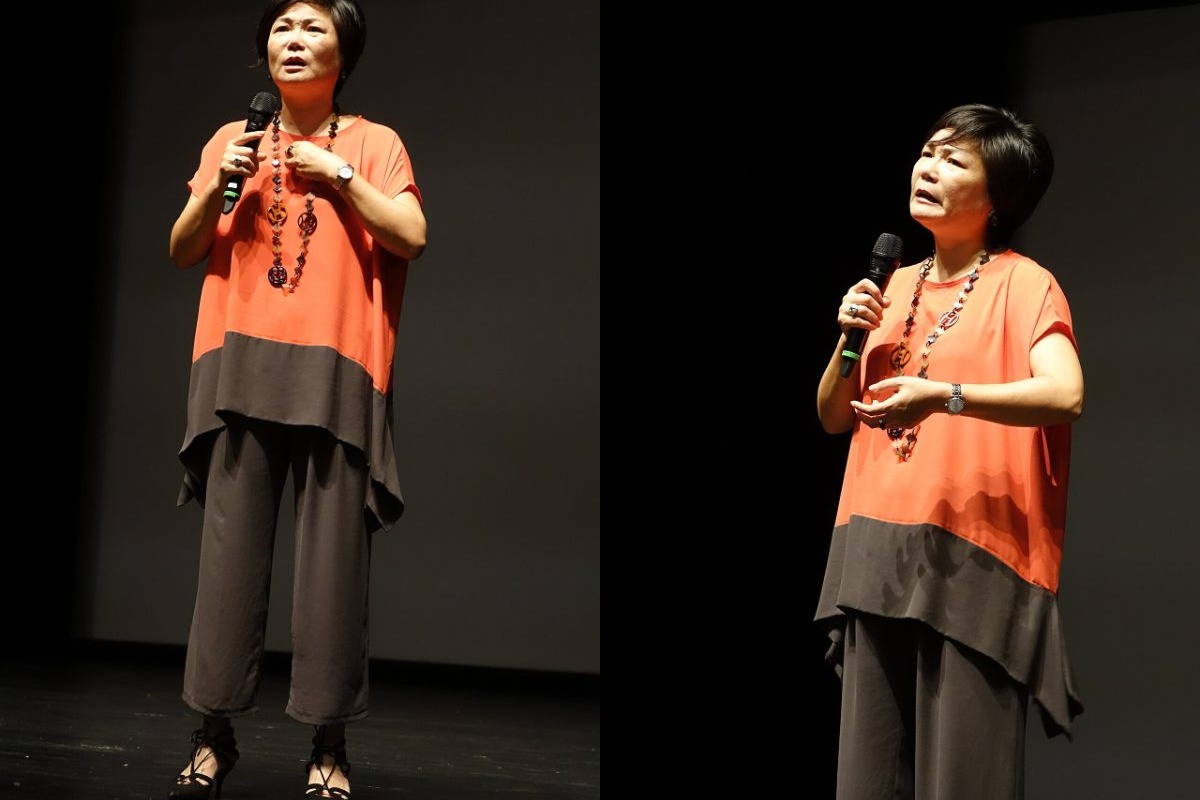
베스트셀러 작가이자 강사로 활동해온 김미경은 『나의 경기도』 인터뷰에서 “자녀 교육비는 투자가 아니라 소비입니다”라고 말했습니다. 많은 부모들이 귀를 의심할 말이지요. 하지만 이 말에는 우리가 돈의 쓰임을 제대로 구분하지 못한 채 살아왔다는 날카로운 지적이 담겨 있습니다. 그의 통찰에 비추어 보면, 집보다 먼저 써야 할 돈에 대한 우선순위를 다시 정리할 수 있습니다.
3위 – 명문학교 학비
자녀를 좋은 학교에 보내기 위해 집 마련을 미루는 부모들이 있습니다. 특목고 입시학원비, 대학 등록금, 해외 어학연수비까지 합치면 적지 않은 금액이지요. 그런데 이 돈은 돌아오지 않습니다.
투자는 원금이 불어나 돌아오는 것을 말합니다. 하지만 교육비는 지출하는 순간 사라집니다. 자녀가 좋은 직장을 얻는다 해도 그것은 아이의 몫이지 부모에게 수익으로 돌아오지 않지요. 명문학교 학비에 수천만 원을 쓰기보다, 그 돈으로 작은 집이라도 마련했다면 지금쯤 목돈이 되어 있을 것입니다. 학벌이 인생을 보장하던 시대는 이미 지났습니다.
2위 – 사교육비
아이가 뒤처질까 봐 불안한 마음에 과외와 학원비를 쏟아붓습니다. 주변 아이들이 다 한다니 우리 아이만 안 시킬 수 없다는 생각이지요. 한 달에 백만 원씩만 써도 10년이면 억대입니다.
그런데 그 사교육비가 정말 아이의 미래를 바꿨는지 냉정하게 돌아볼 필요가 있습니다. 성적이 조금 올랐을 수는 있지만, 그것이 인생 전체를 바꿀 만큼의 차이였을까요. 반면 그 돈으로 집을 샀다면 가족 모두의 주거 안정이 보장되었을 것입니다. 아이에게 필요한 건 학원이 아니라 안정된 집일 수 있습니다.
사교육비는 투자가 아니라 소비입니다. 쓰는 순간 끝입니다. 부모가 늙어서도 전세로 떠돌 때, 그때 쏟아부은 학원비는 어떤 위안도 되지 못합니다.
1위 – 유학비
자녀를 해외로 보내는 일에 집 한 채 값을 쓰는 부모들이 있습니다. 조기유학, 교환학생, 해외 대학 학비까지 합치면 수억 원이 들기도 하지요. “아이의 미래를 위한 투자”라고 스스로를 설득하며 노후 자금까지 털어넣습니다.
하지만 유학을 다녀온 자녀가 반드시 성공하는 건 아닙니다. 외국어를 배우고 견문을 넓히는 일은 값진 경험이지만, 그것이 부모에게 금전적 수익을 가져다주지는 않습니다. 오히려 유학 후 취업에 실패하거나 적응에 어려움을 겪는 경우도 많지요. 그 돈으로 집을 샀다면 부모의 노후는 물론 자녀에게도 안정된 보금자리를 물려줄 수 있었을 것입니다.
김미경의 말처럼 교육비는 투자가 아니라 소비입니다. 투자와 소비를 혼동하면 결국 부모도 자녀도 불안해집니다. 집 없이 늙은 부모는 자녀에게 짐이 되고, 그 부담은 고스란히 다음 세대로 넘어갑니다.
오늘 한 번 계산해보십시오. 지난 10년간 자녀 교육에 쓴 돈을 모두 합치면 얼마입니까. 그 돈으로 집을 샀다면 지금 그 집값은 얼마나 올랐을까요. 냉정하게 숫자를 마주하는 것, 그것이 부모로서 할 수 있는 가장 현명한 첫걸음입니다.


















댓글0