
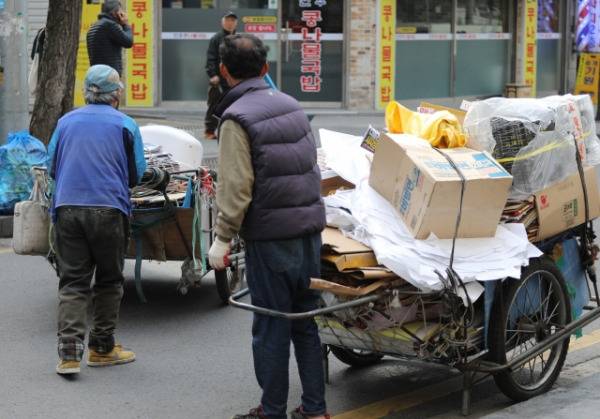
은퇴 후 충분한 자산을 축적했다고 안심하는 순간에도 통장 잔고는 방심 속에 급격히 줄어들 수 있다.
은퇴 생활자의 지출 관리는 번 것보다 쓰는 방법을 다스리는 과정에서 승패가 결정되기 때문이다.
노후 자산을 단기간에 고갈시키고 은퇴자를 가난으로 몰아넣는 대표적인 생활 습관과 실태를 짚어본다.
3위 – 자녀의 요구에 무조건적인 경제적 지원을 해주는 것
자녀의 사업 자금이나 주택 마련 요청에 무턱대고 노후 자금을 꺼내주는 행동은 자산 고갈의 지름길이다.
한번 무너진 은퇴 자산은 다시 회복하기 어렵고 자신마저 자녀에게 의존하는 악순환을 만든다.
사랑하는 자녀라 할지라도 자신의 노후 기본 생계선을 침범하는 지원은 과감히 선을 그어야 한다.
2위 – 수익률만 보고 위험한 투자에 전재산을 거는 것
원금 손실 가능성을 무시하고 고수익만 노리며 자산의 대부분을 단일 투자처에 넣는 것은 매우 위험하다.
은퇴 후의 자산 운용은 수익성보다 안정성과 수입의 지속 가능성을 최우선으로 고려해야 한다.
한 번의 잘못된 투자로 전재산을 잃으면 노년기 재기가 불가능하므로 분산과 보수적 접근이 필수다.
1위 – 체계적인 예산 없이 매달 감정적으로 소비하는 습관
자산을 가난하게 만드는 가장 치명적인 행동은 정해진 예산 없이 감정에 따라 돈을 써버리는 습관이다.
매달 고정적으로 나가는 생활비와 수입을 파악하지 않으면 아무리 큰돈도 금방 소진되고 만다.
체계적인 지출 가이드라인을 세우고 통제하지 않는 무계획적 소비가 노후 빈곤의 핵심 원인이다.
노후 자산 고갈을 막는 최고의 방패는 바로 체계적인 예산 작성과 감정적 소비의 철저한 통제이다.
자녀의 과도한 요구를 거절하고 투자의 위험을 피하더라도 일상의 무계획한 지출이 쌓이면 자산은 무너진다.
지금 당장 자신의 매달 지출 내역을 확인하고 통제 가능한 예산안을 세우는 것이 안정된 노후의 시작이다.


















댓글0