
현대차가 3분기 파업 여파와 실적 우려 속에서도 30만원선을 지켜내며 강한 반등 시도를 보였다.
증권가에서는 단기 생산 차질 악재가 주가에 상당 부분 반영됐다는 분석이 힘을 얻고 있다.
일부 대형 증권사들이 목표주가 84만원을 제시한 가운데 투자자들의 시선은 4분기 실적에 쏠린다.
현대차 주가는 52주 최고가 대비 큰 폭의 조정을 거치며 20만원대 후반까지 위협받았다.
그러나 10월 16일 거래량이 증가하며 30만원대 거래를 복원해 주주들의 기대감을 높였다.
외국인 수급과 기관 매수세가 살아나면서 추가 하락을 저지하는 핵심 받침대가 형성됐다.
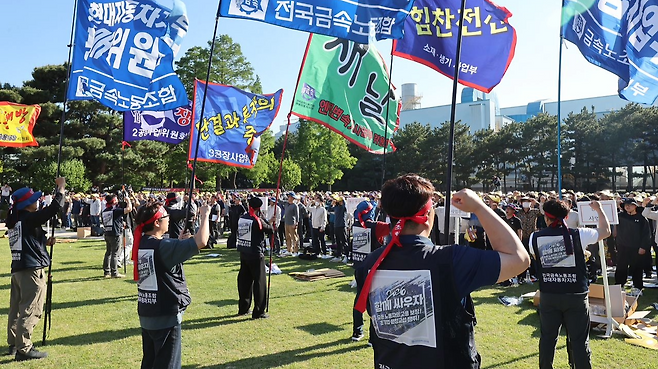
3분기 실적은 노조 파업에 따른 5만 5천 대 규모의 생산 차질로 시장 눈높이를 밑돌 수 있다.
하지만 4분기부터는 지연되었던 물량 공급이 재개되고 신차 출고가 본격적인 궤도에 오른다.
북미 중심의 하이브리드 판매 확대가 실적 V자 반등을 견인할 주요 모멘텀으로 꼽힌다.
미래에셋증권 등은 단순 완성차 제조사를 넘어선 로보틱스 가치를 반영해 84만원을 제시했다.
보스턴 다이내믹스와 소프트웨어 중심 차량 전환이 기업 가치 재평가의 핵심 축으로 작용한다.
현재 주가수익비율이 저평가 구간인 만큼 피지컬 AI 성과가 장기 주가를 결정할 전망이다.
현대차 주가의 향방은 3분기 일회성 악재를 털어내고 4분기 출하량을 얼마나 회복하느냐에 달렸다.
주주들은 단기 주가 흔들림보다 북미 하이브리드 생산 속도와 로봇 사업의 가시성을 살펴야 한다.
실적 턴어라운드 수치가 입증되는 시점이 목표주가 84만원의 현실성을 가르는 진짜 기준이다.


















댓글0