
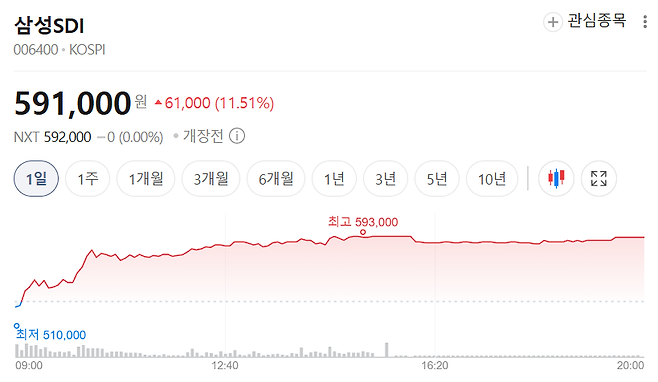
수익률 50%를 기록한 개인 투자자가 삼성SDI를 59만원대에 추가 매수하며 시장의 이목이 쏠리고 있다.
최근 삼성SDI 주가가 하루 만에 11% 이상 급등하면서 2차전지 상장지수펀드와 수급 전반에 온기가 퍼졌다.
전기차 수요 둔화 우려를 딛고 급반등을 이끌어낸 핵심 배경과 외국인 매수세 변수를 주주 관점에서 살펴볼 필요가 있다.
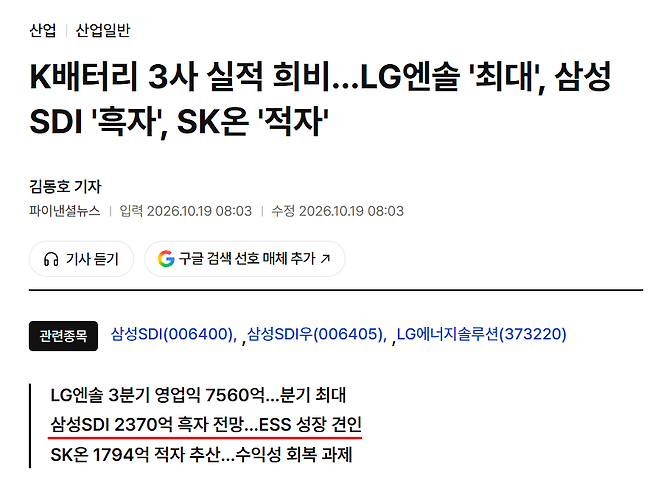
삼성SDI는 올해 2분기 2천억원이 넘는 영업이익을 기록하며 7분기 만에 극적인 흑자 전환에 성공했다.
지난해 전기차 배터리 주문 감소와 고정비 부담으로 대규모 영업손실을 겪었으나 조기에 실적 반등 기틀을 마련했다.
공장 가동률 저하라는 암울한 악재를 털어내고 빠르게 실적을 회복하자 기관과 외국인 투자자들의 수급이 대거 유입됐다.
실적 회복을 견인한 일등 공신은 북미를 중심으로 폭발적으로 증가하는 에너지저장장치 사업이다.
인공지능 데이터센터 증설로 정전 대비용 무정전전원장치와 백업 배터리 유닛 수요가 가파르게 늘어난 영향이다.
공급망 다변화를 노리는 글로벌 빅테크 기업들이 고성능 배터리를 잇달아 주문하며 새로운 수익원으로 자리 잡았다.
삼성SDI는 미국 현지 생산 인프라를 확충하는 동시에 가격 경쟁력을 갖춘 리튬인산철 배터리 양산을 추진 중이다.
북미 지역의 관세 장벽과 중국산 규제가 강화되면서 현지 공장을 확보한 삼성SDI의 수주 가능성이 대폭 커졌다.
주요 증권사들이 목표가를 80만원 안팎까지 올려 잡는 가운데 북미 현지 공장의 가동 시점이 핵심 변수로 떠올랐다.
삼성SDI의 주가 향방은 전기차 시장의 회복 속도보다 에너지저장장치 부문의 이익 지속성에 따라 좌우될 전망이다.
2027년까지 시설 투자를 이유로 현금 배당을 실시하지 않기로 결정한 만큼 주주들은 시세 차익에 집중할 수밖에 없다.
투자자들은 단기 급등에 따른 차익 실현 물량 소화 여부와 외국인 수급 지속성을 꼼꼼히 점검하며 대응해야 한다.



댓글0