
“보험금 청구했는데 거절당했습니다” 설계사도 잘 모르는 숨은 보험 혜택 찾아내는 법 3가지
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
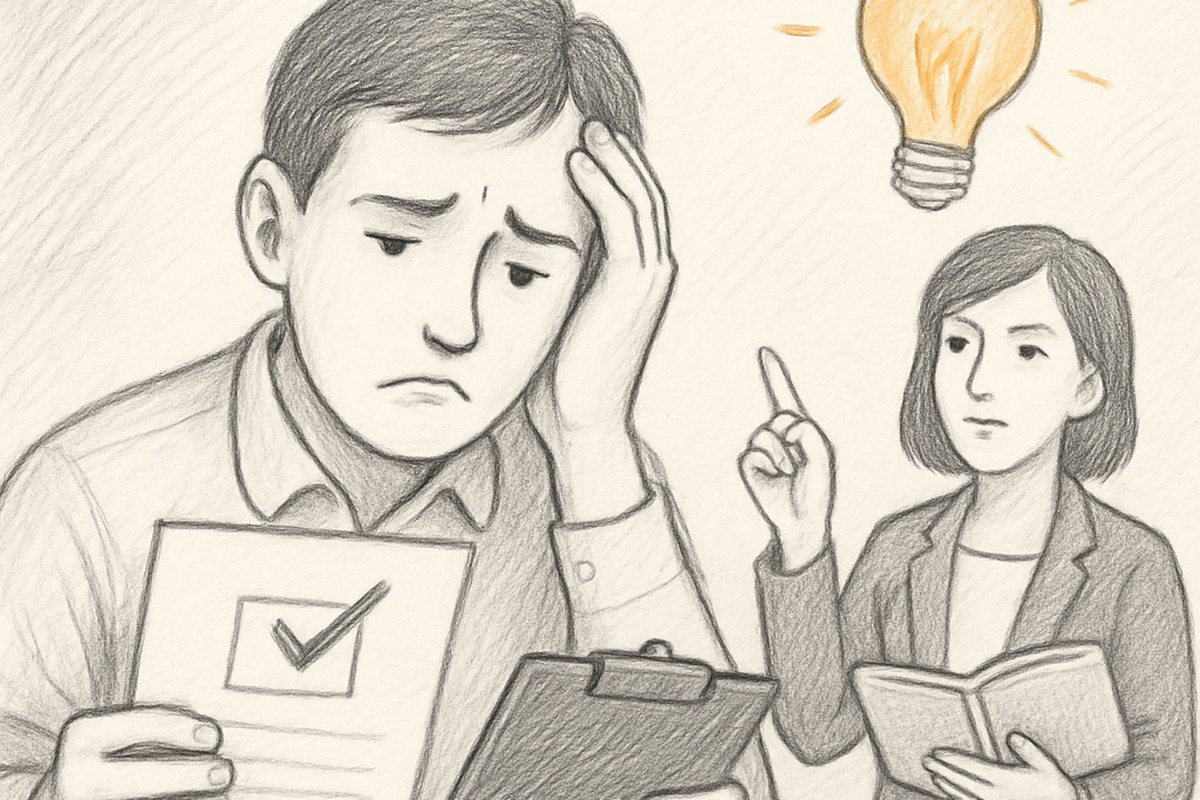
보험에 가입할 때는 병원비 걱정이 없을 것 같지만 막상 청구하려고 하면 어떤 항목으로 신청해야 하는지 알기 어렵다. 특히 60대 이후에는 병원을 자주 가게 되는데 청구할 수 있는 보험금을 놓치고 지나가는 경우가 많다.
보험설계사도 모든 보장 내용을 다 외우고 있지 않기 때문에 가입자 스스로 증권을 확인하고 청구 가능한 항목을 찾아내는 것이 중요하다. 놓치기 쉬운 보험 혜택 세 가지를 짚어본다.
3위. 장해진단금은 암이나 뇌졸중 같은 큰 병이 아니어도 청구할 수 있다
장해진단금은 중증 질환에만 해당하는 것으로 알고 있는 분들이 많지만 실제로는 일상생활에 지장을 주는 신체 기능 저하도 해당될 수 있다. 예를 들어 무릎 관절이 나빠져 계단을 오르기 힘들거나 한쪽 눈의 시력이 크게 떨어진 경우에도 장해 등급을 받을 수 있는 경우가 있다.
다만 장해진단금을 받으려면 의사로부터 장해 상태를 확인하는 진단서를 받아야 한다. 병원에서 치료를 받았더라도 장해 진단을 따로 요청하지 않으면 서류를 받을 수 없으므로 증권에 장해 관련 보장이 있다면 담당 의사에게 장해 판정이 가능한지 물어보는 것이 좋다.
2위. 수술보험금은 여러 개 보험에서 중복으로 청구할 수 있다
실손보험은 실제로 쓴 병원비만큼만 보장받기 때문에 여러 개 가입해도 중복으로 받을 수 없다. 그런데 수술보험금은 실손이 아니라 정액 보장 방식이기 때문에 가입한 보험마다 따로 청구할 수 있다.
예를 들어 백내장 수술을 받았다면 보험사 A에서 30만 원, 보험사 B에서 50만 원을 각각 받을 수 있다. 이때 한 곳에만 청구하고 나머지를 놓치는 경우가 많은데 수술 받은 날로부터 3년 안에 청구하면 되므로 집에 보관 중인 증권을 다시 확인해보는 것이 좋다.
1위. 통원치료비 한도는 일수와 금액을 함께 확인해야 한다
통원치료비는 외래 진료를 받을 때마다 청구할 수 있는 항목이지만 보장 한도가 증권마다 다르다. 어떤 보험은 연간 180일까지 보장하고 어떤 보험은 90일까지만 보장하는 식이다.
또한 하루 한도 금액도 제품에 따라 3만 원에서 5만 원까지 차이가 난다. 만약 두 개 이상의 실손보험에 가입했다면 한도가 큰 보험부터 먼저 청구하고 남은 금액을 다른 보험에 청구하는 방법도 있다. 다만 통원 일수가 많아질수록 자기부담금 비율이 높아지는 상품도 있으므로 증권을 꼼꼼히 읽어봐야 한다.
보험금을 제대로 받으려면 설계사에게만 의지하지 말고 스스로 증권을 확인하는 습관을 들이는 것이 좋다. 병원에 갈 때마다 어떤 항목으로 청구할 수 있는지 미리 알아두면 놓치는 보험금을 줄일 수 있다.
The post “보험금 청구했는데 거절당했습니다” 설계사도 잘 모르는 숨은 보험 혜택 찾아내는 법 3가지 appeared first on OWN 뉴스.



댓글0