
“아버지, 제 직장보험에서 빠지셨대요..” 은퇴 후 건강보험료 갑자기 뛰는 이유 1위
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
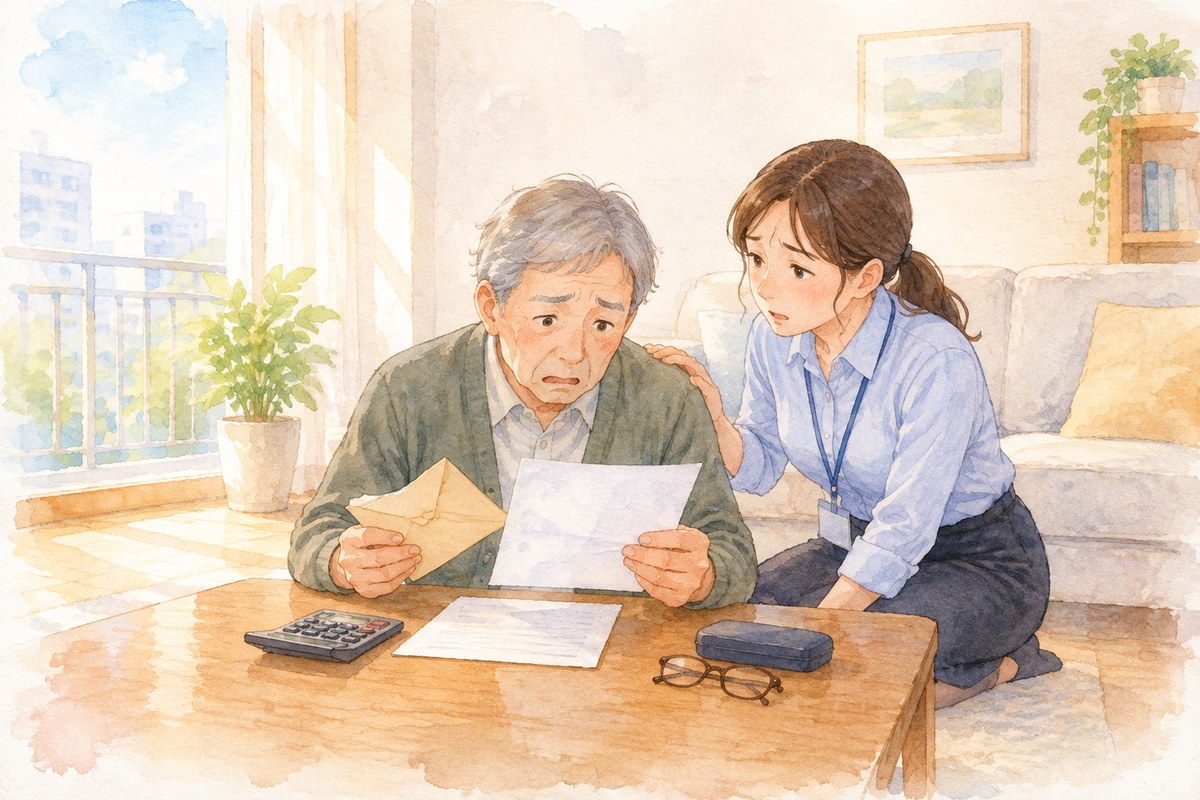
퇴직하고 몇 달 지나 예상하지 못한 건강보험료 고지서를 받고 당황하는 분들이 있습니다. 자녀 직장보험에 피부양자로 올라 있으니 보험료 걱정은 없다고 믿었는데 어느 날 그 자격을 잃은 것입니다.
은퇴 후 보험료가 갑자기 뛰었다면 가장 먼저 의심할 것은 피부양자 자격 탈락입니다. 자격을 미리 점검하고 대비하는 데 필요한 네 가지를 정리합니다.
첫째. 연금과 이자, 임대 소득을 모두 더해 보십시오
피부양자 소득 기준은 소득을 하나씩 따로 보지 않습니다. 국민연금 같은 공적연금에 금융소득과 임대 소득까지 합쳐 연 2천만 원을 넘으면 자격을 잃습니다. 이자와 배당은 합계가 1천만 원을 넘으면 전액이 소득에 더해집니다.
임대 소득은 더 조심해야 합니다. 사업자등록을 했다면 금액이 적어도 탈락 사유가 될 수 있습니다. 예금 만기가 한 해에 몰리면 이자도 한꺼번에 늘어나므로 만기를 여러 해로 나눠 두시기 바랍니다.
둘째. 재산 과세표준을 확인하십시오
소득이 거의 없어도 집 때문에 탈락할 수 있습니다. 재산 과세표준이 5억 4천만 원을 넘으면서 연 소득이 1천만 원을 넘거나, 과세표준이 9억 원을 넘으면 피부양자가 될 수 없습니다.
과세표준은 시세가 아니라 공시가격을 기준으로 계산한 금액이며 재산세 고지서에서 확인할 수 있습니다. 공시가격이 오르면 과세표준도 함께 오르므로 해마다 고지서를 살펴보시기 바랍니다.
셋째. 지역가입자 보험료 계산법을 알아 두십시오
피부양자 자격을 잃으면 지역가입자로 바뀝니다. 지역가입자는 소득뿐 아니라 주택과 토지 같은 재산에도 보험료가 매겨집니다. 그래서 소득이 줄어도 재산이 그대로라면 보험료가 기대만큼 내려가지 않습니다.
퇴직으로 근로소득이 끊겼는데 이전 소득이 보험료에 반영되어 있다면 공단에 소득 조정을 신청할 수 있습니다. 고지서를 받으면 산정 내역부터 확인하시기 바랍니다.
넷째. 임의계속가입 제도를 활용하십시오
퇴직 전 18개월 가운데 직장가입자 자격을 1년 이상 유지했다면 신청할 수 있습니다. 승인을 받으면 퇴직 후 최대 36개월 동안 직장에서 내던 본인 부담 수준의 보험료를 냅니다.
신청은 지역가입자로 처음 받은 고지서의 납부 기한에서 2개월 안에 해야 합니다. 이 기한을 넘기면 신청할 수 없으니 고지서를 받는 즉시 두 금액을 비교해 보십시오.
은퇴 후 건강보험료는 퇴직 이후 소득과 재산이 어떻게 바뀌는지에 따라 달라집니다. 기준은 바뀔 수 있으니 최신 내용은 국민건강보험공단에서 확인하시기 바랍니다.
퇴직 전에 연금·이자·임대 소득 합계와 재산 과세표준을 적어 보시고, 탈락이 예상되면 임의계속가입부터 알아보십시오.



댓글0