
“내 보험금인데 못 받는다니..” 60대가 지정대리청구인 신청 전에 알아야 할 4가지
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
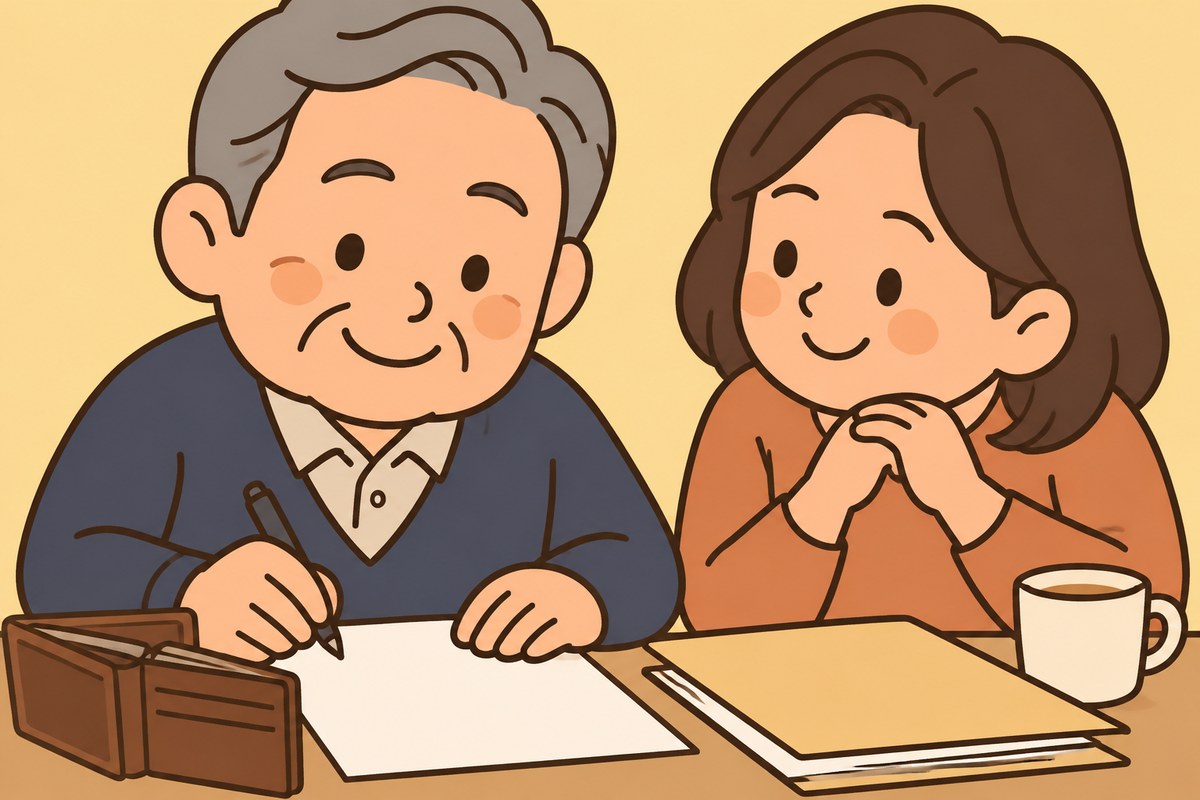
보험은 아플 때를 대비해 드는 것이다. 그런데 크게 아파 의식이 흐려지거나 치매로 판단이 어려워지면 본인이 보험금을 청구하지 못하는 일이 생긴다. 가족이 곁에 있어도 계약 당사자가 아니라는 이유로 서류가 막히곤 한다.
이 빈자리를 메우는 것이 지정대리청구인 제도다. 건강할 때 미리 해 두어야 쓸 수 있는 장치다. 이 글에서는 제도의 내용과 지정할 수 있는 사람, 신청 방법, 미리 하지 않았을 때 생기는 문제를 차례로 정리한다.
첫째, 본인을 대신해 청구할 사람을 미리 정해 두는 제도다
지정대리청구인은 보험금을 받을 사람이 스스로 청구할 수 없는 사정이 생겼을 때 대신 청구하도록 지정해 둔 사람이다. 주로 계약자와 피보험자, 수익자가 같은 사람인 계약에서 쓰인다.
청구하는 권리를 맡기는 것일 뿐 보험금의 주인이 바뀌는 것은 아니다. 받은 돈은 본인의 치료와 생활에 쓰여야 한다는 점을 가족과 함께 분명히 해 두는 것이 좋다.
둘째, 아무나 지정할 수 있는 것은 아니다
일반적으로 함께 살거나 생계를 같이하는 배우자, 그리고 3촌 이내의 친족이 대상이 된다. 다만 구체적인 범위는 상품과 약관에 따라 다를 수 있다.
누구를 정할지는 관계의 가까움보다 실제로 곁에서 병원 일을 챙길 수 있는지를 기준으로 생각하는 편이 현실적이다. 멀리 사는 자녀보다 가까이 사는 가족이 더 나을 때도 있다.
셋째, 신청 절차는 생각보다 간단하다
보험사 고객센터나 지점, 홈페이지나 앱을 통해 신청할 수 있는 경우가 많다. 보통 신청서와 함께 가족관계증명서나 주민등록등본처럼 관계를 확인할 서류, 그리고 신분증이 필요하다.
가입할 때 하지 않았더라도 계약 도중에 추가할 수 있는 상품이 많다. 절차와 서류는 회사마다 조금씩 다르므로 가입한 보험사에 먼저 확인하는 것이 좋다. 여러 회사의 보험이 있다면 회사마다 따로 신청해야 한다.
넷째, 미리 해 두지 않으면 길이 멀어진다
지정해 두지 않은 상태에서 본인이 판단 능력을 잃으면 가족은 법원을 통해 성년후견인을 선임하는 절차를 밟아야 할 수 있다. 시간과 비용이 들고, 그동안의 병원비는 가족이 먼저 감당하게 된다.
더 곤란한 점은 이미 아프고 난 뒤에는 지정 자체가 어려워진다는 것이다. 이 제도는 본인이 맑은 정신으로 동의할 수 있을 때만 쓸 수 있는 준비다.
노후 준비는 돈을 모으는 일만이 아니다. 그 돈이 필요한 순간에 제대로 닿도록 길을 내 두는 일이기도 하다. 보험을 여러 개 들어 두었어도 대신 청구해 줄 사람이 없으면 그 쓸모가 줄어든다.
이번 주에는 가입한 보험사에 전화를 걸어 지정대리청구인이 등록되어 있는지부터 확인해 보는 것이 좋다.



댓글0