
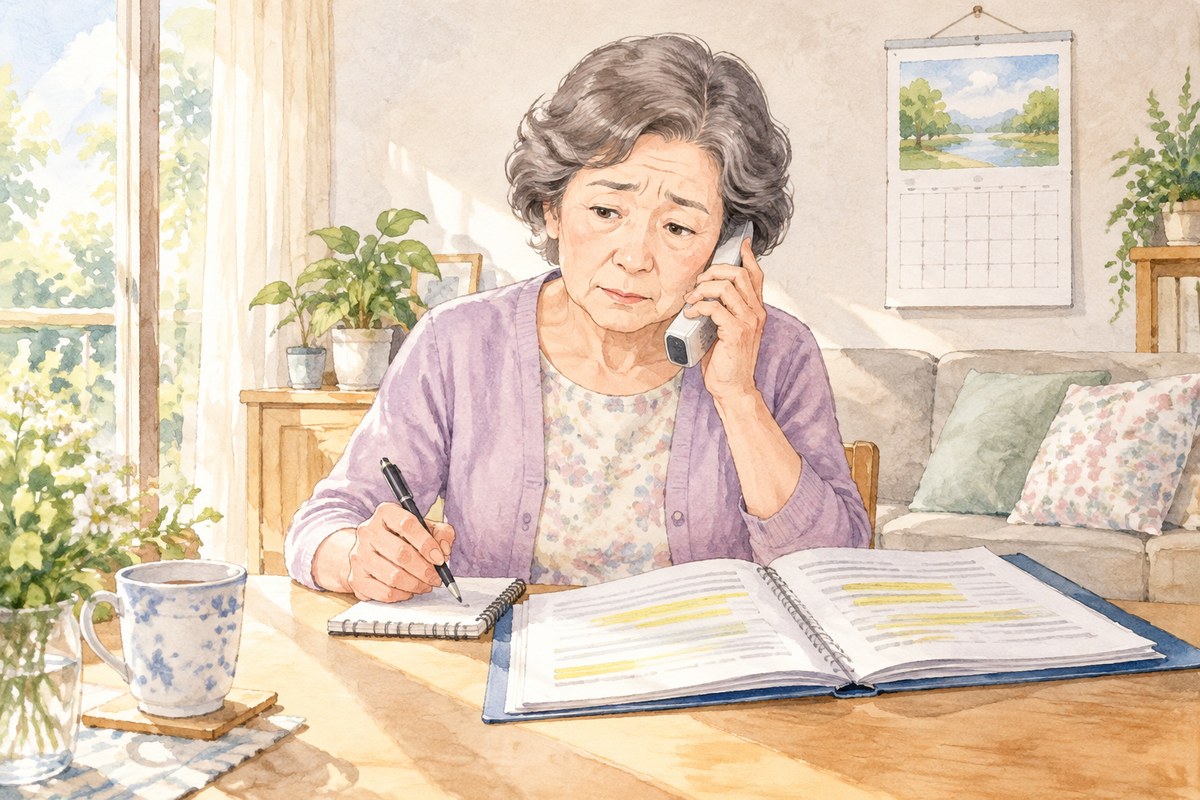
보험료가 빠져나가는 통장을 보다가 금액이 훌쩍 올라 있어 놀라셨다는 분들이 많습니다. 가입할 때는 부담 없는 금액이었는데, 몇 년이 지나자 같은 보험의 보험료가 크게 달라진 것입니다.
이런 일은 대개 갱신형 보험에서 생깁니다. 갱신형은 정해진 주기마다 그 시점의 나이와 손해율을 반영해 보험료를 다시 매기기 때문에, 나이가 들수록 오르는 경우가 많습니다. 오늘은 내 보험을 미리 점검하는 순서를 짚어 드리겠습니다.
4위. 증권에서 갱신형인지부터 가려내기
서랍 속 보험증권을 꺼내 보장 내용이 적힌 표를 살펴보십시오. 담보 이름 옆이나 보험기간 칸에 ‘갱신형’, ’10년 갱신’처럼 적혀 있으면 갱신형입니다. 보험기간이 ’90세 만기’나 ‘100세 만기’로 길게 정해져 있으면 비갱신형일 가능성이 높습니다.
주계약은 비갱신형인데 특약만 갱신형인 경우도 흔합니다. 그래서 보험 이름만 보지 마시고 특약 한 줄 한 줄을 확인하셔야 합니다. 갱신형 항목에 형광펜으로 표시해 두시면 한눈에 정리됩니다.
3위. 갱신 주기와 다음 갱신 날짜 적어두기
갱신 주기는 1년, 3년, 5년, 10년 등 상품마다 다릅니다. 주기가 짧을수록 보험료가 자주 바뀌고, 갱신 날짜는 보통 처음 계약한 날을 기준으로 돌아옵니다.
보험마다 다음 갱신 날짜를 달력이나 수첩에 적어 두십시오. 여러 보험의 갱신이 같은 해에 몰려 있다면 그해 지출이 한꺼번에 늘 수 있으니 미리 생활비 계획에 넣어 두시는 편이 좋습니다.
2위. 겹치는 갱신형 특약 골라내기
실손의료비처럼 실제 쓴 병원비만큼 돌려주는 보장은 두 군데 가입해도 더 받지 못하는 것이 원칙입니다. 이런 보장이 여러 보험에 갱신형으로 들어 있다면 오르는 보험료만 두 번 내고 계신 셈입니다.
다만 진단비처럼 정해진 금액을 주는 보장은 겹쳐도 각각 받을 수 있어 무조건 줄일 대상은 아닙니다. 한번 해지하면 나이나 병력 때문에 다시 가입하기 어려울 수 있으니, 정리 전에는 보험사와 꼭 상의하십시오.
1위. 보험사에 예상 갱신 보험료 물어보기
가장 확실한 방법은 직접 묻는 것입니다. 보험사 고객센터나 담당 설계사에게 증권번호를 알려 주시고 “다음 갱신 때 예상 보험료가 얼마인지” 안내를 요청하십시오. 확정 금액이 아니더라도 대략적인 수준을 미리 알면 대비가 한결 쉽습니다.
통화하실 때는 갱신 날짜와 갱신 뒤 보장 내용이 달라지는지도 함께 물어 메모해 두십시오. 들은 내용을 증권 옆에 적어 두시면 가족과 상의하실 때도 도움이 됩니다.
갱신형 보험료는 갑자기 오르는 것처럼 보이지만, 미리 들여다보면 충분히 예상할 수 있습니다. 이번 주에 증권을 꺼내 갱신형 표시부터 확인하시고, 보험사에 전화 한 통 걸어 보시기 바랍니다.



댓글0