
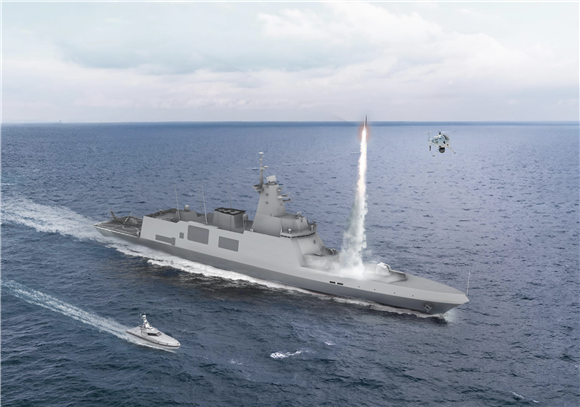
한화오션 특수선 부문의 상반기 매출이 두 배 넘게 늘었지만 매출총이익은 오히려 줄었다. 원가 부담이 그만큼 커졌다는 뜻이다.
금융감독원 전자공시시스템에 따르면 올해 상반기 한화오션의 특수선·에너지플랜트 부문 매출은 2조9243억원, 매출총이익은 1024억원을 기록했다. 지난해 상반기 매출 1조3839억원보다 두 배 이상 증가했지만 매출총이익은 1482억원에서 30.9%가량 감소했다. 1분기 특수선과 에너지플랜트 사업이 각각 208억원, 574억원의 영업손실을 낸 영향이 컸다. 외형은 커졌는데 수익성은 뒷걸음친 구조다.
“추정치가 말해주는 것”…원가의 흐름
한화오션은 올해 상반기 총계약수익 추정치보다 총매출원가 추정치의 증가폭이 더 클 것으로 봤다. 총계약수익 추정은 현재 진행 중인 계약이 최종 인도 시점까지 벌어들일 매출 총액 전망치를, 총매출원가 추정은 해당 계약에서 지출될 전체 비용을 뜻한다. 회사 스스로 비용 부담이 이어질 가능성에 무게를 둔 셈이다. 다만 신규 수주가 추가되거나 공정이 진행되면 추정값은 바뀔 수 있다.
“고정비의 무게”…특수선 사업의 구조
함정 건조는 소량 다품종 생산에 가까워 고정비 비중이 높다. 설계 변경과 시험 평가 과정에서 일정이 밀리면 비용이 곧바로 늘어나는 구조이기도 하다. 상반기 특수선·에너지플랜트 부문에서 고정비 부담이 지속되는 모습이 확인됐다. 매출 확대가 곧바로 이익으로 연결되지 않는 이유다.
“태국 호위함”…만회 카드
한화오션은 태국 호위함 사업의 우선협상대상자로 선정됐다. 수출을 통한 추가 수익 확보로 미래 원가 부담을 일부 상쇄할 가능성이 커졌다는 평가가 나온다. 수출 물량은 국내 물량과 달리 설계 반복 효과를 기대할 수 있어 원가 관리에 유리한 측면이 있다. 다만 실제 계약 체결과 공정 진행 과정에서의 변수는 여전히 남아 있다.
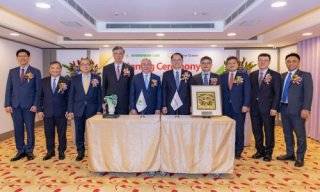
함정 사업의 성장은 수주 잔고가 아니라 원가 관리 능력에서 판가름 난다. 태국 수출이 그 시험대가 될 전망이다. (사진 출처=한화오션, 다음 이미지 검색)
















댓글0