
가격이 빠르게 오를 때는 앞으로 벌어질 좋은 일까지 미리 계산하게 된다. 반대로 기대가 조금만 흔들려도 먼저 올라갔던 가격이 더 빠르게 돌아오는 경우가 있다.
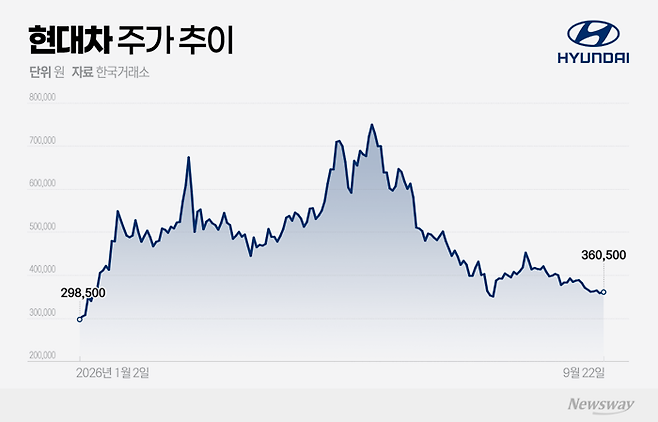
현대차 주가가 딱 그런 구간을 지나고 있다. 6월 장중 78만원을 넘었던 주가가 석 달여 만에 35만원대로 내려왔다.
단순히 자동차 판매가 줄었다는 설명만으로는 낙폭이 커 보인다. 이번 하락의 핵심에는 실적 부담과 함께 현대차에 붙었던 피지컬 AI 프리미엄의 변화가 있다.
78만원에서 35만원으로
현대차는 9월 23일 35만3500원에 거래를 마쳤다. 6월 2일 기록했던 장중 연중 최고가 78만7000원과 비교하면 약 55% 낮아진 가격이다.
출처: 뉴스웨이
출처: 동아일보
주가가 내려오자 증권사의 눈높이도 낮아졌다. 삼성증권은 목표주가를 60만원에서 50만원으로 내렸고 NH투자증권은 76만원에서 62만원, 메리츠증권은 77만원에서 68만원으로 조정했다.
배경에는 당장 확인되는 실적 부담이 있다. 현대차의 8월 글로벌 판매량은 약 28만8000대로 전년 동월보다 14.2% 감소했으며 노조 파업에 따른 생산 차질 등이 영향을 미쳤다. 원화 강세 역시 수출 기업인 현대차의 수익성을 바라보는 변수다.
하지만 주가가 크게 올랐던 이유까지 함께 봐야 한다. 상반기 현대차에는 기존 자동차 사업 가치에 로봇·자율주행·피지컬 AI의 미래 가치가 더해졌고, 지금은 그 기대에 붙었던 가격이 다시 평가받는 과정으로 볼 수 있다.
사라진 건 사업보다 기대
주식시장에서는 먼 미래의 성장 가능성도 현재 가격에 먼저 반영된다. 현대차가 보스턴다이내믹스의 로봇과 자율주행 사업을 바탕으로 피지컬 AI 기업으로 재평가받았던 것도 같은 흐름이다.
출처: 더트래커
그렇다고 현대차가 미래 사업을 접은 것은 아니다. 회사는 8월 CEO 인베스터 데이에서 2030년 글로벌 판매 목표 555만대를 재확인했고 전동화 차량 판매 비중을 2025년 23%에서 2030년 60%로 확대한다는 계획도 내놨다.
글로벌 생산능력 역시 2030년까지 127만대 추가할 계획이다. 현대차는 2026년 영업이익률 가이던스 6.3~7.3%를 유지하면서 2030년 영업이익률 목표를 기존 8~9%에서 9% 이상으로 높였다.
출처: 경향신문
결국 확인할 것은 로봇이라는 단어보다 숫자로 연결되는 속도다. 단기적으로는 판매와 영업이익률을, 중장기적으로는 자율주행·로보틱스 사업이 실제 매출과 이익으로 이어지는지를 확인해야 한다.
마치며
78만원이라는 가격을 보고 현대차를 바라볼 때와 35만원에서 바라볼 때 회사의 미래 계획 자체가 전부 뒤집힌 것은 아니다. 달라진 것은 시장이 그 미래에 얼마의 값을 미리 붙여줄 것인가에 가깝다.
개인적으로 이번 하락에서 더 눈에 들어오는 것도 목표주가 숫자 자체보다는 이 부분이다. 미래 사업에 대한 기대만으로 올라가는 구간이 지나고 실제 실적과 사업 성과를 확인하려는 구간으로 넘어간 모습이다.
그래서 78만원까지 다시 갈 수 있는지를 먼저 묻기보다 현대차가 제시한 판매·수익성 목표를 실제로 따라가는지 보는 편이 낫다고 생각한다. 다음 분기 실적과 로보틱스·자율주행 사업의 구체적인 사업화 속도가 그 판단의 기준이 될 수 있다.

















댓글0