
“사고 피해자인데 이 돈은 몰랐다”…보험사가 먼저 말해 주지 않는 ‘수리비 외’ 보상 2가지
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
신호를 기다리던 중 뒤차가 들이받았다. 100% 상대방 잘못이라 상대 보험사가 수리비를 모두 내주기로 했다. 차를 정비소에 맡기고 수리가 끝나 찾아오면서 일이 마무리됐다고 생각하기 쉽다.
하지만 피해자가 받을 수 있는 돈은 수리비만이 아니다. 자동차보험 표준약관은 사고 피해 차량 주인에게 수리비 외에도 몇 가지 손해를 보상하도록 정하고 있다. 수리 기간에 차를 쓰지 못한 손해, 사고 차량이 되면서 중고차 값이 떨어진 손해 같은 것들이다.
문제는 이런 보상을 피해자가 먼저 챙기지 않으면 그냥 지나가는 경우가 많다는 점이다. 알고 있으면 수십만 원에서 수백만 원을 더 받을 수 있는 대표적인 두 가지가 있다.
렌트 안 타면 렌트비의 35%를 현금으로
첫 번째는 ‘대차료’다. 사고로 차를 고치는 동안 비슷한 차를 빌려 탈 수 있도록 상대 보험사가 렌터카 비용을 내주는 것이다. 표준약관은 같은 급의 렌터카 가운데 가장 저렴한 차를 빌리는 데 드는 통상 요금을 기준으로 정하고 있다.
많은 사람이 모르는 부분은 그다음이다. 렌터카를 쓰지 않으면 아무것도 못 받는 것이 아니다. 표준약관은 렌터카를 빌리지 않는 경우 대차료의 35%에 해당하는 금액을 지급하도록 하고 있다. 대중교통이나 가족 차로 버틸 수 있다면 이 금액을 현금으로 받는 셈이다.
인정 기간에도 기준이 있다. 통상의 수리 기간을 기준으로 하되 25일을 한도로 하고, 실제 정비 작업 시간이 160시간을 넘으면 30일까지 인정된다. 수리가 불가능한 경우에는 10일이 기준이다. 렌터카를 쓸지, 교통비를 받을지는 내 이동 사정에 따라 따져 보고 고르면 된다.
출고 5년 이하·수리비 20% 넘으면 ‘시세하락손해’
두 번째는 ‘시세하락손해’, 흔히 ‘격락손해’라고 부르는 보상이다. 사고 이력이 생긴 차는 나중에 중고차로 팔 때 제값을 받기 어렵다. 이 손해를 일부 보상해 주는 항목이다.
아무 사고에나 나오는 것은 아니다. 두 가지 조건을 모두 갖춰야 한다. 피해 차량이 출고된 지 5년 이하여야 하고, 수리 비용이 사고 직전 차량 시세의 20%를 넘어야 한다. 범퍼를 살짝 긁힌 정도의 가벼운 사고는 대상이 되기 어렵다는 뜻이다.
보상 금액은 연식에 따라 다르다. 출고 후 1년 이하면 수리비의 20%, 1년 초과 2년 이하면 15%, 2년 초과 5년 이하면 10%를 받는다. 새 차일수록 많이 받는 구조다.
수리비 800만원이면 최대 160만원…계산해 보니
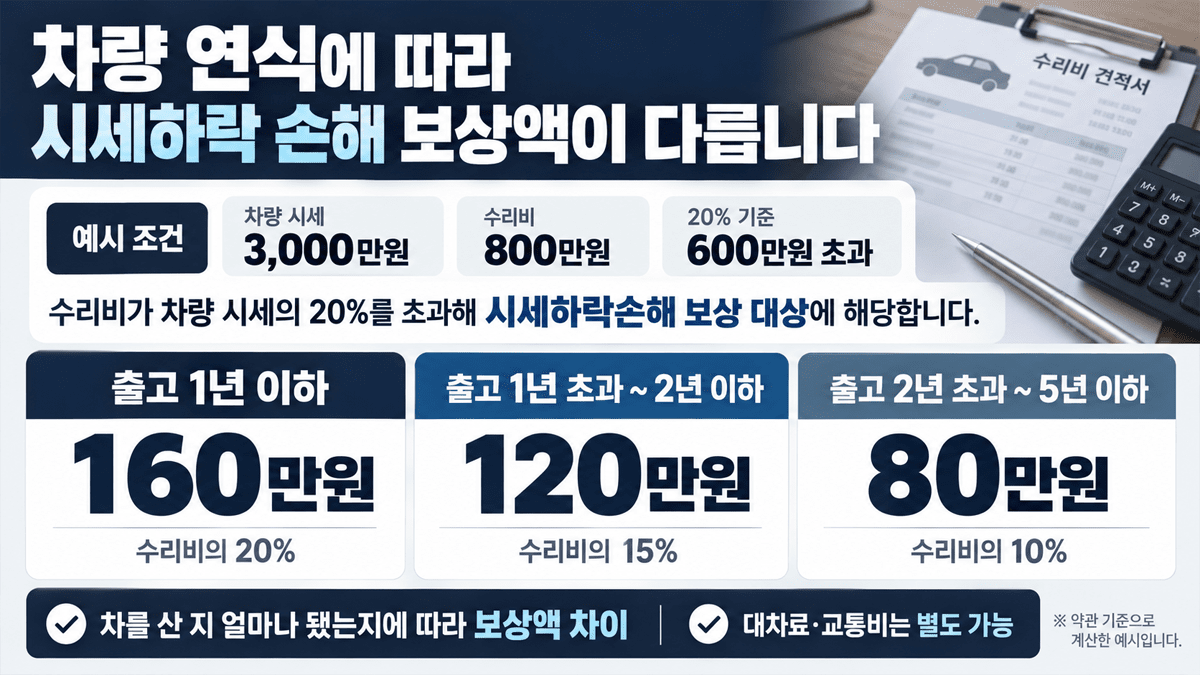
실제로 얼마나 받을 수 있는지 계산해 봤다. 차량 시세가 3000만원인 차가 사고로 수리비 800만원이 나왔다고 가정하자. 수리비가 시세의 20%인 600만원을 넘기 때문에 시세하락손해 대상이 된다.
출고 1년 이하 차량이라면 수리비의 20%인 160만원을 받는다. 출고 1년 초과 2년 이하라면 15%인 120만원, 2년 초과 5년 이하라면 10%인 80만원이다. 같은 사고라도 차를 산 지 얼마나 됐느냐에 따라 받는 돈이 두 배까지 차이 나는 셈이다.
여기에 수리 기간 대차료나 교통비까지 더하면 수리비 외에 받는 돈이 적지 않다. 다만 이 금액은 중고차 시장에서 실제로 떨어진 값이 아니라, 약관이 정한 비율로 계산한 금액이라는 점은 알아 둬야 한다.
청구 전 체크할 것…과실비율과 ‘약관 기준’의 한계
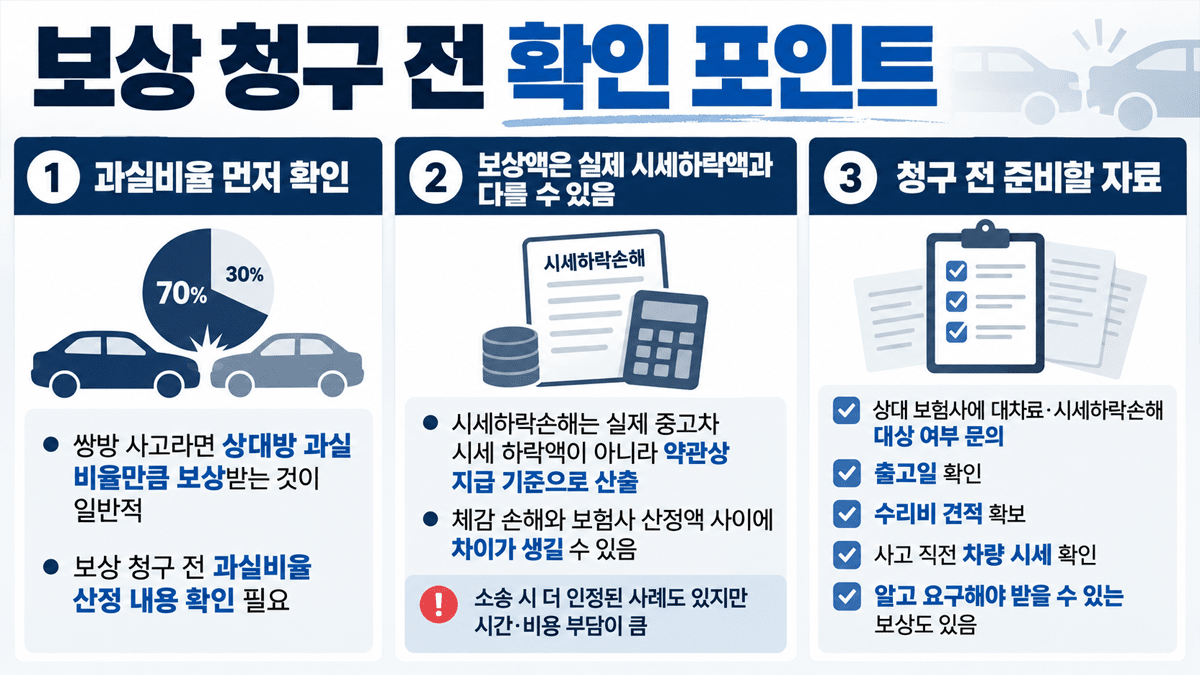
이런 보상은 내가 피해자일 때 상대방 보험사에 청구하는 것이다. 나에게도 과실이 있는 쌍방 사고라면, 상대방 과실 비율만큼만 보상받는 것이 일반적이다. 과실 비율이 어떻게 정해졌는지부터 확인해야 하는 이유다.
시세하락손해를 둘러싼 분쟁도 적지 않다. 금융감독원은 이 보상이 실제 중고차 시세가 떨어진 금액이 아니라 약관상 지급 기준에 따라 산출된 금액이라고 안내하고 있다. 실제 하락 폭이 더 크다고 느끼는 피해자와 보험사 사이에 다툼이 생기는 지점이다. 소송으로 가면 약관 기준보다 더 많이 인정된 사례도 있지만, 시간과 비용이 든다.
사고 피해를 입었다면 상대 보험사 담당자에게 대차료와 시세하락손해 대상인지 먼저 물어보자. 출고일과 수리비 견적, 사고 직전 차량 시세를 확인해 두면 청구가 훨씬 수월하다. 보험사가 먼저 말해 주지 않는 보상이라도, 피해자가 알고 요구하면 받을 수 있다.


















댓글0