
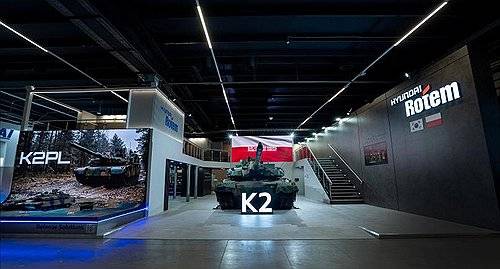
증권가가 현대로템의 3분기 영업이익을 2808억원으로 추정했다. 폴란드 K2 전차 인도분이 실적을 떠받쳤다.
현대로템이 폴란드향 K2 전차 2차 실행계약(EC2) 물량의 본격적인 인도와 철도 부문 수익성 회복에 힘입어 3분기 외형 확대와 이익 성장을 동시에 달성할 것으로 전망됐다. 방산 수출 부문의 영업이익률이 30%대를 유지하면서 전사 실적을 떠받친 구조다. 중장기적으로는 폴란드 후속 계약과 페루·이라크·루마니아 등 대형 파이프라인이 가시화되고 있다.
“영업익 2808억, 매출 1조8049억”
13일 연합인포맥스가 최근 1개월 내 주요 증권사 6곳이 제출한 리포트를 종합한 결과, 현대로템의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 1.15% 증가한 2808억원으로 집계됐다. 같은 기간 매출액은 전년 동기보다 11.45% 증가한 1조8049억원으로 전망됐다. 영업이익은 소폭 성장하는 데 그쳤지만 외형은 대폭 확대되는 흐름이다.
“K2 28대 인도, 수출 마진 30%대”
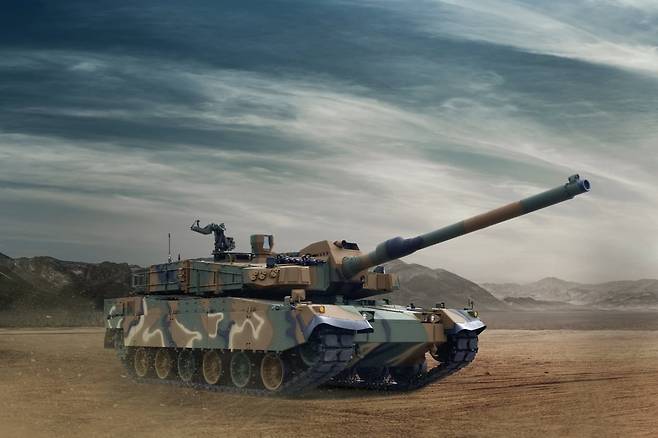
3분기 실적 성장을 이끈 핵심 동인은 디펜스솔루션 부문의 폴란드 K2 전차 EC2 진행률 인식이다. 지난 8월 폴란드향 K2 전차 28대의 인도가 완료됐고, 7~8월 환율 여건과 초도물량 인도에 따른 예비성 비용 환입 효과가 반영되면서 방산 수출 부문의 영업이익률은 30%대를 유지한 것으로 파악됐다. K2 4차 양산 등 국내 사업 비중 증가로 전사 이익률 상승폭은 다소 제한됐다.
“잔여 640대와 페루·이라크”
중장기 수주 파이프라인도 두텁다. 폴란드와의 1000대 기본계약 중 잔여 640대에 대한 EC3 후속 계약 협상이 진행 중이다. 여기에 페루(K2 전차 54대 및 K808 장갑차 141대), 이라크 등 대형 해외 수주 건이 대기하고 있다. 4분기 매출액은 1조8000억~2조원, 영업이익은 2800억~3300억원 수준으로 추정됐다. 레일솔루션 부문도 과거 저가 수주 물량을 해소하며 턴어라운드 기조를 굳히고 있다.
관건은 신규 수주다. 일부 증권사는 수주 시점의 불확실성을 이유로 목표주가를 낮추기도 했다. 폴란드 EC3 협상 타결 여부가 내년 실적 눈높이를 다시 끌어올릴 변수로 꼽힌다. (사진 출처=연합인포맥스·현대로템)


















댓글0