
방산 4사 3분기 영업이익 1조6803억 전망…환율 하락·인도 지연에 4.1%↓
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
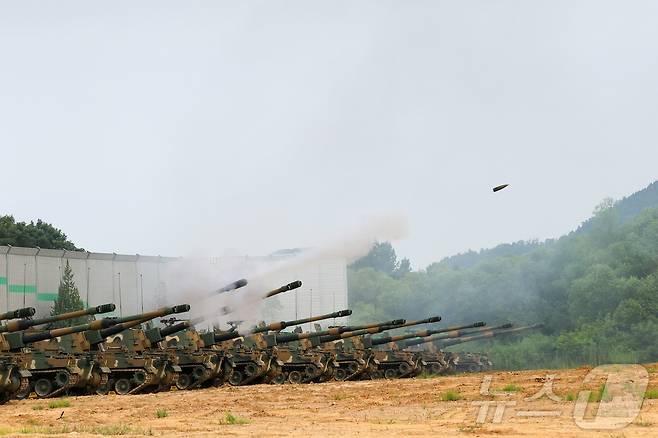
상반기까지 가파른 성장세를 이어온 국내 주요 방산업체들이 3분기에는 숨 고르기에 들어설 전망이다. 전년 동기 대비로는 30% 넘게 늘지만, 직전 분기와 비교하면 뒷걸음질 친다.
국내 주요 방산업체들의 3분기 실적이 직전 분기보다 주춤할 것으로 전망된다. 달러·원 환율 하락과 일부 수출 물량의 인도 지연이 겹치면서 한화에어로스페이스와 현대로템 등 방산 4사의 합산 영업이익이 전 분기보다 감소할 것이라는 분석이다. 다만 글로벌 무기 수요가 꾸준히 이어지고 있는 만큼 중장기 성장에 대한 기대감은 여전히 높다는 평가가 나온다.
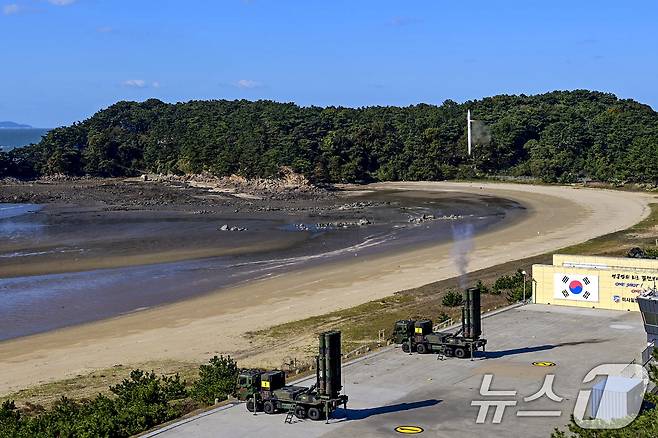
“전 분기 대비 4.1% 감소”
16일 금융정보업체 에프앤가이드에 따르면 한화에어로스페이스의 올해 3분기 영업이익 컨센서스는 1조2129억원으로 집계됐다. 현대로템은 2790억원, LIG디펜스앤에어로스페이스는 1072억원, 한국항공우주산업(KAI)은 812억원이다. 이들 방산 4사의 영업이익 전망치를 합산하면 1조6803억원이다. 전년 동기 1조2839억원과 비교하면 30.9% 높은 수치지만, 전 분기 1조7520억원에 비해서는 4.1% 줄어든 규모다. 역대 최대 합산 영업이익을 기록했던 올해 2분기와는 분위기가 다소 달라지는 셈이다.
“컨센서스도 밑돌 것”
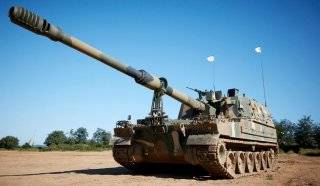
최근에는 실제 실적이 시장 기대치에 미치지 못할 것이라는 전망도 잇따른다. 한화에어로스페이스의 3분기 영업이익을 대신증권은 1조원, 삼성증권은 1조410억원으로 각각 제시했다. 컨센서스 대비 각각 17.6%, 14.2% 낮은 수치다. 다른 방산업체에 대해서도 시장 컨센서스를 밑도는 전망이 이어지고 있다. 증권가에서는 원·달러 환율 하락이 수출 비중이 높은 방산업체의 원화 환산 매출에 직접적인 부담으로 작용하고 있다고 본다. 여기에 일부 수출 물량의 인도 일정이 뒤로 밀리면서 매출 인식 시점도 분산되는 구조다.
“수요 자체는 꺾이지 않았다”
업계와 증권가는 이번 둔화를 추세 전환이 아닌 일시적 조정으로 해석한다. 유럽의 재무장 흐름과 중동·아시아 지역의 전력 증강 수요가 이어지고 있어 수주 잔고는 견조하다는 평가다. 한화에어로스페이스는 중동 지역 통합 방공망 사업을, 현대로템은 폴란드 K2PL 전차 현지 생산과 루마니아 수출을 각각 추진하고 있다. KAI는 FA-50 계열 수출과 유무인 복합체계 개발을 병행 중이다. 한국투자증권은 최근 한화에어로스페이스 목표주가를 18% 낮추면서도 “수주 경쟁력 대비 주가 하락이 과도하다”는 진단을 내놨다.
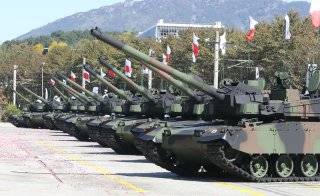
환율과 인도 일정은 분기 단위 실적을 흔드는 변수이지만, 수주 잔고와 수출 파이프라인은 별개의 문제다. 4분기에는 연말 수주와 미래 투자 집행이 몰리는 만큼 실적 흐름이 다시 달라질 수 있다는 전망도 나온다. 관건은 밀린 인도 물량이 언제 실적으로 잡히느냐다. (사진 출처=다음뉴스 기사 사진·다음 이미지 검색)



댓글0