
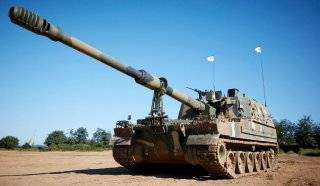
한화에어로스페이스가 루마니아에서 최대 80% 수준의 현지화를 추진하고 있다고 한국투자증권이 분석했다. 호주에서는 자체 생산 거점을 구축해 이미 양산에 들어갔다.
한국투자증권은 16일 한화에어로스페이스에 대해 수출 가능한 시장이 계속해서 확장되고 있다고 평가했다. 투자의견 ‘매수’는 유지했고, 목표주가는 200만원에서 165만원으로 낮췄다. 장남현 한국투자증권 연구원은 한화에어로스페이스가 호주에서 자체 생산 거점을 구축해 양산을 시작했고, 루마니아에서는 최대 80% 수준의 현지화를 추진하고 있다고 밝혔다. 스페인에서는 K9 계열 기술 이전과 현지형 플랫폼 공동 개발까지 협력 범위를 확대했다고 덧붙였다.
“현지 생산 경험이 수주 경쟁력이 된다”
장 연구원은 “다양한 국가에서 축적한 현지 생산 및 기술 협력 경험은 신규 수주 과정에서 차별화된 경쟁력으로 작용할 전망”이라고 분석했다. 무기체계 수출에서 완제품 인도만으로는 경쟁 우위를 유지하기 어렵고, 구매국의 산업 기반과 고용으로 이어지는 현지화 패키지가 사실상 입찰 조건이 되고 있다는 흐름을 반영한 평가다. 루마니아의 80%라는 수치는 그 가운데서도 높은 수준에 속한다.
“중동에서도 같은 공식을 쓴다”
장 연구원은 “UAE와 사우디아라비아 등 중동 지역에서 추진 중인 대형 수출 사업 역시 기존 무기체계의 운용 레퍼런스와 현지화 전략이 결합된 사례”라고 설명했다. 이미 운용 중인 장비가 쌓아 올린 실적에 현지 생산 약속을 더하는 방식이 지역을 가리지 않고 적용되고 있다는 것이다. 호주·루마니아·스페인·중동으로 이어지는 거점 확장은 단순한 판매처 확대가 아니라 생산 네트워크 구축에 가깝다.
“3분기 영업이익은 컨센서스를 밑돈다”
한국투자증권은 한화에어로스페이스의 연결기준 3분기 매출액을 7조3595억원, 영업이익을 1조1079억원으로 전망했다. 영업이익 전망치는 컨센서스 1조2129억원을 8.7% 하회하는 수준이다. 연결 자회사인 한화오션의 영업이익도 시장 기대치를 밑돌 것으로 봤다. 목표주가 하향도 이런 단기 실적 눈높이 조정을 반영한 것이다. 다만 투자의견을 ‘매수’로 유지한 것은 수출 시장 확장이라는 중장기 흐름에 무게를 둔 판단이다.
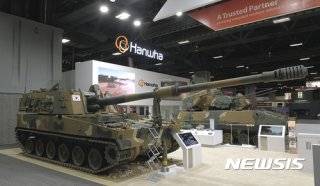
현지화율을 끌어올리면 수주 가능성은 커지지만 수익성은 압박을 받는다. 한화에어로스페이스가 거점 확대와 마진 사이에서 어떤 균형을 잡을지가 향후 실적의 관건이 될 전망이다. (사진 출처=다음 이미지검색)



댓글0