
아는 사람 부탁에, 홈쇼핑 광고에 혹해서 이것저것 보험에 들어 두신 분들 많으시죠? 매달 빠져나가는 보험료를 보면 든든하기도 하지만 정작 필요할 때 쓸모가 없을까 걱정되기도 합니다.
늙어서는 수입이 줄어드는 만큼 매달 나가는 보험료가 생활비에 큰 부담이 됩니다. 그런데 막상 따져 보면 나이 들어 거의 쓸모없는 보험에 돈을 붓고 있는 경우가 적지 않습니다. 늙어서 가장 쓸모없는 보험을 3위부터 1위까지 알려드립니다.
3위. 보장이 겹치는 실손보험 여러 개
실손보험은 여러 개에 가입해도 실제로 쓴 병원비 안에서만 나눠서 보상받기 때문에 많이 든다고 돈을 더 받는 것이 아닙니다. 그런데도 권유받는 대로 하나둘 들다 보니 비슷한 보험을 두세 개씩 붓고 있는 어르신이 많습니다. 실손보험은 하나만 남기고 나머지는 정리하는 것이 보험료를 아끼는 길입니다. 가입한 보험 증권을 모두 꺼내 겹치는 보장이 있는지 확인해 보세요.
2위. 만기가 너무 늦은 저축성 보험
10년, 20년 뒤에 돈을 돌려준다는 저축성 보험은 젊을 때는 괜찮지만 늙어서는 오히려 발목을 잡습니다. 중간에 해지하면 낸 돈보다 훨씬 적게 돌려받고, 정작 목돈이 필요할 때는 손을 댈 수 없기 때문입니다. 『랄프 왈도 에머슨 성공의 법칙』이라는 책 제목처럼, 성공한 노후는 남의 권유가 아니라 내 판단으로 만들어집니다. 만기와 해지 환급금을 보험사에 직접 전화해 확인해 보세요.
1위. 자식 몰래 든 고액 종신보험
늙어서 가장 쓸모없는 보험 1위는 자식에게 남겨 주겠다며 몰래 든 고액 종신보험입니다. 정작 본인은 매달 수십만 원의 보험료를 내느라 병원비와 생활비를 아끼며 살고, 자식들은 그런 보험이 있는지도 모르는 경우가 많습니다. 내가 아프고 힘들 때 쓸 수 없는 돈이라면 노후를 지켜 주는 보험이라 할 수 없습니다. 자식들과 한자리에 앉아 지금 든 보험을 함께 살펴보세요.
그럼 늙어서 보험을 현명하게 정리하려면 어떻게 할까요?
보험을 많이 들어 둔 것은 가족을 걱정하는 마음에서 비롯된 일이니 스스로를 탓하지 않으셔도 됩니다. 겹치는 실손보험을 줄이고, 만기가 먼 저축성 보험을 점검하고, 몰래 든 보험은 가족과 나누면 매달 새는 돈이 줄어듭니다. 세 가지를 다 하려 하지 말고 오늘은 보험 증권을 한자리에 모아 보는 것 하나만 해 보세요. 그 정리가 노후를 지킵니다.
오늘 모아 본 보험 증권 한 묶음이, 10년 뒤 넉넉한 생활비가 되어 돌아옵니다.
출처 : ‘랄프 왈도 에머슨 성공의 법칙’
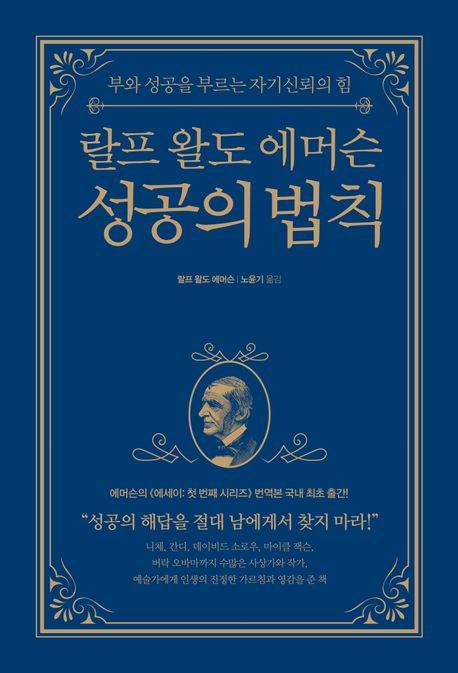
* 이 글은 『랄프 왈도 에머슨 성공의 법칙』의 내용을 일부 참고해 작성했으며, 광고나 협찬과는 무관합니다.


















댓글0