
“용돈 준 셈 쳤는데 세금이 나왔다..” 자식에게 목돈 건네는 부모가 가장 많이 놓치는 것 1위
구글 검색 선호 출처로 추가
Google 검색에서 뷰어스 기사를 더 자주 볼 수 있습니다.
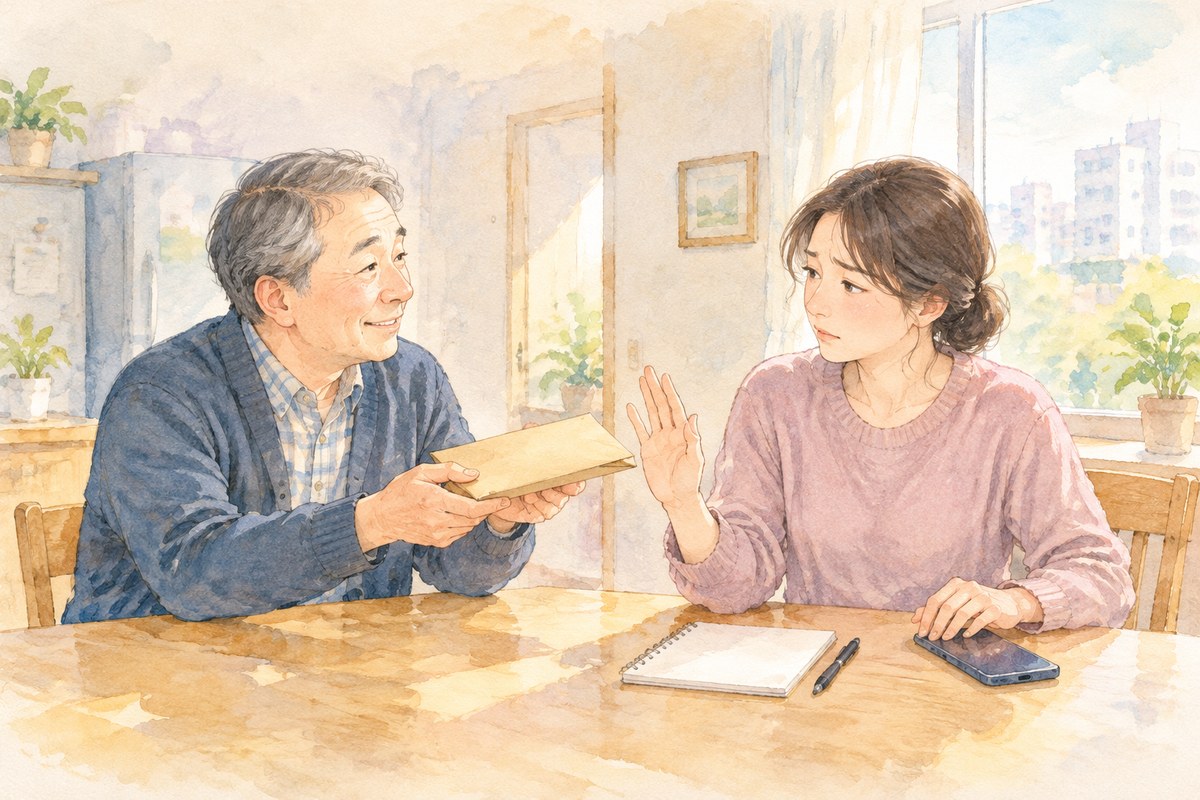
자식이 집을 구하거나 살림을 늘린다고 하면 부모는 먼저 지갑을 연다. 내 돈을 내 자식에게 주는데 무슨 문제가 있겠느냐는 마음이다. 그러나 세법은 그 마음까지 헤아려 주지 않는다. 몇 년 뒤 자녀가 집을 살 때 자금 출처를 묻는 서류가 오고, 그제야 그 돈이 증여였다는 사실을 깨닫는 일이 적지 않다.
같은 금액을 주더라도 어떻게 주었느냐에 따라 결과는 달라진다. 부모가 흔히 놓치는 지점을 순서대로 짚어 본다.
4위. 결혼과 출산 때 더 줄 수 있다는 것을 모른다
자녀의 혼인신고 전후 2년 안에, 또는 아이가 태어난 뒤 2년 안에 부모가 돈을 주면 기본 공제와 별도로 1억 원까지 더 공제받을 수 있다. 결혼과 출산을 합쳐 1억 원이 한도다.
이 시기를 지나서 주면 기본 공제만 적용된다. 큰돈을 보탤 생각이라면 금액보다 날짜를 먼저 따져 보는 편이 낫다.
3위. 10년 동안 얼마를 주었는지 셈하지 않는다
성인 자녀에게는 10년 동안 합쳐 5천만 원까지 세금 없이 줄 수 있다. 미성년 자녀라면 2천만 원이다. 한 번에 주든 나눠 주든 10년 안에 준 금액은 모두 더해서 따진다.
작년에 조금, 올해 조금 보탠 돈을 따로 떼어 생각하다 보면 어느새 한도를 넘는다. 이 한도는 아버지와 어머니가 각각 받는 것이 아니라 부모를 합쳐 적용된다는 점도 기억해 둘 일이다.
2위. 빌려준 돈이라는 증거를 남기지 않는다
돌려받을 생각으로 건넨 돈이라도 증명할 서류가 없으면 증여로 보일 수 있다. 차용증을 쓰고 갚는 날짜와 이자를 적어 두어야 한다.
말로만 정한 이자는 힘이 없다. 자녀가 부모 계좌로 이자를 보낸 기록이 꾸준히 쌓여야 빌려준 돈으로 인정받기 쉬워진다. 가족끼리 어색하다는 이유로 이 절차를 건너뛰는 부모가 많다.
1위. 현금으로 건네고 아무 흔적도 남기지 않는다
봉투에 담아 건넨 돈은 정은 깊어 보여도 기록이 남지 않는다. 나중에 자녀가 그 돈으로 집을 샀을 때 언제 얼마를 받았는지 설명할 근거가 사라진다.
계좌이체로 보내면 날짜와 금액이 그대로 남는다. 공제 한도 안의 금액이라도 증여 신고를 해 두면 훗날 자금 출처를 밝히기가 한결 수월하다. 세금 걱정을 덜어 주는 것은 숨기는 일이 아니라 남겨 두는 일이다.
자식에게 돈을 주는 일은 마음의 문제이면서 기록의 문제다. 정이 깊을수록 절차를 가볍게 여기기 쉽다. 제도는 바뀔 수 있으니 금액이 크다면 세무 전문가와 한 번 상의해 보는 것도 좋다.
줄 때는 계좌로 보내고, 빌려줄 때는 종이에 남긴다. 이것 하나만 지켜도 된다.
The post “용돈 준 셈 쳤는데 세금이 나왔다..” 자식에게 목돈 건네는 부모가 가장 많이 놓치는 것 1위 appeared first on OWN 뉴스.





댓글0